바닥 주가 상황 속전속결 승계 마무리…우발채무 해소ㆍ본업 반등은 숙제
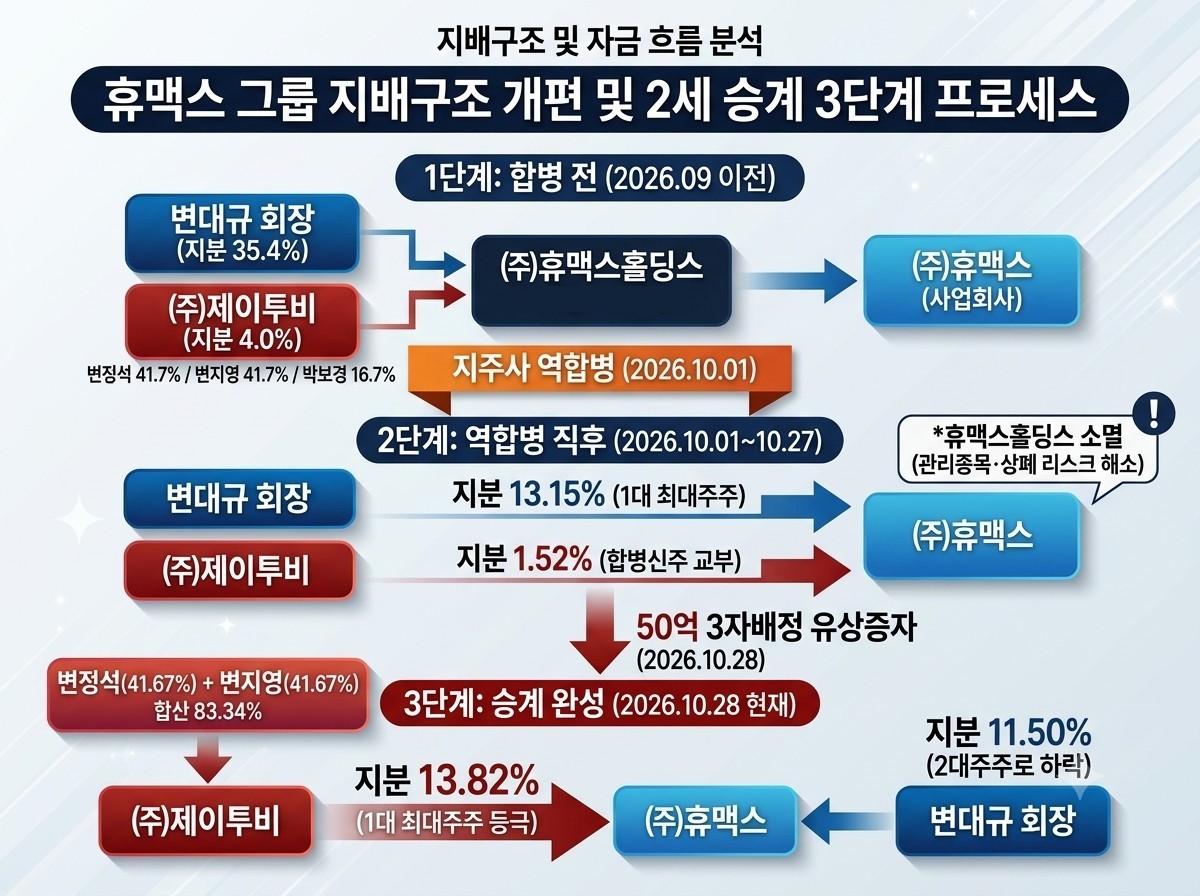
코스닥 상장사 휴맥스의 지배구조 정점이 창업주 변대규 회장에서 오너 2세들의 개인회사로 교체됐다. 사업자회사인 휴맥스가 모회사 휴맥스홀딩스를 흡수합병하는 역합병을 단행한 직후, 2세들이 지분 80% 이상을 쥔 비상장 가족회사에 50억원 규모의 제3자배정 유상증자를 단행하면서다. 본업 침체에 따른 역사적 주가 바닥과 상장폐지 규제 압박이라는 위기 국면을 틈타 불과 50억원 남짓한 실탄으로 코스닥 상장사의 경영권을 넘겨받는 승계 퍼즐이 완성됐다.
3일 금융감독원 전자공시시스템에 따르면 휴맥스가 지난달 말 계열회사인 제이투비를 상대로 진행한 50억원 규모의 제3자배정 유상증자 주금 납입이 완료됐다. 발행 신주는 보통주 93만9849주이며, 발행가액은 주당 5320원이다.
이번 유상증자로 휴맥스의 총 발행주식 수는 기존 658만4982주에서 752만4831주로 늘어났다. 이에 따라 제이투비의 보유 주식 수는 기존 10만410주(지분율 1.52%)에서 104만259주로 급증, 지분율 13.82%를 단숨에 확보했다. 반면 변대규 회장의 보유 주식 수는 86만5706주로 변동이 없어 지분율이 종전 13.15%에서 11.50%로 희석됐다. 이로써 제이투비는 변 회장을 제치고 휴맥스의 단일 1대 최대주주로 올라섰다.
기존 주주를 배제하고 오너 2세 회사에 신주를 단독 배정해 1대주주를 교체한 것을 두고 주주가치 제고보다 승계를 우선한 조치라는 비판이 나온다. 이에 대해 휴맥스 측은 “경영상 목적에 따라 관련 법령과 이사회 결의 등 적법한 절차를 거쳐 진행됐다”고 밝혔다.
휴맥스의 지배 정점에 선 제이투비는 오너 2세들이 지분을 장악한 가족 프라이빗 컴퍼니다. 2015년 자본금 1억2000만원으로 설립된 경영컨설팅 업체 제이투비의 사업장 소재지는 경기도 용인시 처인구 영문로 2로, 휴맥스 본사 및 용인공장 부지와 일치한다. 독자적인 외부 사업장 없이 그룹 본사 내에 주소를 둔 서류상 법인 성격이 짙다.
지분 소유 구조는 자녀 승계에 맞춰져 재편됐다. 설립 초기에는 변 회장의 부인 박보경 씨(1965년생)가 최대주주이자 대표이사로 전면에 나섰으나, 2020년 1월 휴맥스 5% 공시를 전후해 최대주주가 자녀들로 교체됐다.
현재 제이투비의 주주는 총 3명으로 변 회장의 장남 변정석 씨(1992년생)와 장녀 변지영 씨(1994년생)가 각각 41.67%씩 지분을 보유해 두 자녀 합산 지분율만 83.34%다. 나머지 16.67%는 박 대표가 보유하고 있다. 결국 ‘변정석ㆍ변지영(83.34%) → 제이투비(13.82%) → 휴맥스(통합 사업지주사)’로 이어지는 지배 고리가 확립되면서, 30대 초반의 2세 남매가 그룹 모회사를 지배하는 옥상옥 구조가 구축됐다.
시장에서는 오너 일가가 이 시점을 선택한 배경에 주목한다. 주가 급락에 따른 초저비용 승계 기회와 금융당국의 상장폐지 규제 압박이 맞물렸다는 분석이다.
우선 승계 비용의 극소화다. 휴맥스는 주력인 게이트웨이(셋톱박스) 시장 침체와 적자 누적으로 주가가 수년간 하락세를 면치 못했다. 10대 1(휴맥스)과 5대 1(휴맥스홀딩스)의 주식병합을 단행했음에도 주가는 바닥권에 머물렀다. 이번 유상증자의 신주 발행가액은 5320원에 불과해 코스닥 상장사 1대주주 지분을 확보하는 데 투입된 자금이 50억원에 그쳤다.
이어 상장폐지 규제에 대응한 ‘역합병’ 명분이다. 지주사 휴맥스홀딩스는 시가총액이 200억원 미만인 상태가 30매매거래일 연속 이어지면서 8월 한국거래소로부터 관리종목으로 지정됐다. 90매매거래일 내에 시총 요건을 회복하지 못하면 강제 상장폐지 절차에 직면하는 상황이었다. 사업회사인 휴맥스 역시 2027년 도입될 시총 300억원 기준을 장담하기 어려웠다.
결국 회사는 지주사를 소멸시키고 사업회사인 휴맥스가 존속하는 역합병을 단행해 지주사의 상장폐지 리스크를 털어냈다. 이 역합병으로 변 회장이 휴맥스의 직접 최대주주가 된 지 채 한 달도 지나지 않아, 제이투비 단독 유상증자를 단행해 2세 회사로 최대주주를 교체하는 2단계 작업을 마무리했다.
역합병과 유상증자가 사전에 짜인 승계 시나리오가 아니냐는 시각에 대해 휴맥스 측은 “합병과 유상증자는 각각 별도의 이사회 결의를 거쳐 결정된 사안”이라고 선을 그었다.
시장의 시선은 제이투비의 50억원 자금 출처로 쏠린다. 외부감사를 받지 않는 제이투비의 2025년 말 세무조정계산서 기준 자산총계는 24억5900만원, 자본총계는 24억5200만원이며 부채는 700만원 수준이다. 특히 2025년 연간 매출액은 400만원, 순손실은 600만원을 기록했다. 연매출 400만원짜리 회사가 자기자본의 두 배가 넘는 50억원의 현금을 투입한 셈이다.
공시 정정 과정에서도 의문이 남는다. 휴맥스는 지난달 14일 최초 공시 당시 제이투비의 조달방법을 ‘차입금 조달’, 조성경위를 ‘금융기관 등으로부터의 차입’으로 기재했다가, 납입 당일인 28일 ‘자기자금’으로 번복했다. 자체 자금으로 50억원을 충당했다면 오너 일가가 제이투비에 사재를 증여ㆍ출자해 자본금을 일시 확충했을 가능성이 거론된다.
제이투비의 50억원 조달 원천 및 공시 번복 경위에 대해 휴맥스 관계자는 “제이투비의 자금 조달은 해당 법인이 자체적으로 결정한 사항으로 구체적 내역을 밝히기 어렵다”고 답했다.
이번 지배구조 개편은 금융당국의 심사 속에 극심한 진통을 겪었다. 휴맥스는 7월 1일 최초 합병 증권신고서를 제출한 이후 6차례에 걸쳐 신고서를 정정했다. 금융감독원이 합병비율의 적정성, 상장폐지 요건 강화에 따른 위험, 특수관계자 내부거래, 최대주주 변경 가능성을 집중적으로 점검했기 때문이다.
합병을 성사시키기 위해 오너 일가는 가용 자금을 총동원해 주식연계채권(메자닌) 정리에 나섰다. 휴맥스 24회 전환사채(CB) 100억원은 사채권자의 풋옵션 행사에 따라 104억5852만원(원리금)을 들여 9월 만기 전 취득·소각했다. 휴맥스홀딩스 10회 CB 30억원 중 미전환 잔여분 9억원 역시 7월 말 조기상환했다. 휴맥스홀딩스 11회 교환사채(EB) 10억원도 전액 조기상환한 뒤 교환 대상 자사주 10만3286주를 소각했다. 합병으로 존속법인 휴맥스에 귀속된 휴맥스홀딩스 보유 휴맥스 주식 153만5273주(상호주) 역시 전량 소각 절차를 밟기로 했다. 오버행(잠재 매도 물량) 우려를 털어내기 위한 고육지책으로 보인다.
지분 승계의 외형은 갖췄지만, 통합 휴맥스가 마주한 경영 여건은 살얼음판이다. 가장 큰 문제는 본업의 성장 동력 상실이다. 휴맥스의 게이트웨이 매출은 2018년 약 1조2907억원에서 2025년 1962억원, 2026년 상반기 1012억원으로 급감했다. 2017년 인수한 위너콤의 차량용 샤크안테나 사업이 상반기 매출 966억원을 올리며 버티고 있으나 완성차 업계의 단가 인하 압박이 거세다. 신사업인 전기차 충전기(EVCS) 매출은 상반기 39억원 수준에 불과하다. 실적 반등 방안에 대해 회사 측은 “합병을 통한 경영 효율화와 주력 사업 경쟁력 강화에 집중할 계획”이라고 설명했다.
더 치명적인 뇌관은 재무제표에 숨어 있다. 공동기업인 휴맥스모빌리티(하이파킹, 피플카 등)가 사모펀드(PEF) 등 재무적 투자자(FI)를 유치하며 체결한 주주 간 계약(풋옵션)이다. 휴맥스의 2026년 6월 말 연결 기준 파생상품부채(당기손익-공정가치측정 금융부채)는 1106억원에 달하며, 이 중 1년 내 만기가 도래하는 유동부채만 996억원에 육박한다. 휴맥스모빌리티 관련 풋옵션 부채만 836억원 규모다. 모빌리티 사업의 기업공개(IPO)나 실적 턴어라운드가 지연될 경우 FI들의 매수청구권 행사가 본격화돼 통합 법인의 유동성을 압박할 수 있을 거로 보인다.
이러한 유동성 우려에 대해 휴맥스 측은 “보유 현금성자산과 자금조달 계획 등을 통해 충분히 대응 가능한 수준으로 관리하고 있다”고 했다.
오너 2세의 경영 능력에 대한 시장의 검증도 아직 이뤄지지 않았다. 최대주주에 오른 변정석ㆍ변지영 남매는 현재 휴맥스 및 주요 계열사의 등기임원은 물론 미등기임원 명단에도 이름을 올리지 않고 있다. 두 자녀의 사내 보직과 실무 경영 수업 과정, 향후 이사회 진입을 통한 책임경영 계획 등에 대해 회사 측은 “관련해 아직 논의된 바 없다”며 말을 아꼈다.