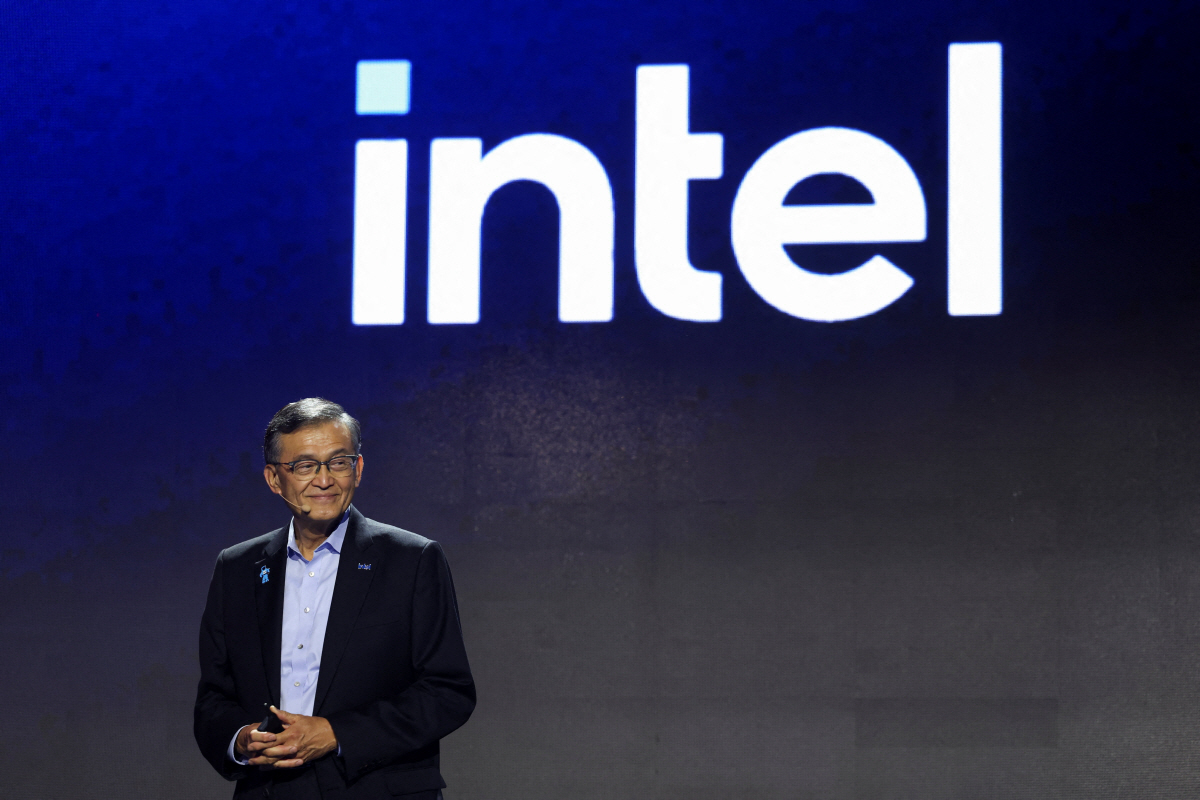
▲립부 탄 인텔 최고경영자(CEO)가 2일 대만 타이베이에서 열린 ‘컴퓨텍스 2026’에서 연설하고 있다. (타이베이/로이터연합뉴스)
29일(현지시간) CNBC방송에 따르면 인텔은 3분기 매출이 전년 동기 대비 21% 증가한 165억1300만 달러를 기록했다고 발표했다. 이는 시장 전망치인 165억 달러를 소폭 웃도는 성적이다.
조정 기준 주당순이익(EPS)은 0.52달러를 기록해 마찬가지로 전망치인 0.4달러를 웃돌았다.
사업별로는 다소 엇갈렸다. 클라이언트 컴퓨팅과 피지컬 AI 사업부 매출은 5% 감소한 81억 달러를 기록해 시장 전망치를 밑돌았다. 반면 데이터센터와 AI 부문 매출은 78% 급증한 73억 달러를 기록했다.
문제는 가이던스였다. 인텔은 4분기 매출을 150억~160억 달러, 조정 EPS를 0.25달러로 전망했다. 이는 시장 조사기관 LSEG가 집계한 전문가 전망치 평균인 171억 달러와 0.43달러를 각각 밑도는 수치다.
데이비드 진스너 인텔 최고재무책임자(CFO)는 보도자료에서 “PC 시장 둔화가 적어도 내년 상반기까지 이어질 것으로 본다”며 “공급을 확대하고 미래 성장을 뒷받침하기 위해 생산능력과 운전자본에 대한 절제된 투자를 지속할 것”이라고 밝혔다.
뉴욕증시에서 인텔 주가는 전 거래일 대비 3.62% 하락했다. 이후 실적이 발표되고 나선 시간 외 거래에서 21% 넘게 급락하고 있다.