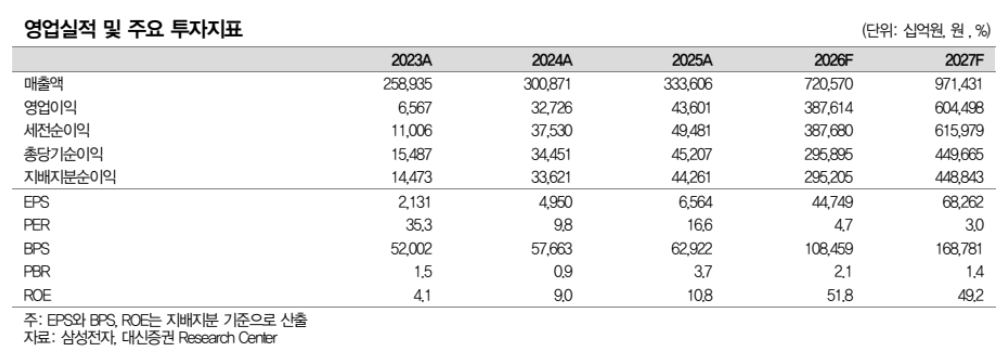
대신증권은 삼성전자에 대해 투자의견 '매수'와 목표주가 50만원을 유지했다.
30일 류형근 대신증권 연구원은 삼성전자의 주가가 실적 성장세에 비해 지나치게 저평가돼 있다고 분석했다. 메모리 반도체 중심의 가파른 이익 증가가 이어지고 있으며, 시장이 기대하는 자사주 매입·소각 등 주주환원 확대도 시점의 문제일 뿐 방향성에는 변화가 없다는 판단이다.
류 연구원은 "메모리반도체 주도의 폭발적 이익 상승이 가격(주가) 차원의 매력을 지속 유발하고 있고, 주주환원 정책의 강화 방향성에도 변한 것은 없다"며 "절대적으로 싼 주가를 비중 확대의 기회로 삼을 필요가 있다"고 강조했다.
특히 삼성전자의 주주환원 확대 가능성에 주목했다. 전날 실적 발표에서 시장이 기대했던 즉각적인 자사주 매입·소각 계획이 나오지 않으면서 투자자들의 반응은 다소 냉담했지만, 향후 주주환원 정책이 강화될 것이라는 전망은 유효하다고 평가했다.
류 연구원은 "삼성전자의 주주환원은 시점의 문제"라며 "총 주주환원의 규모도, 차기(2027~2029년) 주주환원 정책의 강화 방향에도 변한 것은 없다"고 설명했다.
이어 시장이 기대하는 자사주 매입·소각은 우선주를 중심으로 시행될 가능성이 높으며, 그 규모는 25조원 안팎에 달할 것으로 전망했다.
메모리 반도체 부문의 실적 성장세도 지속할 것으로 내다봤다. 대신증권은 2027년 평균 원·달러 환율을 1300원으로 보수적으로 가정하더라도 삼성전자의 메모리반도체 영업이익이 608조원에 이를 것으로 추정했다. 추가적인 실적 전망치 상향 가능성도 열어뒀다.
D램 판매량 역시 증가세를 이어갈 것으로 예상했다. 삼성전자는 전날 실적 발표에서 올해 4분기 D램 판매량이 전 분기 대비 10%대 중후반 증가할 것이라는 전망을 제시했다. 대신증권은 이를 약 18% 증가로 추정하면서 내년에도 D램 판매량이 올해보다 20% 늘어날 것으로 내다봤다.
류 연구원은 "극단적 수급 불균형 속에서 삼성전자는 '최대 생산, 최대 판매' 정책을 시행 중"이라며 "삼성전자만의 강력한 실행력이 20%대 성장을 유지시킬 원동력"이라고 분석했다.
D램 가격 상승에 따른 수익성 개선도 기대했다. 대신증권은 2027년 1분기 모바일 D램 가격이 전 분기 대비 30% 이상 상승할 것으로 전망했다. 인공지능(AI) 시장 선점을 위해 메모리 확보에 적극적으로 나서는 클라우드 서비스 제공업체(CSP)를 중심으로 추가 가격 인상 여력도 존재한다고 판단했다.
이에 따라 2027년 범용 D램 평균판매단가(ASP)는 전년 대비 40%대 중후반까지 상승할 가능성이 있다고 분석했다. 이는 기존 전망치인 34%를 웃도는 수준이다.
고대역폭메모리(HBM) 시장에서의 경쟁력 회복도 긍정적으로 평가했다. 최근 삼성전자에 6세대 HBM인 HBM4와 차세대 제품인 HBM4E의 추가 공급 요청이 잇따르고 있으며, 일부 고객은 추가 물량 확보를 위해 내년도 계약 대금을 선제적으로 지급할 의사까지 나타낸 것으로 추정했다.
류 연구원은 "제품 경쟁력이 회복되었음을 보여주는 증거"라며 "2027년은 HBM 점유율 1위를 확보하는 기념비적 해가 될 것"이라고 전망했다.
대신증권은 삼성전자의 2027년 HBM 시장점유율이 매출액 기준 38%에 달할 것으로 예상했다. 제품 경쟁력 회복과 업계 최대 수준의 생산능력을 바탕으로 시장 지배력이 확대될 것이라는 분석이다.