삼성증권은 30일 한화에어로스페이스의 목표주가를 기존 136만원에서 100만원으로 26.5% 하향 조정했다. 3분기 실적이 시장 기대치를 크게 밑돈 데다 원화 강세와 방산업종 전반의 기업가치 하락 등을 반영한 결과다. 다만 주요 수출 물량이 4분기에 집중되면서 실적 반등이 예상된다며 투자의견 '매수'는 유지했다.
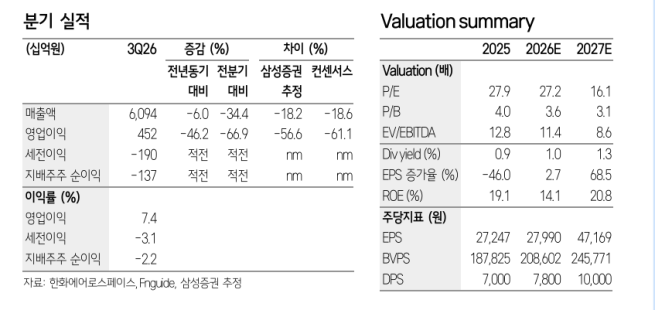
한화에어로스페이스의 3분기 연결 매출액은 6조940억원으로 전년 동기 대비 6.0% 감소했다. 영업이익은 4520억원으로 같은 기간 46.2% 줄었다. 특히, 영업이익은 시장 전망치인 1조1610억원을 61.1% 밑돌았다. 영업이익률도 지난해 3분기 12.9%에서 올해 3분기 7.4%로 하락했다.
실적 부진의 주요 원인은 지상방산 부문의 수출 감소다. 지상방산 매출액은 1조2450억원으로 전년 동기 대비 41.0% 감소했다. 영업이익은 220억원으로 96.2% 급감했다. 상대적으로 수익성이 높은 수출 매출이 전년 동기와 전분기의 절반 수준으로 줄어든 영향이다.
특히, 수익성이 우수한 폴란드 프로젝트의 납품 일정이 기존 예상보다 4분기에 집중되면서 3분기 실적에 부담으로 작용했다. 여기에 원화 강세에 따른 환율 영향과 대전사업장 사고 관련 충당금 반영도 수익성을 낮췄다. 외화 현금과 매출채권 등 외화자산에 대한 평가손실까지 발생하면서 세전이익은 1900억원 적자로 전환했다.
삼성증권은 이번 실적 부진이 수출 경쟁력 약화보다는 납품 일정에 따른 일시적인 현상이라고 분석했다. 방산 수출 프로젝트는 제품 인도 시점을 기준으로 매출을 인식하는 만큼 분기별 인도 물량에 따라 실적 변동성이 확대될 수 있다는 설명이다.
한영수 삼성증권 연구원은 "수출 사업이 본격화될수록 분기 단위 실적 변동성도 확대될 수밖에 없다"며 "4분기는 수출 프로젝트 인도 집중에 따른 급격한 실적 반등이 예상되며 연간 기준으로 지상방산의 성장을 의심할 필요는 없다"고 분석했다.
실제로 한화에어로스페이스는 올해 폴란드로의 천무 발사대 인도량 가이던스를 상향했다. 삼성증권은 이를 근거로 4분기 수출 매출 확대와 수익성 회복을 예상했다. 다만, 분기별 실적 예측의 불확실성은 커졌다고 평가했다. 방위산업 특성상 제품 인도 일정에 대한 세부 정보를 확인하기 어렵고, 내수와 수출 간 수익성 차이도 크기 때문이다.
목표주가 하향에는 상장 자회사들의 주가 하락과 방산업종 전반의 밸류에이션 조정도 반영됐다. 다만 삼성증권은 현재 주가가 실적 부진 우려를 상당 부분 반영한 수준이라고 판단했다.
한 연구원은 "실적 가시성 하락은 방산업 전반의 문제로 한화에어로스페이스만의 할인 요인은 아니다"라며 "현재 밸류에이션은 4분기 실적 정상화 모멘텀을 기다려볼 수 있는 수준"이라고 설명했다. 이어 "한화에어로스페이스는 국내 방위산업체 중 유일하게 올해 대형 수출 수주를 확보하고 있다"며 "이는 우수한 수주계약 관리 능력뿐 아니라 향후 안정적인 수출 매출을 유지할 수 있음을 의미한다"고 덧붙였다.