삼성증권은 HD현대중공업에 대해 투자의견 '매수'와 목표주가 50만원을 유지했다.
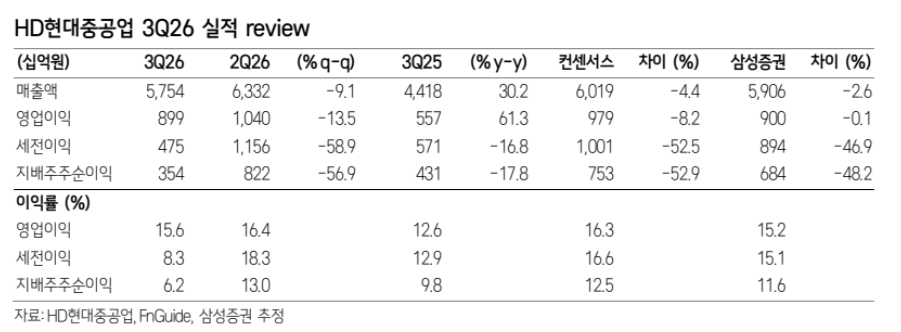
29일 한영수 삼성증권 연구원은 원화 강세와 임금 및 단체협약(임단협) 관련 일회성 비용에도 HD현대중공업이 3분기 양호한 실적을 기록했다고 평가했다. 실적 불확실성이 해소된 가운데 현재 주가가 기업 가치 대비 과도하게 저평가돼 있다는 분석이다.
그는 "HD현대중공업의 3분기 영업이익은 시장 전망치(컨센서스)를 8% 밑돌았지만, 임단협 관련 비용의 상당 부분이 반영됐고 환율이 하락했음을 고려하면 양호한 실적"이라고 평가했다.
3분기 해양 부문에서는 일회성 초과원가 보상금 180억원이 이익으로 반영됐다. 다만 원화 강세에 따른 외화자산의 환율 평가손실이 발생하면서 세전이익은 부진했다. 삼성증권은 이를 반영해 올해 이익 전망치를 하향 조정했다.
한 연구원은 "외화자산에 대한 환율 평가손실은 최근 실적을 발표한 산업재 기업 대부분에서 나타난 공통 현상"이라며 시장에서도 이를 예상했다고 봤다.
향후 수익성 개선 가능성은 여전히 높다는 분석이다. 특히 관계사인 HD현대삼호가 인건비 관련 일회성 비용과 환율 하락에도 20%의 영업이익률을 유지했다는 점에 주목했다.
한 연구원은 "양사의 수주 전략과 원가 관리 정책에 큰 차이가 없다"며 "HD현대삼호의 양호한 수익성은 HD현대중공업 역시 고선가 선박의 매출 비중 확대와 함께 추가적인 수익성 개선이 가능하다는 점을 보여준다"고 했다.
해양 부문의 높은 수익성도 긍정적으로 평가했다. 올해 해양 부문의 신규 수주가 지연되면서 내년 매출이 감소할 가능성은 있지만, 일회성 이익을 제외하더라도 수익성이 높은 수준을 유지하고 있다는 분석이다.
이에 따라 현재 주가 평가의 기준이 되는 2027~2028년 연간 이익 전망치를 낮춰 잡을 필요성은 제한적이라고 판단했다.
현재 주가 수준에서는 밸류에이션 매력도 높다는 평가다. HD현대중공업은 2027년 예상 실적 기준 주가수익비율(PER) 약 8배에 거래되고 있다. 이는 산업재 업종 전반은 물론 국내외 경쟁사와 비교해도 할인된 수준이라고 짚었다.
한 연구원은 "꾸준한 수익성 개선과 우수한 수주 실적, 엔진 사업 보유에 따른 이점, 현재 시가총액의 17%에 달하는 순현금을 고려하면 과도하게 저평가된 상태"라고 진단했다.
이어 "임단협 불확실성과 원화 강세로 인한 3분기 실적 둔화 우려는 시장 예상보다 양호한 실적으로 해소됐다"며 "이제 시장도 HD현대중공업의 매력적인 밸류에이션과 육상발전 엔진 수주, 공장 증설 등 신사업 성과에 주목할 것"이라고 전망했다.