상상인증권은 28일 신한지주에 대해 은행 본업의 이익 창출력은 견조하지만, 롯데손해보험 인수 이후 자본적정성과 수익성 개선 여부를 점검할 필요가 있다고 평가했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 14만5000원에서 13만5000원으로 6.9% 하향 조정했다.
김현수 상상인증권 연구원은 "신한지주의 3분기 지배주주순이익은 1조5800억원으로 시장 기대치를 소폭 하회했지만, 대부분 비이자이익 조정에서 비롯된 만큼 은행 본업의 체력은 유지됐다"고 분석했다.
신한지주의 3분기 순이자이익은 3조1910억원으로 전 분기 대비 1.8% 증가했다. 저원가성 예금 이탈로 은행 순이자마진(NIM)은 전 분기보다 3bp(1bp=0.01%포인트) 하락한 1.58%를 기록했지만, 기업대출을 중심으로 원화대출이 1.4% 증가하면서 이를 상쇄했다.
반면, 비이자이익은 부진했다. 순수수료이익은 거래대금 감소 영향으로 8600억원에 그쳤고, 기타비이자이익은 유가증권 평가손실로 700억원 적자를 기록했다. 다만 은행과 카드 사옥 매각이익이 영업외손익에 반영되면서 실적 하락을 일부 방어했다.
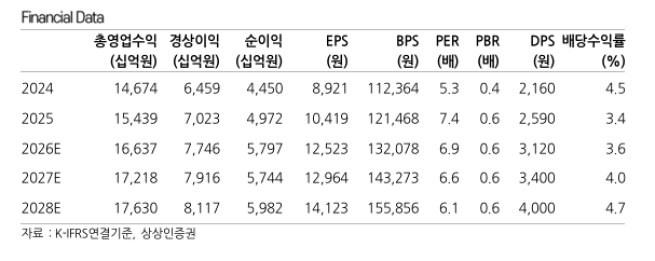
상상인증권은 올해 신한지주의 지배주주순이익이 전년 대비 16.6% 증가한 5조7970억원을 기록하며 사상 최대 실적을 달성할 것으로 전망했다. 다만 내년에는 올해 실적에 따른 높은 기저효과와 롯데손보 정상화 부담 등을 고려해 순이익이 5조7440억원으로 소폭 감소할 것으로 예상했다.
주주환원 확대 기조는 이어질 전망이다. 신한지주의 3분기 보통주자본(CET1) 비율은 환율 하락에 따른 위험가중자산(RWA) 감소 효과로 전 분기 대비 12bp 상승한 13.62%를 기록했다.
신한지주는 4500억원 규모의 자사주 취득을 결의했다. 이 가운데 올해 귀속분 2000억원을 반영하면 연간 자사주 취득 규모는 1조6000억원에 달한다. 상상인증권은 연간 주당배당금(DPS) 3120원을 고려할 때 올해 총주주환원율이 52.8%에 이를 것으로 내다봤다.
향후 관건은 롯데손보 인수에 따른 자본 부담이다. 상상인증권은 롯데손보 인수가 신한지주의 CET1 비율에 미치는 영향을 지배지분 기준 19bp 하락으로 추정했다. 잔여지분 인수와 3000억원 규모의 추가 증자까지 반영하면 하락폭은 30bp 안팎으로 확대될 수 있다는 분석이다. 특히, 롯데손보의 적자 구조를 개선하고 기본자본비율을 회복할 수 있는지가 향후 신한지주의 기업가치를 좌우할 주요 변수로 꼽힌다.
김 연구원은 "향후에는 예정된 증자만으로 롯데손보의 적자 구조가 개선되고 기본자본비율이 회복될 수 있는지가 핵심 점검 포인트"라고 강조했다.