다올투자증권은 19일 삼양식품에 대해 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 투자의견 '매수'와 목표주가 190만원을 유지했다.
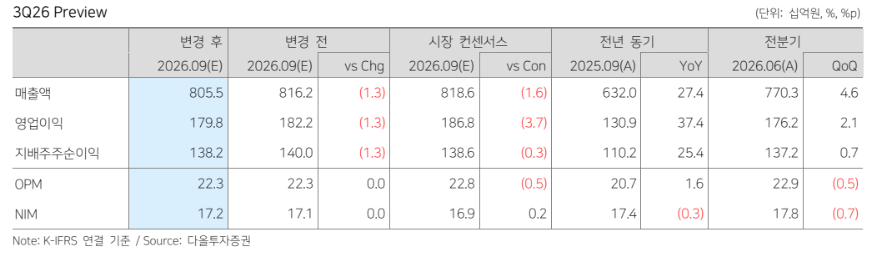
이다연 다올투자증권 연구원은 삼양식품의 3분기 매출액을 전년 동기 대비 27.4% 증가한 8055억원, 영업이익을 37.4% 늘어난 1798억원으로 추정했다. 영업이익률은 22.3%로 예상했다. 영업이익 전망치는 시장 컨센서스인 1868억원을 3.7% 밑도는 수준이다.
지역별로는 중국 법인과 미국 법인 매출액이 전 분기 대비 각각 7.3%, 1.3% 증가할 것으로 내다봤다. 원화 강세로 가격 효과는 감소했지만 판매량 증가가 이를 상쇄했다는 분석이다. 반면 유럽 법인은 거래조건 변경과 부산항 컨테이너 적체에 따른 선박 출항 지연으로 일부 매출 인식이 이연되면서 전 분기와 비슷한 매출을 기록할 것으로 예상했다.
3분기 원가율은 전 분기보다 소폭 상승할 것으로 추정했다. 영업일수 감소에 따른 생산량 축소와 유럽 수출 제품에 사용되는 팜유를 ESG 인증 원료로 변경하는 과정에서 발생한 비용 부담, 운임비 상승 등이 영향을 미쳤다는 설명이다. 다만 광고선전비 감소와 판매관리비 통제로 영업이익률은 기존 전망치인 22.3%를 유지할 것으로 봤다.
4분기에는 수출 증가세가 다시 확대될 것으로 전망했다. 3분기에는 추가 가동률 상승 여력이 제한된 데다 영업일수도 줄면서 수출 증가세가 다소 둔화했지만, 4분기에는 영업일수 증가와 불량률 관리 강화로 월별 수출액이 증가세로 돌아설 수 있다는 판단이다.
이 연구원은 환율 가정 변경을 반영해 4분기 영업이익 전망치를 기존보다 약 50억 원 낮춘 1887억원으로 조정했다. 다만 판매량 확대와 비용 통제 기조를 고려하면 실적 추정치를 추가로 하향할 요인은 없다고 평가했다.
향후 주요 변수로는 중국 공장의 가동 속도와 기존 중국 수출 물량을 다른 지역으로 대체하는 속도를 꼽았다. 삼양식품의 중국 공장은 2027년 1월 본격 가동을 시작해 같은 해 3분기 완전 가동을 목표로 하고 있다.
이 연구원은 "향후 중국향 라면 수출액 감소 속도로 중국 공장의 가동 확대 속도를 가늠할 수 있을 것"이라며 "중국 물량 생산 공백을 평균판매단가(ASP)가 높은 지역의 물량으로 얼마나 빠르게 대체할 수 있는지가 상반기 실적의 관건"이라고 설명했다.
이어 미국 내 기존 진출 채널의 높은 성장세가 이어지고 있고 브라질 등 신규 판매법인 설립을 통한 글로벌 시장 침투율 확대도 기대된다며 추가 생산량 확대 여부에 주목할 필요가 있다고 덧붙였다.