삼성증권은 대한항공에 대해 투자의견 '중립'과 목표주가 3만2000원을 유지했다.
16일 김영호 삼성증권 연구원은 "대한항공의 올해 3분기 별도 실적은 국제선 여객과 화물 매출 성장에 힘입어 성수기다운 모습을 보였다"고 평가했다. 다만 연결 실적의 불확실성, 유가 상승에 따른 비용 부담, 제한적인 주가 상승 여력을 고려해 투자의견을 유지했다.
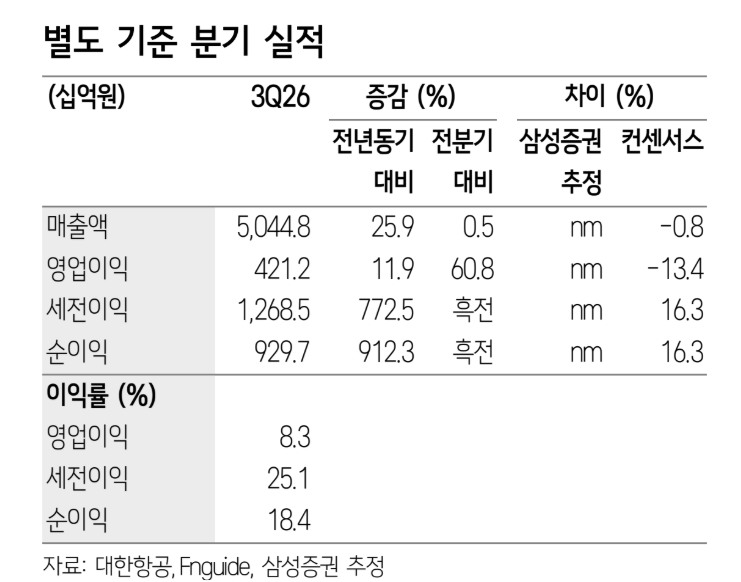
대한항공의 3분기 별도 기준 매출액은 전년 동기 대비 26% 증가한 5조448억원, 영업이익은 12% 늘어난 4212억원이다.
여객과 화물 부문 모두 외형 성장을 이끌었다. 김 연구원은 "국제선 매출은 22%, 화물 매출은 34% 늘었다"며 "외국인 입국자(22%)와 환승 여객(29%)이 급증하며 인바운드·환승 수요가 실적을 견인했다"고 분석했다.
여객 부문의 유상여객킬로미터(RPK)는 4.5% 증가했고, 탑승률(L/F)은 1.1%포인트 개선된 85.1%를 기록했다. 킬로미터당 운임(Yield)은 항공유가 상승에 따른 유류할증료 효과로 16.5% 오른 141원을 나타냈다.
화물 부문은 반도체·배터리 등 항공 화물 수요 확대로 화물톤킬로미터(FTK)가 5.3% 늘었고, 운임(Yield)이 27.5% 급등하며 매출 1조4000억원을 올렸다. 다만 김 연구원은 "유가 상승 등 비용 부담으로 영업이익 증가율은 12%에 그쳤다"고 지적했다.
중동발 지정학적 리스크에 따른 유가 변동성은 부담 요인이다. 김 연구원은 "사우디아라비아와 예멘 후티 반군 간 무력 충돌이 격화하며 WTI가 배럴당 95달러를 넘어섰고, 항공유 정제 마진도 사상 최고치"라며 "유류할증료 상승으로 수익성이 개선되고 있으나 합병 효과는 유가가 안정된 구간에서 본격적으로 확인될 것"이라고 내다봤다.
투자의견 '중립'을 유지한 배경에 대해 김 연구원은 “2027년 영업이익 추정치를 12% 상향했지만 글로벌 동종업체(peer)의 평균 주가순자산비율(P/B)이 1.23배에서 1.18배로 하락한 점을 반영했다”고 설명했다. 이어 "아시아나항공과 LCC 자회사 탓에 연결 실적이 별도 대비 양호하리라 확신하기 어렵고, 주가 상승 여력도 제한적"이라고 짚었다.