비트플래닛 리서치랩은 14일 ‘국내 가상자산 거래소의 유동성 구조와 LP 도입의 조건’ 보고서를 발간하고, 시장조성 제도가 허용되더라도 중소형 거래소의 유동성 문제가 자동으로 해소되지는 않는다고 분석했다. 금융당국이 가상자산 시장조성 제도 도입을 검토하는 가운데 거래량이 적은 종목까지 실제 유동성을 공급하려면 시장조성자의 참여 유인을 확보하고 이해상충 통제 장치를 함께 마련해야 한다는 설명이다.
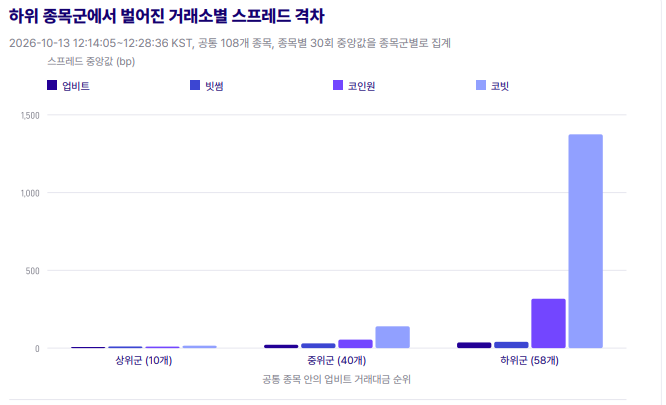
보고서는 업비트·빗썸·코인원·디지털엑스(구 코빗)에 공통 상장된 108개 종목을 대상으로 13일 호가 스프레드를 분석했다. 스프레드가 100bp(1%) 이상인 종목 비중은 업비트가 0.9%에 그친 반면 빗썸 8.3%, 코인원 55.6%, 디지털엑스 76.9%로 나타났다. 특히 거래대금 하위 58개 종목의 스프레드 중앙값은 업비트 36.5bp, 빗썸 40.5bp였지만 코인원은 317.5bp, 디지털엑스는 1374.5bp까지 벌어졌다.
스프레드 확대는 투자자의 실제 거래비용으로 이어질 수 있다. 보고서는 중간가격 기준 100만원어치 자산을 스프레드 100bp 상태에서 즉시 매수하면 중간가격 대비 편도 가격차 비용이 5000원 발생한다고 계산했다. 스프레드가 50bp로 절반 줄어들 경우 비용은 2500원으로 낮아진다. 다만 이는 수수료와 추가 가격충격을 제외한 가정 계산으로 실제 정책 효과를 추정한 값은 아니라고 부연했다.
시장조성자 유치만으로 해결하기 어려운 부분도 짚었다. 거래량이 적은 종목은 시장조성자의 실제 체결 기회가 적은 데다 재고와 가격변동 위험까지 부담해야 해 참여 유인이 낮을 수 있다. 거래소가 지급하는 보수나 수수료 감면이 관련 비용을 보전할 수 있어야 하며, 거래소·발행인·시장조성자 가운데 누가 손실 위험을 부담할지도 사전에 정해야 한다고 제언했다.
시장조성 방식으로는 독립적인 외부 사업자 위탁 방식을 우선 검토할 필요가 있다고 봤다. 홍콩이 계열 시장조성자에 기능적 독립성과 정보 차단, 고객 주문 우선 체결 등을 요구하고 있는 만큼 국내에서도 계열사 참여 시 정보 선점이나 주문 처리 우대 가능성을 엄격하게 통제해야 한다는 분석이다.
비트플래닛은 제도 성과 역시 단순한 호가 건수가 아니라 투자자가 실제 거래할 수 있는 수량과 체결비용 감소 여부를 기준으로 평가해야 한다고 강조했다. 특히 중소형 거래소의 비주류 종목에서 거래비용이 줄고 거래소의 지원이 끝난 뒤에도 호가가 유지되는지가 제도 성패를 가를 핵심 지표라고 제시했다.