한국투자증권은 삼성바이오로직스의 유상증자 관련 불확실성이 완화되는 가운데 바이오의약품 위탁개발생산(CMO) 업황도 견조하다고 평가했다. 투자의견 매수와 목표주가 195만원을 유지했다.
위해주 한국투자증권 연구원은 14일 “3분기 실적은 시장 기대에 부합할 전망”이라며 “단기적으로 노사 갈등을 지켜볼 필요가 있지만 중장기 성장 신호는 이어지고 있다”고 밝혔다.
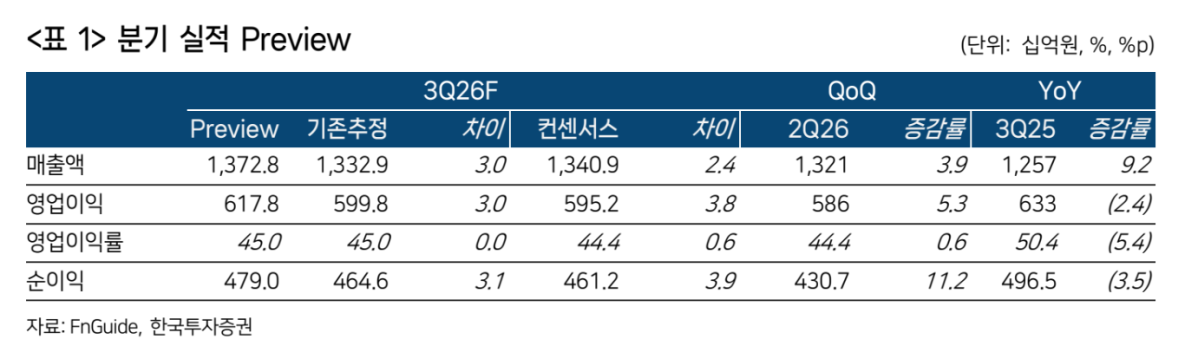
3분기 매출액은 1조3728억원으로 전년 동기 대비 9% 증가하고 영업이익은 6178억원으로 2% 감소할 것으로 추정했다. 영업이익률은 45%다.
2분기 일부 파업 영향과 달러 약세에도 1~4공장 풀가동이 실적을 뒷받침할 것으로 봤다. 여기에 5공장과 미국 공장의 매출 인식도 시작된다. 5공장 매출은 283억원, 미국 공장은 1000억원으로 예상했다.
최근 주가를 눌렀던 유상증자 부담은 일부 완화됐다는 평가다. 폴리펩타이드그룹 공개매수를 위한 유상증자의 공개매수 응모율이 87.88%를 기록하면서 증자 명분이 확보됐다는 설명이다.
남은 변수는 노사 갈등이다. 노조는 오는 26일부터 3주간 2차 파업을 예고했다. 지난 5월 닷새간 파업으로 약 1500억원의 매출 차질이 발생한 만큼 장기 파업이 현실화하면 내년 1분기 실적에도 영향을 줄 수 있다고 봤다.
반면 중장기 사업 환경은 우호적이다. 글로벌 바이오의약품 CMO 수요가 견조한 가운데 미국 의약품 관세율이 15%로 확정되면서 가격 경쟁력이 높아질 가능성이 있다는 분석이다. 12월 중순 바이오보안법 관련 중국 바이오기업 목록이 구체화되면 수주 반사이익도 기대했다.
위 연구원은 “CMO 수주는 장기간 이어지는 만큼 공급망과 노사 안정성이 고객사의 중요한 평가 요소”라며 “10월 말까지 노사 합의 여부를 확인하면서 접근할 필요가 있다”고 말했다.