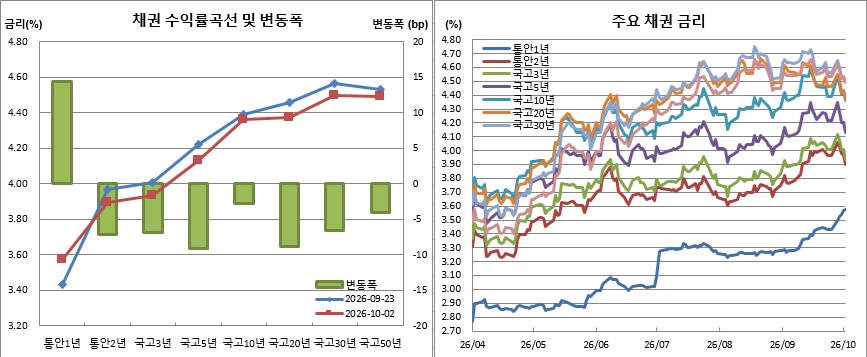
실제 지난한주(지난달 23일 대비 이달 2일 기준) 통안2년물은 7.1bp, 국고3년물은 6.9bp, 국고10년물은 2.7bp, 국고30년물은 6.6bp 떨어졌다. 이에 따라 주초 4.119%까지 올라 3년10개월만에 최고치를 기록했던 국고3년물 금리는 한달여만에 4%를 밑돌았다.
채권 금리는 단기고점을 본 분위기다. 정부의 국고채 발행물량 축소가 연말까지 계속될 가능성이 높은데다, 필요시 긴급 바이백 등 시장안정 조치를 여러번 표명하는 등 당국 의지도 강력해 보이기 때문이다.
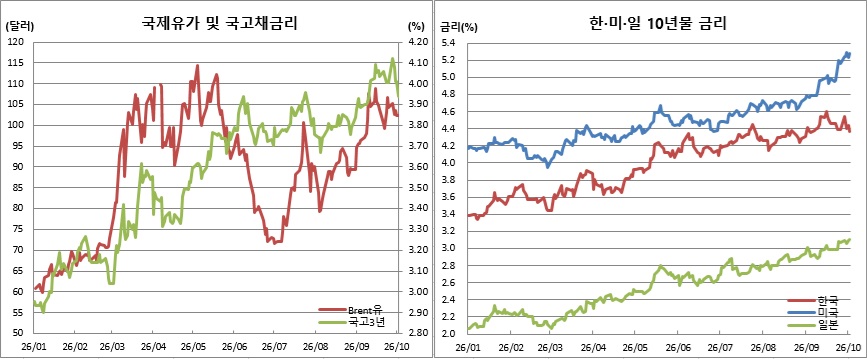
경계감이 컸던 대외 상황 역시 피크아웃하는 분위기다. 우선 미국 연방준비제도(Fed·연준)의 백투백 인상 가능성이 크게 누그러졌다. 중동 경계감은 여전하지만 일단 국제유가도 안정세를 찾는 흐름이다.
다음주는 특별한 이벤트가 없다. 개천절 대체휴일과 한글날 휴장으로 거래일도 불과 사흘뿐이다. 결국 중동과 대외 금리 움직임 등 상황이 장 분위기를 좌우할 것으로 보인다. 추가 강세를 이어가더라도 최근 금리 하락세가 컸던 만큼 속도조절 가능성이 높겠다.
재정경제부의 국고채 발행도 연달아 있다. 다만 이달 국고채발행계획 물량이 크게 줄었다는 점에서 부담스런 재료는 아니다. 6일엔 2년물 2조1000억원, 7일엔 30년물 1조8000억원, 8일엔 물가채 1000억원 규모로 입찰이 진행된다. 전달 경쟁입찰물량 대비 2년물은 1조원, 30년물은 7000억원 줄어든 규모다.
반면, 은행채 발행 급증에 따른 크레딧 경계감은 부담스런 재료로 작용하겠다. 최근 금리 상승에 따른 머니무브와 함께 은행채 발행 증가가 이어질 것으로 보여서다. 실제 은행채 발행은 전년동월대비 기준 7월 2조6500억원, 8월 6조6700억원, 9월 5조8780억원 늘었다. 연말로 갈수록 만기도래 물량도 늘어 매월 20조원을 넘나들고 있다.
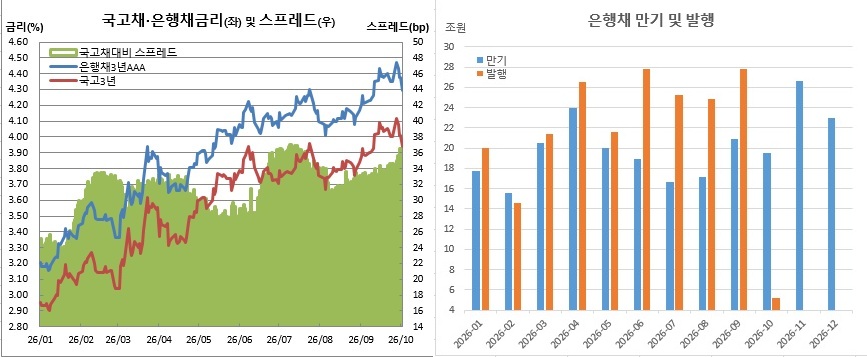
이런 이유로 최근 채권 강세 분위기 속에서도 AAA등급 은행채 3년물 스프레드는 확대됐다. 1일엔 36.6bp까지 벌어져 7월14일 이후 2개월보름만에 최대치를 보였다.
이밖에도 6일(현지시간)엔 우에다 일본은행(BOJ) 총재가 연설을, 8일엔 8월 국제수지 및 연준 연방공개시장위원회(FOMC) 9월 의사록 공개가 예정돼 있다.