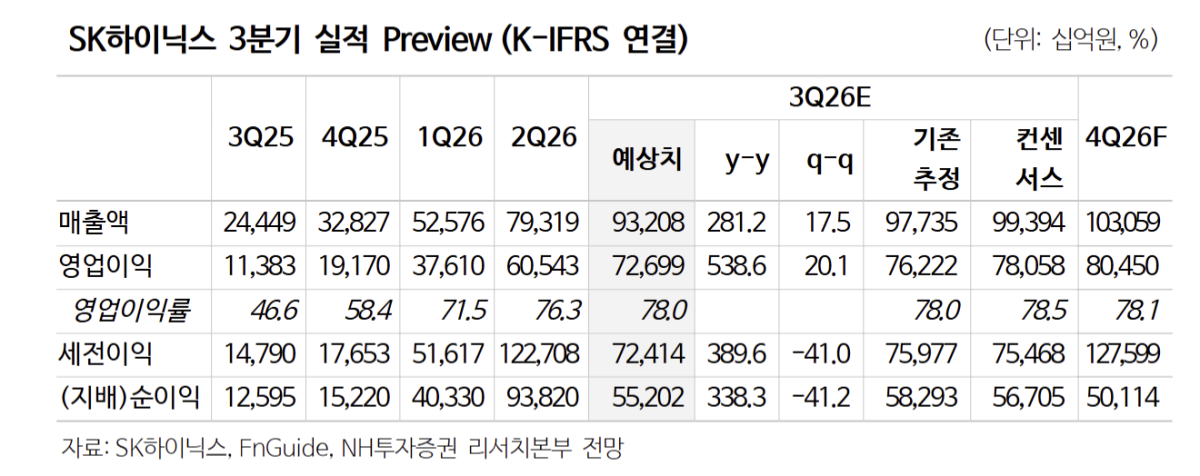
NH투자증권은 30일 SK하이닉스에 대해 인공지능(AI) 시대의 강력한 메모리 수요와 장기공급계약 확대를 바탕으로 높은 이익 수준을 지속할 가능성이 크다며 목표주가 340만원과 투자의견 ‘매수(Buy)’를 유지했다.
류영호 NH투자증권 연구원은 “주요 고객사와의 HBM 계약과 품질 논란이 존재하지만 펀더멘털 변화는 제한적”이라며 “피크아웃 우려보다는 장기공급계약을 기반으로 한 지속 가능한 영업이익 수준에 주목할 필요가 있다”고 밝혔다.
특히 HBM4E부터 커스텀 제품 비중이 확대되면서 주요 고객사와의 장기 공급계약이 SK하이닉스의 공급 지위를 더욱 공고히 할 것으로 전망했다. 최근 제기된 품질 이슈 역시 충분히 해결 가능한 수준으로 평가했다.
류 연구원은 “최근 ASIC 시장 성장으로 HBM 수요는 더욱 확대될 것으로 예상된다”며 “이는 범용 D램 공급 증가를 제한해 전체 메모리 업황에도 긍정적인 영향을 줄 것”이라고 분석했다.
이어 “추론과 AI 에이전트 확산으로 메모리 수요는 오히려 증가하고 있다”며 “장기공급계약의 전략적 가치와 고객사와의 결속력도 더욱 강화될 것”이라고 설명했다.
단기적으로는 환율 영향으로 3분기 실적이 시장 기대를 밑돌 가능성이 있다고 봤다. 다만 3분기부터 HBM4 출하량이 늘면서 HBM이 평균판매가격(ASP)에 미치는 영향도 점차 긍정적으로 전환될 것으로 전망했다.
류 연구원은 “3분기 실적 발표에서 공개될 추가 주주환원 정책도 주가에 긍정적인 요소”라며 “기술력 기반의 고성능 메모리를 바탕으로 차세대 메모리 시대를 준비하는 만큼 긍정적인 시각을 유지한다”고 말했다.