(유안타증권)
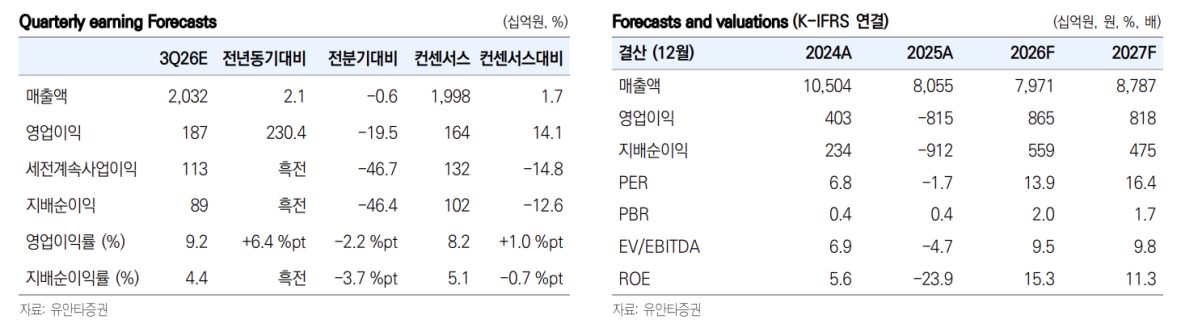
유안타증권은 21일 대우건설에 대해 주택·건축 부문 수익성 회복과 대형 프로젝트 수주 확대가 기대된다며 목표주가 2만4000원과 투자의견 ‘매수(Buy)’로 커버리지를 개시했다.
김도엽 유안타증권 연구원은 “대우건설은 상반기 주택·건축 부문에서 놀라운 수준의 수익성 개선을 기록했다”며 “수주 성장까지 고려하면 밸류에이션 재평가가 가능할 것”이라고 밝혔다.
수주 전망도 크게 높아졌다. 대우건설은 지난달 연간 신규 수주 목표를 기존 18조원에서 27조원으로 50% 상향했다. 체코 두코바니 원전, 파푸아뉴기니 LNG, 나이지리아 인도라마 비료공장, 모잠비크 LNG, 가덕도신공항 등 대형 프로젝트를 반영한 결과다.
김 연구원은 “상향분 9조원은 5개 주요 파이프라인의 절반가량만 반영한 것으로 보수적인 가이던스”라며 “연간 수주 목표를 초과 달성할 가능성도 충분하다”고 분석했다.
내년부터는 베트남 주택 사업도 성장 동력으로 작용할 전망이다. 김 연구원은 “내년부터 베트남 주택 물량 인도가 시작되면서 매출이 본격적으로 인식될 것”이라며 “올해 예상 매출 1000억원을 크게 웃돌 것”이라고 말했다.
원전 사업은 추가적인 리레이팅 요인으로 꼽았다. 그는 “향후 한국 정부의 웨스팅하우스 지분 투자와 경영권 확보 등이 현실화될 경우 대우건설은 팀코리아 원전 주간사로서 역할이 확대될 수 있다”며 “체코 두코바니 원전뿐 아니라 미국 등 북미와 유럽 지역에서 APR1400 수주 가능성이 커질 것”이라고 전망했다.