엑스코프리 이을 차세대 성장 동력 확보
상반기 유입된 현금…신약에 재투자
SK바이오팜이 뇌전증 신약 ‘엑스코프리(성분명 세노바메이트)’로 확보한 현금을 바탕으로 신약 후보물질 도입에 속도를 낸다. 한달 새 후기 임상 단계의 뇌전증 신약 후보물질과 파킨슨병 후보물질까지 품었다. 이를 통해 엑스코프리 단일 제품 의존도를 낮추고 중추신경계(CNS) 분야에서 제2·3의 성장 동력을 확보하려는 전략이다.
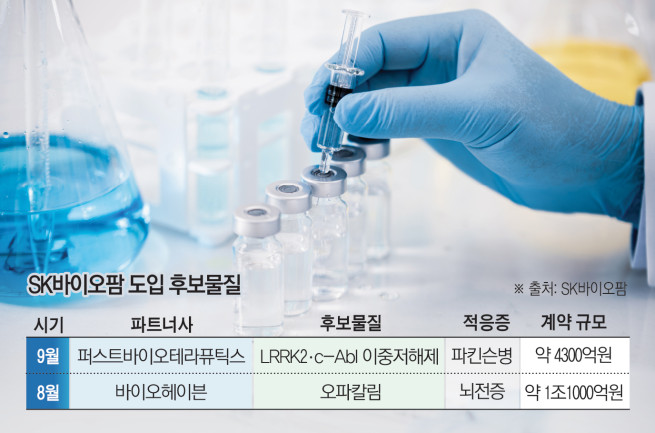
20일 업계에 따르면 SK바이오팜은 퍼스트바이오테라퓨틱스와 파킨슨병 치료제 후보물질의 글로벌 독점 개발·상업화 권리를 확보하는 계약을 체결했다. 계약 규모는 계약금 25억원을 포함해 최대 약 4308억원이다. 별도로 30억원 규모의 전략적 지분투자(SI)도 단행한다.
이번에 도입한 후보물질은 LRRK2와 c-Abl을 동시에 저해하는 저분자 경구용 치료제다. 질병의 진행 과정 자체에 개입하는 질병조절치료제(DMT)로 개발 중이다. 현재 전임상 후보물질 선정 단계로 SK바이오팜은 연구 결과를 바탕으로 임상시험계획(IND) 신청을 위한 후속 개발을 검토할 예정이다.
앞서 SK바이오팜은 지난달 바이오헤이븐으로부터 뇌전증 신약 후보물질 ‘오파칼림’을 최대 7억9500만달러(약 1조996억원)에 도입했다. 오파칼림은 선택적 칼륨채널 Kv7 활성제로 성인 부분발작 환자를 대상으로 임상 2·3상이 진행 중이다. 개발이 계획대로 진행되면 SK바이오팜은 2029년 미국 출시가 목표다.
다만 최근 미국 식품의약국(FDA)이 오파칼림의 비임상 독성시험에서 확인된 소견이 설치류에 국한된 것인지 판단하기 위해 부분 임상 보류를 결정했다. SK바이오팜은 바이오헤이븐이 FDA가 요청한 추가 비임상 자료를 제출하고 10~11월 중 이번 사안이 해결될 것으로 예상한다고 전했다.
두 후보물질을 잇달아 확보할 수 있었던 배경에는 엑스코프리가 있다. 엑스코프리의 올해 2분기 미국 매출은 2244억원으로 전년 동기 대비 45.6% 증가했고 상반기 누적 매출은 4221억원을 기록했다. 이에 힘입어 SK바이오팜은 상반기 매출 4753억원, 영업이익 1868억원을 기록했다.
SK바이오팜은 엑스코프리의 판매 호조를 바탕으로 신약 도입에 활용할 수 있는 현금을 확보했다. 올해 상반기 영업활동에서 약 960억원의 현금이 유입됐고 6월 말 기준 현금 및 현금성자산은 약 3800억원으로 지난해 말 약 3078억원보다 700억원 이상 늘었다. 엑스코프리 판매 증가가 이익뿐 아니라 실제 현금창출력 확대로 이어지면서 외부 신약을 확보할 재무적 기반도 커진 셈이다.
이는 이동훈 SK바이오팜 사장이 강조해온 ‘세컨드 프로덕트’ 확보 전략과 맞닿아 있다. 회사는 엑스코프리 한 제품에만 의존해서는 지속적인 성장을 이어가기 어렵다고 보고 미국에 구축한 직판망을 활용할 수 있는 후속 제품 도입을 추진해왔다. 실제 세컨드 프로덕트 확보를 위해 여러 기업과 접촉했고 계약 성사 직전까지 간 경우도 있었다. 여기에 미래 파이프라인 확장을 위해 파킨슨병 물질도 도입했다.
SK바이오팜 관계자는 “오파칼림 도입은 그동안 회사가 강조해온 세컨드 프로덕트 확보 전략의 가장 큰 성과이고 퍼스트바이오로부터 도입한 후보물질은 초기 단계의 유망 물질을 발굴·도입해 미래 파이프라인을 확대하기 위한 전략”이라며 “앞으로도 유망한 초기 후보물질을 지속적으로 살펴볼 것이며 직접 도입하거나 파트너십을 통해 개발하는 등 여러 옵션을 검토하고 있다”고 말했다.