미 금리 하방 경직성+분기말 단기시장 및 크레딧 수급 우려 이어질 듯
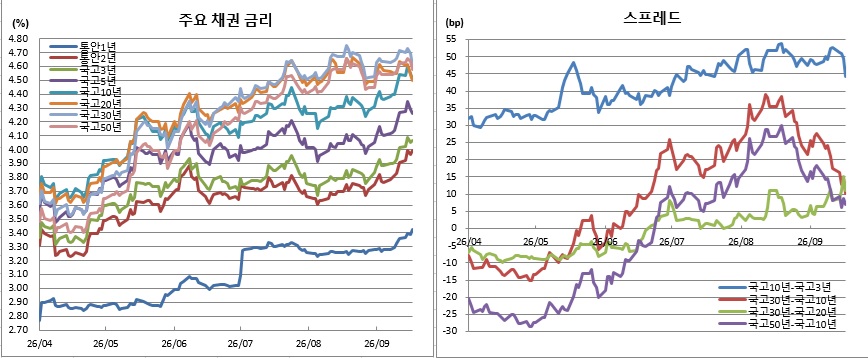
채권시장이 단기물은 약세(금리상승) 장기물은 강세(금리하락)로 엇갈렸다. 이에 따라 일드커브는 플래트닝됐다(수익률곡선 평탄화·장단기금리차 축소). 특히 대표적 장단기 금리차인 국고10년물과 3년물간 금리차는 45bp를 밑돌며 2개월만에 최저치를 경신했다.
관심을 모았던 미국 연방준비제도(Fed·연준) 9월 연방공개시장위원회(FOMC)가 정책금리를 25bp 인상했다. 다만, 만장일치 결정과 함께 점도표 상향조정으로 연내 추가 인상 가능성을 시사하면서 매파적(통화긴축적)으로 해석됐다. 분기말을 앞두고 단기시장과 크레딧 수급우려도 영향을 미쳤다. 반면 초장기 구간에서는 매수세가 이어졌다.
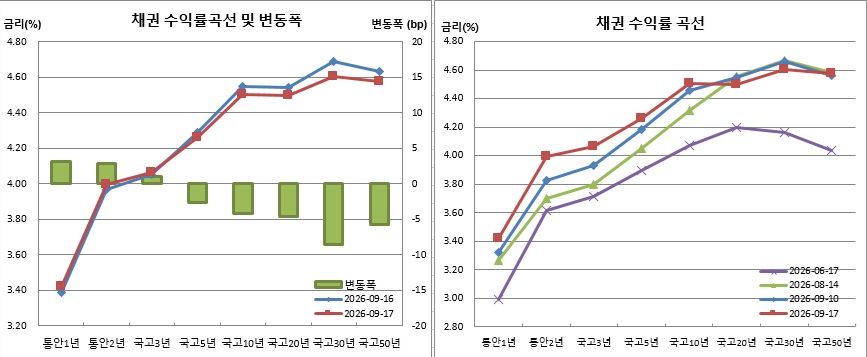
17일 채권시장과 금융투자협회에 따르면 통안2년물은 2.9bp 오른 3.995%를 기록했다. 이는 2년11개월만에 최고치를 보였던 15일(3.995%)과 같은 수준이다. 국고3년물은 1.0bp 올라 4.063%에 거래를 마쳤다.
반면 국고10년물은 4.1bp 하락한 4.506%를, 국고30년물은 8.5bp 떨어진 4.607%를 나타냈다. 각각 이틀연속 내림세다.
한국은행 기준금리(현 3.00%)와 국고3년물간 금리차는 106.3bp로 확대됐다. 반면, 국고10년물과 3년물간 스프레드는 5.1bp 좁혀진 44.3bp를 나타냈다. 이는 7월20일(44.1bp) 이후 최저치다. 국고30년물과 10년물간 금리차도 4.4bp 좁혀진 10.1bp를 기록했다. 전날 13년7개월만에 최대치를 보였던 국고30년물과 20년물 금리차는 3.9bp 줄어든 11.1bp를, 역대 최대치를 경신했던 국고50년물과 20년물간 금리차는 1.1bp 좁혀진 8.1bp를 나타냈다.
12월만기 3년 국채선물은 2틱 오른 102.21을, 10년 국채선물은 38틱 올라 103.66을 기록했다. 30년 국채선물은 102틱 상승한 105.04에 거래를 마쳤다. 이는 지난달 27일(+110틱) 이후 최대 상승폭이다.
외국인은 3선을 2593계약 10선을 4972계약 순매도했다. 반면 금융투자는 3선을 3693계약 10선을 4368계약 순매수하는 모습이었다. 투신은 10선에서 103계약을 순매수해 7거래일연속 매수세를 이어갔다. 이는 지난해 12월3일부터 11일까지 기록한 7거래일연속 순매수 이후 9개월만에 최장 순매수 기록이다.
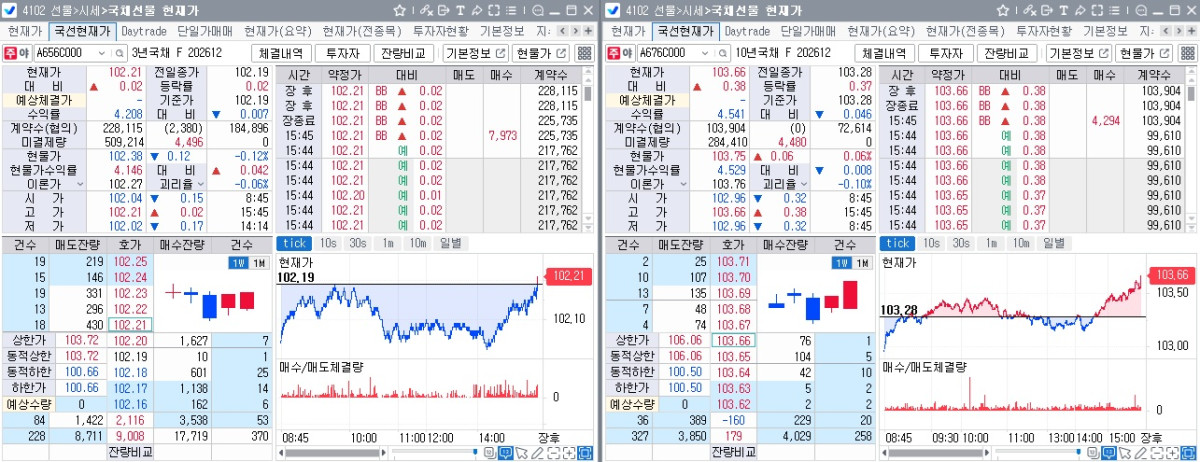
채권시장의 한 참여자는 “FOMC를 소화하며 단기물이 약세를 보인 가운데 초장기금리가 큰 폭으로 내려오면서 커브가 급격히 눌렸다. 연준이 연내 추가 인상을 시사하면서 단기금라가 많이 오른데다 분기말을 앞두고 시중은행채 발행금리가 가파르게 오르면서 단기시장을 압박했다. 반면 초장기물 수요가 강하게 유입됐다”고 전했다.
이어 그는 “악재가 상당부분 반영된 레벨이라 금리는 매력적이다. 다만 미 금리 하방이 막혀있고 단기시장과 크레딧 수급 우려가 시장 강세를 제한하는 요인으로 작용할 것 같다”고 전망했다.