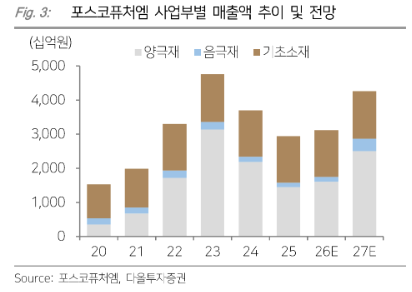
다올투자증권은 15일 포스코퓨처엠에 대해 투자의견 ‘매수’와 목표주가 29만원을 유지했다. 단기 실적은 시장 기대치를 밑돌겠지만 리튬인산철(LFP) 양극재 전환과 에너지저장장치(ESS) 수요 확대를 바탕으로 중장기 성장 동력을 확보하고 있다는 평가다.
다올투자증권은 포스코퓨처엠의 올해 3분기 매출액을 7409억원, 영업이익을 245억원으로 예상했다. 전년 동기 대비 매출은 15% 감소하지만 영업이익은 55% 늘어날 전망이다. 영업이익은 시장 컨센서스 260억원을 소폭 밑도는 수준이다. 양극재 물량은 1만1000톤으로 추정했으며, GM향 N86 출하가 이어지는 가운데 현대차향 N87과 삼성SDI향 물량 증가로 가동률 정상화가 뚜렷해질 것으로 내다봤다.
유지웅 다올투자증권 연구원은 "하반기 이후 핵심은 LFP 양극재로, 포스코퓨처엠은 현재 연 1만톤 규모의 파일럿 생산능력을 갖추고 있으며 올해 4분기부터 LFP 출하량을 확대할 것으로 전망한다"라며 "양극재 출하량을 올해 4만8000톤에서 내년 7만2000톤까지 늘어날 것으로 예상하고, LFP 수주 확정 시 내년 양극재 출하량 전망을 추가 상향할 여지도 있다"라고 봤다.
ESS 시장 확대도 기회 요인으로 꼽혔다. 유 연구원은 "LG에너지솔루션과 삼성SDI가 북미 공장의 일부 생산능력을 전기차에서 ESS용 LFP로 전환하면서 관련 양극재 수요가 늘어날 가능성이 크다"라며 "포스코퓨처엠은 국내에서 LFP 양극재 양산을 추진하는 주요 업체 가운데 하나로, 올해 11월 중국계 기업과 조인트벤처 방식의 생산라인 착공도 예정돼 있다"라고 밝혔다.
이어 "포스코퓨처엠의 양극재 생산능력은 현재 국내 기준 13만톤에서 2029~2030년 약 70만톤까지 확대될 것으로 추정한다"라며 "특히 최근 국내 배터리 업체들의 ESS향 LFP 공급 확대가 구체화되면서 포스코퓨처엠의 양극재 수요처가 전기차를 넘어 ESS로 넓어질 가능성에 주목한다"라고 강조했다.