NH투자증권 "한화, 정책 모멘텀에 NAV 할인율 축소 기대…건설·글로벌 실적 개선 전망"

입력 2025-09-19 08:55

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

(NH투자증권)
(NH투자증권)

19일 NH투자증권은 한화에 대해 정책 모멘텀에 기반한 순자산가치(NAV) 할인율 축소가 기대된다고 판단했다. 또, 건설과 글로벌 부문 실적 개선을 기대했다. 목표주가 11만9000원, 투자의견 '매수'를 제시하며 커버리지를 개시했. 전 거래일 종가는 9만1900원이다.

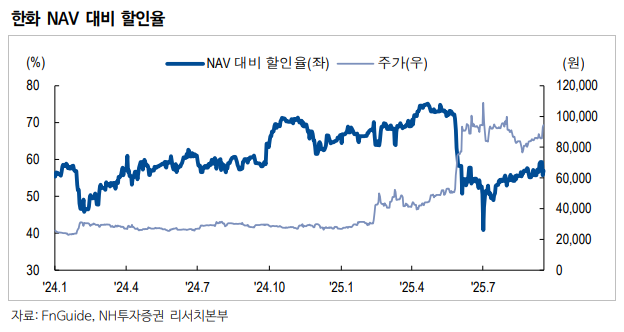
이승영 NH투자증권 연구원은 "목표주가는 NAV에 목표 할인율 45%를 적용해 산정했다"며 "정부의 거버넌스 관련 정책 추진 등으로 인한 지주회사 할인율 축소 가능성을 반영했다. 현재 NAV 대비 할인율은 58%로 타 대형 지주사 대비 높은 수준"이라고 짚었다.

이 연구원은 이어 "자체사업 실적은 개선될 것으로 전망한다"며 "건설 부문은 이라크 BNCP(Bismayah New City Project) 사업 재개 관련 이라크 국무회의 승인이 대기 중이다. 올해 2분기 말 기준 BNCP 사업 수주잔고는 약 8조5000억 원으로 프로젝트 재개 시 건설 부문 매출 성장 및 수익성 개선이 기대된다"고 평가했다.

그는 또 "글로벌 부문은 9월부터 연간 40만톤 규모의 여수 질산 공장 가동을 시작했다"며 "2026년부터 매출에 본격적으로 반영될 예정이다. 주주환원은 브랜드 라이선스, 배당수입에 연동될 것"이라고 덧붙였다.

아울러 이 연구원은 "브랜드 라이선스 매출은 한화에어로스페이스 등 계열사 실적 성장에 따라 지속 증가할 전망"이라며 "2025년 배당수입은 한화에어로스페이스 배당 확대에도 한화생명 배당 미지급으로 전년 대비 축소한 가운데 향후 한화생명 배당 재개, 한화에어로스페이스 등 자회사 배당 확대가 이루어져야 동사의 주주환원 규모가 한층 강화될 것으로 판단한다"고 말했다.

한편 주가 하락 리스크 요인으로는 △자회사 한화에어로스페이스의 주가 하락과 △건설 및 글로벌 등 자체사업 부진을 꼽았다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 용혜인, 성평등부 장관 후보 자진사퇴…“의정활동 매진”[종합]
  • 이창동 ‘가능한 사랑’, 베네치아영화제 심사위원대상…24년 만에 본상
  • 개미도 돌아선 삼전·하이닉스…9월 13조 순매도
  • [르포] 데이터 모으고 실차로 검증⋯포티투닷 자율주행 ‘테스트 기지’ 가보니
  • 대미투자 첫 사업 발표 눈앞…2000억달러 ‘안전판’ 지켜낼까
  • 이투데이 ‘2027 테크 퀘스트’ 10월 개최⋯대한민국 AI의 미래를 묻다
  • 선선해졌다고 모기 방심 금물…일본뇌염 환자 80%가 9~10월 발생 [그래픽]
  • 우정보다 묘한 우정…'포핸즈'가 되살린 라이벌 서사 [해시태그]
  • 오늘의 상승종목

  • 09.14 09:28 실시간

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 104,370,000
    • -0.73%
    • 이더리움
    • 3,368,000
    • -2.06%
    • 비트코인 캐시
    • 300,800
    • -2.46%
    • 리플
    • 1,824
    • -1.94%
    • 솔라나
    • 135,100
    • -2.31%
    • 에이다
    • 277
    • -2.46%
    • 트론
    • 461
    • -0.43%
    • 스텔라루멘
    • 242
    • -1.63%
    • 비트코인에스브이
    • 23,160
    • +3.9%
    • 체인링크
    • 15,240
    • -2.68%
    • 샌드박스
    • 49.39
    • -0.24%
* 24시간 변동률 기준