SK증권 “솔브레인, 목표주가↑⋯2026년 모멘텀 풍부”

입력 2025-07-17 08:15

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

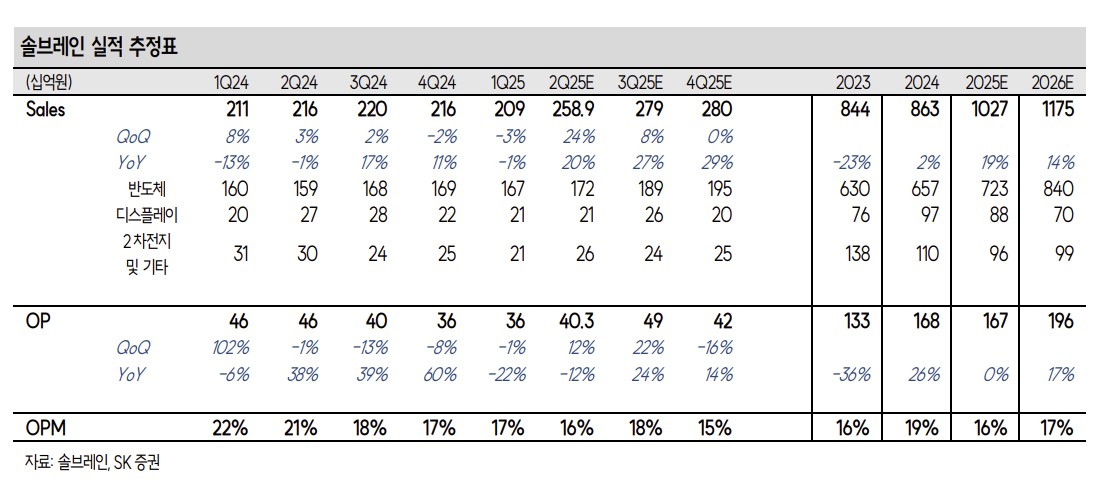
▲솔브레인 실적 추정표.  (출처=SK증권)
▲솔브레인 실적 추정표. (출처=SK증권)

SK증권은 솔브레인에 대해 투자의견 ‘매수’를 제시하고 목표주가를 25만 원으로 상향한다고 17일 밝혔다.

이동주 SK증권 연구원은 “최근 주가 상승세에 따른 단기 피로감은 있을 수 있으나 여전히 12개월 선행 주가수익비율 밴드 하단 부근에 위치해 있다”며 “주가 조정 시 매수하는 전략이 유효하다”고 설명했다.

올해 매출액은 전년 동기 대비 20% 증가한 2589억 원, 영업이익은 12% 감소한 403억 원으로 전망했다. 이 연구원은 “3월 인수한 일본 업체인 선 플루오로 시스템(Sun Fluoro System)의 실적이 2분기부터 연결 편입된다”며 “해당 업체는 케미칼 이송에 필요한 용기, 탱크 등을 제작하며 연간 매출액은 1500억 원 수준”이라고 짚었다.

본업에서도 디램(DRAM) 가동률 상승 효고로 반도체 소재의 외형 성장이 나타날 것으로 예상했다. 다만 전사 수익성은 신규 법인 인수와 본사 일회성 비용 반영이 예상돼 전분기 대비 소폭 하락할 것으로 추정했다.

상반기 비휘발성메모리(NAND) 감산과 전환 투자가 집중되면서 인산계에 여파가 있었으나 DRAM 중심의 가동률 회복으로 불산계에는 반등이 나타나고 있는 것으로 추정했다. 이 연구원은 “재고에 대한 부담도 낮아져 본업은 하반기 점진적인 실적 회복이 예상된다”며 “여기에 선 플루오로 시스템 인수 효과로 상저하고의 실적 흐름에 대한 가시성은 높아졌다”고 밝혔다.

또 연말로 가면서 3D NAND 200단대 출하 비중 증가와 2026년 400단대 출하가 본격화되면서 인산계 식각액의 업황도 점차 살아날 것으로 예상했다. 불산계는 내년 D1c 시장 개화, 초산계는 고객사 3 나노 유일 대응 업체로 파운드리 업황 회복과 맞물려 내년 실적에 대한 기대감을 높일 것으로 전망했다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 온·오프 통합 ‘창간 20주년’ 이투데이가 경제의 내일을 엽니다
  • 금리도 못 꺾은 AI 랠리⋯엔비디아 6조달러 눈앞ㆍ머스크 조만장자 복귀 [금리 넘어선 AI 투자 열기]
  • "반팔 다음이 패딩?"…이른 가을 한파, 올겨울 추위 예고편일까 [이슈크래커]
  • 이유진♥차경은 결혼⋯교제 5개월 만
  • 中, 한달새 AI 모델 16개 출시⋯속도조절 대신 ‘가속페달’
  • 여야, 국감서 ’알래스카 LNG' 공방… 김정관 "500억 달러 투자 확정 아냐"
  • 삼성전자, 자사주 100% 넘게 샀는데 더 매입⋯‘수급 버팀목’ 언제까지?
  • 태풍 3개 동시에…놀로·초이완·고구마 예상 경로는?
  • 오늘의 상승종목

  • 10.06 장종료

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Morpho $175M
    • 4 Arc $222M
  • 인기 프로젝트
    • 1 iExec 인기지수 382
    • 2 Dolphin 인기지수 267
    • 3 Papertrade 인기지수 257
    • 4 TransCrypts Tools 인기지수 249
  • 토큰 언락 임박
    • HumidiFi $12.6M · 유통량 113% D-63
    • Capricorn $20.1M · 유통량 53% D-16
    • Scroll $2.7M · 유통량 51% D-15
    • DAOBase $580K · 유통량 43% D-11
Source from