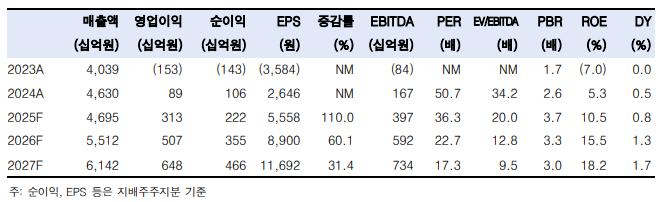
9일 한국투자증권은 HD현대미포에 대해 주가 상승 여력이 부족하다며 투자의견을 '중립'으로 하향했다. 목표주가는 제시하지 않았다. 전 거래일 종가는 19만7000원이다.
강경태 한국투자증권 연구원은 "HD현대미포 실적은 HD현대베트남조선과 오더북(수주잔량)을 구분해서 봐야한다"며 "HD현대조선 2027년 연결 매출액은 6조1423억 원, 영업이익은 6476억 원으로 추정한다"고 말했다.
이어 "회사별로 HD현대미포는 별도 5조4959억 원, HD현대베트남조선 1조4463억 원, 기타 및 연결조정(HD현대이엔티와의 내부거래)은 마이너스(-) 8000억 원"이라며 "HD현대베트남조선의 증설을 감안한 숫자"라고 덧붙였다.
강 연구원은 "11만5000DWT급 LR2는 HD현대베트남조선의 일감"이라며 "MR에 비해 계약 선가가 높기 때문에 이를 같은 선형으로 간주해서 평균하면 안 된다. 2027년 HD현대베트남조선 매출액의 53.5%가 LR2로 만들어질 것"이라고 분석했다.
그는 또 "HD현대미포 별도 영업이익률 상승세는 선종별 mix 개선 때문에 발생한다"며 "올해부터 주력 선종 수주 색깔이 바뀌었기 때문인데 2027년 별도 매출액의 42.0%를 LPG/LCO2 운반선, 20.9%를 LNG 벙커링선으로 만들어 낼 것"이라고 판단했다.
강 연구원은 "사업부별 가치 합산 방식인 SOTP 방식으로 산출한 적정 기업가치는 9조2000억 원이다. 이는 영업가치 8조1000억 원에 2027년 말 순현금 추정치 1조1000억 원을 가산해서 구했다"며 "영업가치는 2027년 상각전영업이익(EBITDA) 추정치에 2년 선행 EV/EBITDA 11.0배를 적용해서 산출했다. 대형사와 달리 밸류에이션 적용 시점을 2027년으로 설정한 이유는 중소형 선박의 건조기간과 HD현대미포의 상선 수주잔고 길이를 감안한 것"이라고 말했다.
아울러 강 연구원은 "2년 선행 EV/EBITDA 11.0배는 2007년 10월 HD현대미포의 EV 고점과 2009년 EBITDA를 비교해서 구한 값"이라고 덧붙였다.