"키움증권, 일부 PF 시장 반등에 우량 딜 익스포저 확대"

입력 2024-10-02 08:03

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

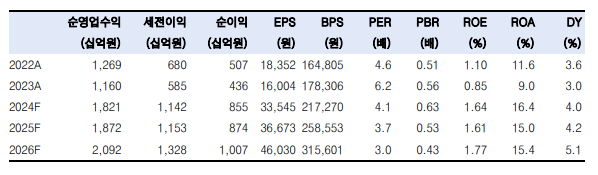
(출처=한국투자증권)
(출처=한국투자증권)

한국투자증권은 2일 키움증권에 대해 최근 부동산 프로젝트파이낸싱(PF) 익스포저를 확대하며 수익 창출을 도모하고 있다고 평가했다. 목표주가(17만 원)와 투자의견(‘매수’)은 유지했다.

백두산 한국투자증권 연구원은 “1조 원을 하회하던 키움증권 PF 채무 보증은 올해 2분기 기준 1조4000억 원까지 증가했다”며 “우량 딜에 대해 선별적으로 진입하지만, 진행 시 개별 건에 대해서는 통상적인 증권사 진행 딜 규모보다 더 공격적으로 들어가고 있다”고 밝혔다.

백 연구원은 “송도국제화복합단지와 부산 범어동 개발 사업, 롯데건설 조성 PF펀드 투융자 등을 비롯해 키움증권의 구조화·PF 수수료 수익은 상반기 825억 원으로 전년 동기 대비 183% 증가해 전체 순수익 증가에 크게 기여했다”고 분석했다.

이어 “자기자본 대비 상대적으로 PF 규모가 적어 동 익스포저 확대 여지가 있는 상황에서 일부 PF 시장 반등에 따른 수익 창출 기회를 포착한 것으로 보인다”며 “특히 기업금융(IB)과 세일즈앤드트레이닝(S&T) 부문에서는 타겟 총자산이익률(ROA) 6%의 우량 딜에 대해 선택과 집중을 하겠다는 전략”이라고 진단했다.

백 연구원은 “이를 통해 리테일 이외의 다양한 부문으로 사업 포트폴리오를 다각화하겠다는 구상으로, 올해 실시한 PF 딜들도 해당 범주에 속한다”며 “3분기 중에도 목동 옛 KT부지 개발사업에 대해 단독으로 6100억 원 브릿지론을 들어가 상당한 수익이 예상되며, 해당 사업은 내년에 본PF로 전환될 예정”이라고 설명했다.

또 “PF뿐 아니라 리테일 부문도 예상보다 양호한 실적이 예상된다”며 “3분기 들어 국내 주식 일평균 거래대금은 18조 원까지 하락했으나 밴드 하단으로 향후 반등이 예상된다”고 내다봤다.

그러면서 “해외주식은 시장 전체 약정대금이 3분기 들어 전 분기 대비 36% 늘어났으며, 해외주식 7~8월 약정점유율은 34.5%로 전 분기 대비 0.6%포인트(p), 전년 동기 대비 5.1%p 개선되는 그림”이라고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 이투데이 ‘2027 테크 퀘스트’ 10월 개최⋯대한민국 AI의 미래를 묻다
  • 2026 아이치·나고야 아시안게임…한국 선수 주요 경기 일정은? [그래픽 스토리]
  • 8개월 만에 두 번 파업은 피했지만…서울 시내버스 '통상임금' 갈등 뇌관 여전
  • 단독 마약사범 10명 중 6명이 2030…외국인 의료용 마약 처방도 5년새 60% 급증
  • SK하이닉스, 첫 합의안 부결 3주 만에 임단협 타결⋯성과급 현금 비중 50%
  • 단독 “무료라더니...해지하면 82만원 위약금” 성장앨범 갈등 5년간 805건[생애 첫사진의 함정②]
  • 일본기상청이 본 예비 태풍 '두쥐안', 경로 분석
  • K리그 ‘승부조작 사주’ 녹취 의혹…축구협회 내부 조사 착수
  • 오늘의 상승종목

  • 09.16 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 104,278,000
    • +0.27%
    • 이더리움
    • 3,311,000
    • +0.7%
    • 비트코인 캐시
    • 299,900
    • +0%
    • 리플
    • 1,770
    • -2.1%
    • 솔라나
    • 135,000
    • +0.6%
    • 에이다
    • 266
    • -2.21%
    • 트론
    • 460
    • +0.88%
    • 스텔라루멘
    • 247
    • -0.4%
    • 비트코인에스브이
    • 21,460
    • -2.68%
    • 체인링크
    • 15,000
    • -1.51%
    • 샌드박스
    • 46.4
    • +0.85%
* 24시간 변동률 기준