[머니있슈] “신세계인터내셔날, 2분기 영업익 기대치 상회 전망…추세적 상승은 어려워”

입력 2022-07-05 08:51

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

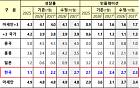
(출처=DB금융투자)
(출처=DB금융투자)

DB금융투자는 5일 신세계인터내셔날에 대해 ‘강한 백화점 소비가 지속될 것’이라며 ‘매수’를 추천했다. 목표주가는 4만4000원을 유지했다.

허제나 DB금융투자 연구원은 “비수기에도 백화점 소비가 강했다”며 수입 패션 및 화장품의 호실적이 전망된다”고 전했다.

2분기 신세계인터내셔날의 연결 매출과 영업이익은 각각 전년 동기 대비 11.9%, 34% 증가한 3813억 원, 355억 원으로 전망했다. 통상적으로 2분기는 패션 비수기이지나 백화점 채널 중심 소비가 강하게 나타나면서 영업이익 컨센서스 320억 원을 상회할 것이란 예측이다.

신세계인터내셔날의 현재 주가는 저평가 구간에 진입했으나 추세적 주가 상승을 기대하기는 시장 환경이 어렵다고 봤다.

허 연구원은 “올해는 내수 소비가 강하게 회복되면서 백화점 중심 브랜드를 전개하는 업체들의 성장세가 뚜렷했다”며 “하지만 최근 금리 인상과 함께 가계이자 부담이 확대되고, 주식을 포함한 자산가치가 하락하면서 내년도 소비 위축 가능성을 높이고 있다”고 말했다.

이어 “현재 신세계인터내셔날의 주가는 12개월 예상 순이익 기준 8.4배에서 거래되고 있어 저평가 구간에 진입했다고 판단한다”며 “방어주 차원의 매수 전략이 바람직해 보인다”고 덧붙였다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 미국 중간선거, 7개 경합주가 운명 좌우
  • 단독 한미동맹 예산 걷어내고 中 '전략협력' 신설…비핵화 예산도 20% 삭감
  • AMRO, 韓 성장률 3.1→3.3% 상향…내년 2.2→2.7%
  • 현대차ㆍ기아, 美 3위 턱밑 추격⋯포드와 격차 불과 '1195대'
  • 강남보다 더 뛰는 ‘노도강’ 재산세…2030년 76% 늘어난다
  • 수변 품은 아파트 몸값 '쑥'⋯한강·호수 인접 단지 공급 잇따라
  • ‘AI 전도사’ 손정의도 경고⋯“초지능, 극도로 위험할 수도”
  • 고금리도 삼킨 AI 열풍⋯월가 랠리, 10년물 美국채 금리 6%가 ‘고비’
  • 오늘의 상승종목

  • 10.02 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 116,545,000
    • +0.82%
    • 이더리움
    • 3,666,000
    • +0.19%
    • 비트코인 캐시
    • 425,300
    • -1.41%
    • 리플
    • 2,043
    • +0.34%
    • 솔라나
    • 162,500
    • -1.46%
    • 에이다
    • 367
    • +9.88%
    • 트론
    • 456
    • +0.22%
    • 스텔라루멘
    • 296
    • +0.34%
    • 비트코인에스브이
    • 26,950
    • -0.81%
    • 체인링크
    • 18,920
    • -1.41%
    • 샌드박스
    • 96.47
    • -9.84%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Morpho $175M
    • 4 Arc $222M
  • 인기 프로젝트
    • 1 Infinity Ground 인기지수 279
    • 2 zipcoin zk 인기지수 273
    • 3 Papertrade 인기지수 272
    • 4 Dolphin 인기지수 253
  • 토큰 언락 임박
    • HumidiFi $12.8M · 유통량 113% D-65
    • Capricorn $19.5M · 유통량 53% D-18
    • Scroll $2.5M · 유통량 51% D-17
    • DAOBase $580K · 유통량 43% D-13
Source from