삼성바이오로직스, 4공장 증설 가시화 ‘목표가↑’-유진투자

입력 2020-04-21 07:48

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

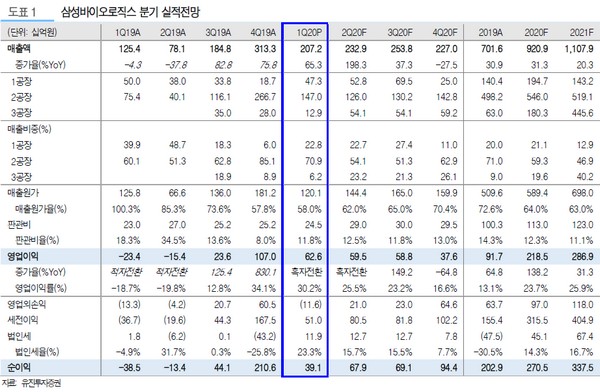
▲삼성바이오로직스 분기 실적 전망.
▲삼성바이오로직스 분기 실적 전망.
유진투자증권은 21일 삼성바이오로직스에 대해 4공장 증설이 가시화하고 있다며 목표주가를 51만 원에서 62만 원으로 올리고 투자의견 ‘매수’를 유지했다.

유진투자증권 한병화 연구원은 “1분기 매출액과 영업이익은 각각 2072억 원, 626억 원으로 전년동기 대비 매출액은 65% 증가했고 영업익은 흑자 전환해 당사 추정치와 시장 컨센서스 영업이익을 대폭 웃돌았다”며 “1분기의 가동률이 1, 2공장 풀캐파 수준에 3공장도 20% 수준으로 점진적으로 상승하고 있어 2분기 실적 개선세도 유지될 것”이라고 판단했다.

한 연구원은 “Vir와의 계약으로 3공장의 가동률은 60% 수준이 확보됐고 추가 수주를 위해 4공장 증설이 필요한 상황이 됐다”며 “아시아에 있는 글로벌 최대의 바이오 약품 생산능력(36.4만ℓ)을 보유한 삼성바이오로직스에는 코로나 팬데믹이 성장의 날개를 달아주고 있다”고 평가했다.

그는 “목표주가 상향의 이유는 4공장 증설의 가시화 때문으로, 주총에서 CEO도 4공장 증설에 대해 언급한바 있다”며 “기존 목표주가는 3공장까지 풀캐파 수준으로 생산되는 2023년을 기준으로 산정했다. 하지만 4공장 증설에 따른 이익 증가는 2024년부터 계상될 것으로 판단된다”고 덧붙였다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • KB證, “삼성전자, 中창신메모리 기술보다 5~7년 앞서⋯저평가 매수 기회”
  • 미국 9월 CPI, 3.7% 상승...이달 금리인상 확률 54%
  • 인천 흉기난동범, 범행전력 더 있었다…신상공개는?
  • 제약급 설비부터 AI 생산라인까지…충북에서 본 K뷰티 경쟁력 [르포]
  • LG전자ㆍ애플, 1998년 인연에서 AIㆍ스마트홈 동맹으로 진화 [LGㆍ애플, 동맹의 진화]
  • '검은 목요일' 코스피·코스닥 매도 사이드카 잇단 발동
  • AI 인프라ㆍ반도체주 우수수⋯코어위브 15%↓ㆍ마이크론 4%↓ [뉴욕증시 무버]
  • 9월까지 목표 절반도 못 채운 해외건설…500억달러 달성 ‘빨간불’
  • 오늘의 상승종목

  • 10.15 13:16 실시간

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 109,779,000
    • -2.82%
    • 이더리움
    • 3,207,000
    • -5.4%
    • 비트코인 캐시
    • 356,400
    • -5.34%
    • 리플
    • 1,773
    • -4.16%
    • 솔라나
    • 139,100
    • -4.2%
    • 에이다
    • 300
    • -5.96%
    • 트론
    • 448
    • +0.22%
    • 스텔라루멘
    • 244
    • -5.06%
    • 비트코인에스브이
    • 23,940
    • -4.58%
    • 체인링크
    • 16,380
    • -6.51%
    • 샌드박스
    • 73
    • -8.01%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Mesh Series C $75M
    • 3 World OTC $52.5M
    • 4 Alpaca $135M
  • 인기 프로젝트
    • 1 Bitway Infra 인기지수 406
    • 2 Walrus Infra 인기지수 343
    • 3 Pearl 인기지수 335
    • 4 Quack AI x402 인기지수 304
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-55
    • Allora 유통량 89% D-27
    • DAOBase $580K · 유통량 43% D-3
    • Capricorn 유통량 53% D-8
Source from