현대홈쇼핑, 매력적 주가에 재평가 기대 ‘목표가↑’-현대차증권

입력 2019-03-13 08:15

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

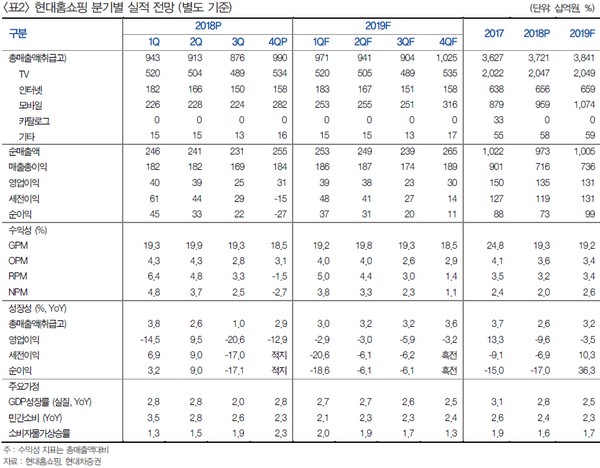
현대차증권은 13일 현대홈쇼핑에 대해 현 주가가 매력적인데다 재평가에 대한 기대도 있다며 목표주가를 13만3000원에서 16만 원으로 올리고 투자의견 ‘매수’를 유지한다고 밝혔다.

현대차증권 박종렬 연구원은 “현대홈쇼핑은 그동안 주주가치 증대에 대한 노력이 다소 부족했던 측면이 있다”며 “경쟁사인 GS홈쇼핑의 경우 지난 2014년 이후 주당배당금을 7700원으로 올린 이후 배당성향을 40% 전후로 꾸준히 유지해오고 있는 것에 비해, 현대홈쇼핑은 2014~2018년 평균 20%로 현저히 낮은 상태”라고 진단했다.

박 연구원은 “일부 외국계 및 국내기관투자가들의 주주행동 주의가 활발하게 진행되고 있는 가운데 회사 측에 대한 요구사항은 합리적인 자본배분 정책을 실시하고, 자사주 매입소각 및 배당 증대 등으로 요악된다”며 “이번 기회를 통해 주주가치 증대를 위한 노력이 필요한 것이 사실”이라고 지적했다.

그는 “올해 연말 순현금에 자회사 가치를 더하면 9221억 원으로 시가총액 대비 68.6% 수준으로 실질 P/E는 4.2배로 극단적인 저평가 상태”라며 “현대홈쇼핑의 적극적인 주주가치 증대를 위한 노력이 수반된다면 충분히 재평가의 계기가 될 것”이라고 밝혔다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • IMF, 韓 부채비율 54.4→46.1% 하향…"GDP 성장·세입 개선"
  • 신임 대통령 비서실장에 임광현 국세청장…“국민 체감할 변화 만들 것”
  • 제약급 설비부터 AI 생산라인까지…충북에서 본 K뷰티 경쟁력 [르포]
  • LG전자ㆍ애플, 1998년 인연에서 AIㆍ스마트홈 동맹으로 진화 [LGㆍ애플, 동맹의 진화]
  • 日 방산 소부장 공략 가속⋯K방산 공급망 경쟁력 시험대
  • 9월까지 목표 절반도 못 채운 해외건설…500억달러 달성 ‘빨간불’
  • 증시 꺾이자 연기금 수익률도 뒷걸음…한 달 새 12%P ‘뚝’
  • 호르무즈 이어 아람코까지…중동 ‘석유 동맥’ 다시 흔들
  • 오늘의 상승종목

  • 10.14 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 112,808,000
    • -0.43%
    • 이더리움
    • 3,388,000
    • -0.88%
    • 비트코인 캐시
    • 377,500
    • +1.67%
    • 리플
    • 1,852
    • -0.54%
    • 솔라나
    • 145,000
    • -1.23%
    • 에이다
    • 318
    • -1.55%
    • 트론
    • 449
    • +0.67%
    • 스텔라루멘
    • 257
    • -2.28%
    • 비트코인에스브이
    • 25,000
    • -1.96%
    • 체인링크
    • 17,430
    • -1.41%
    • 샌드박스
    • 78.6
    • -5.56%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Morpho $175M
    • 4 Arc $222M
  • 인기 프로젝트
    • 1 Bitway Infra 인기지수 354
    • 2 Papertrade DeFi 인기지수 347
    • 3 LayerAI Infra 인기지수 302
    • 4 Catalyst AI Agent 인기지수 297
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-56
    • Allora 유통량 89% D-28
    • DAOBase $580K · 유통량 43% D-4
    • Capricorn 유통량 53% D-9
Source from