유안타증권은 7일 현대로템에 대해 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 부진한 수주 흐름과 글로벌 비교기업의 멀티플 하락을 반영해 목표주가를 기존 30만원에서 15만원으로 하향 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
백종민 유안타증권 연구원은 “현대로템의 3분기 연결 기준 매출액은 1조7961억원으로 전년 동기 대비
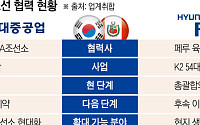
12월 회담 거론…방산협력 진전 주목HD현대, 잠수함 설계 후 건조계약 추진현대로템, K2·장갑차 195대 후속계약 추진
한국과 페루가 정상회담 개최를 논의하면서 양국 방산·조선 협력이 진전될지 주목된다. HD현대중공업은 잠수함 건조 계약을, 현대로템은 전차·장갑차 공급을 위한 후속 계약을 추진하고 있다. 정상외교를 계기로 무기 수출과 현지 산업 육성을