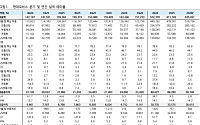
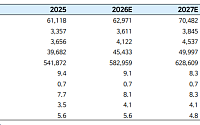
iM증권이 현대모비스에 대해 4분기 사상 최초로 분기 영업이익 1조원을 달성할 것이라며, 투자의견 '매수'와 목표주가 58만원을 유지했다.
2일 이상수 iM증권 연구원은 "시장에서 우려하고 있는 인도 공장 화재와 반도체 가격 상승 리스크가 모두 3분기 실적에 반영됐음에도 제조 부문이 2개 분기 연속 흑자를 이어갔다는 점이 인상적"이라고 밝혔다.
iM증권은 15일 현대모비스에 대해 4분기 이익 성장이 기대되고 액츄에이터 사업의 잠재 가치가 기업가치 상방을 열어줄 것이라며 투자의견 '매수'와 목표주가 58만원을 유지했다.
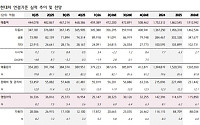
iM증권은 현대모비스의 올해 3분기 매출액을 전년 동기 대비 0.8% 증가한 15조1000억원, 영업이익은 16.5% 늘어난 9091억원으로 전망했다. 3분기 국내 완성차 생산
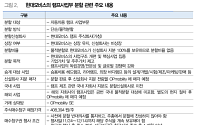
현대모비스의 램프사업 매각이 가시화된 가운데 사업부 분할과 매각이 회사 실적에 미치는 영향은 제한적일 것이라는 증권가의 분석이 나왔다. 비핵심 사업 정리를 통한 사업 효율화와 현금 유입에 따른 투자 여력 확대에 주목해야 한다는 평가다.
1일 금융감독원 전자공시시스템에 따르면 현대모비스는 전날 자동차용 램프 사업부를 물적분할하는 방안을 공시했다. 분할 신
NH투자증권은 27일 현대모비스에 대해 인도 공장 화재에 따른 손실 인식에도 제조 부문 흑자와 사후관리(AS) 사업의 견조한 실적이 이어지고 있다며 투자의견은 ‘매수(Buy)’를 유지했다. 다만 신사업 구체화 시점에 대한 눈높이를 낮추며 목표주가는 87만원에서 71만원으로 하향 조정했다.
하늘 NH투자증권 연구원은 “2분기 실적은 인도 공장 화재로 인
현대차 주가가 로보틱스·피지컬 인공지능(AI) 기대감으로 급등한 뒤 한 달 새 30% 가까이 조정을 받으면서 하반기 주가 향방에 관심이 쏠리고 있다. 증권가는 2분기 실적 부진은 상당 부분 주가에 반영됐다고 보면서도, 반등의 핵심 조건은 신사업 기대감보다 자동차 본업의 회복 여부라고 진단했다.
10일 한국거래소에 따르면 현대차는 전 거래일 대비 2.6