이엔셀이 정규장 종료 후에도 상승세를 이어가며 애프터마켓에서 상한가에 도달했다. 삼성전자와 SK하이닉스 등 반도체 대형주는 정규장 종가 대비 소폭 하락하며 상승 폭을 일부 반납했다.
21일 금융투자업계에 따르면 전거래일 한국거래소(KRX) 애프터마켓에서 이엔셀은 전 거래일 대비 29.90% 오른 6820원에 거래를 마쳤다. 정규장 종가 6620원과 비
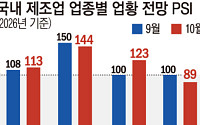
업황 전망 PSI 113 기록…전월 대비 5p 상승하며 긍정 흐름반도체 수출 비중 47.5%로 역대 최고치…車 부문도 회복세 기대철강·화학은 기준치 밑돌며 부진 지속…"수출 호황 속 기초 체력 키워야"
다음 달 국내 제조업 경기가 수출과 내수의 동반 회복세에 힘입어 전월에 이어 긍정적인 흐름을 이어갈 것으로 전망됐다.
다만 지표 상승의 기저에는 글로벌
10월 업황 전망 PSI 113 기록…전월비 5p 상승하며 긍정 흐름 지속 반도체·디스플레이 및 자동차 호조…파업 종료·신차 효과 등 기대 철강·화학, 수입재 단가 하락·원가 부담 탓에 기준치 하회 우려
다음 달 국내 제조업 경기가 내수와 수출의 동반 호조에 힘입어 전월에 이어 기준치인 100을 상회하며 긍정적인 흐름을 이어갈 것으로 전망됐다
전장부품과 레미콘, 철도 인프라, 화장품 관련주에 매수세가 몰렸다. 18일 코스피 시장에서는 DYP와 동양, 선도전기 등 5개 종목이 상한가를 기록했고, 코스닥 시장에서는 아이오케이이앤엠과 앤씨앤, 엔에프씨가 가격제한폭까지 올랐다.
DYP는 전 거래일 대비 29.95% 오른 4100원에 거래를 마쳤다. AI 데이터센터용 비상발전기 부품 수요가 새 성장 요
엔에프씨가 제조자개발생산(ODM) 사업 확대와 고기능성 신소재 성장 기대감에 상승세다.
18일 오전 9시 3분 현재 엔에프씨는 전 거래일 대비 1020원(16.06%) 오른 7370원에 거래됐다.
하나증권은 이날 엔에프씨의 3분기 연결 기준 매출액이 전년 동기 대비 47% 증가한 268억원, 영업이익은 63% 늘어난 48억원을 기록할 것으로 전망했다
하나증권은 18일 엔에프씨에 대해 화장품 제조업자개발생산(ODM) 사업 확대와 소재 부문 성장에 힘입어 실적 개선세가 이어질 것으로 전망했다. 투자의견과 목표주가는 제시하지 않았다.
박종대 하나증권 연구원은 엔에프씨의 3분기 연결 매출액과 영업이익을 각각 268억원, 48억원으로 추정했다. 전년 동기 대비 각각 47.1%, 63.4% 증가한 수준이다.
BGF에코스페셜티, 무수불산 생산 공장 이달 말 공사 완료국내 수요량의 50% 수급 가능...무수불산 공급망 자립 기대
BGF그룹 소재 부문 계열사인 KNW의 종속 회사인 BGF에코스페셜티의 무수불산 생산 공장이 이달 말 시운전에 들어간다.
9일 BGF그룹에 따르면 BGF에코스페셜티의 무수불산 생산 공장의 공사가 이달 말 완료된다.
해당 공장은 울
케미칼 부문 체질 개선 나설 듯
한화솔루션이 케미칼 부문 사업총괄 조직을 신설하고 김인환 한화첨단소재 대표를 선임했다.
2일 업계에 따르면 한화솔루션은 케미칼 부문에 사업총괄 조직을 신설하고 김 대표를 사업총괄로 발령했다.
김 총괄은 케미칼 부문의 주요 현안과 중장기 사업 전략을 지휘하게 된다. 현재 한화솔루션 케미칼 부문은 가성소다와 폴리염화비닐
다음 달 국내 제조업 경기가 내수와 수출의 동반 호조에 힘입어 2개월 만에 기준치인 100을 넘어서며 긍정적인 흐름을 보일 것으로 전망됐다.
업종별로는 글로벌 AI 인프라 투자의 수혜를 입는 반도체와 수출 반등이 기대되는 가전 등이 호조를 이끌 전망이나, 세트 수요 부진이 우려되는 디스플레이와 원가 부담을 겪는 화학 등은 기준치를 밑돌 것이란 분석이
AI 반도체 패키징ㆍ기판 소재 신성장동력 가시화HBM 세정액 첨가제 공급 확대ㆍOLED 소재 회복세 견인부채비율 66%로 대폭 감소…재무 안정성 확보
국전이 전자소재 부문의 성장에 힘입어 올해 상반기 호실적을 거두며 성공적인 턴어라운드를 이뤄냈다.
국전은 2026년 상반기 연결 기준 매출액 751억원을 기록해 전년 동기(716억원) 대비 4.9% 증
유안타증권은 10일 포스코퓨처엠에 대해 올해 3분기부터 양극재 본업 개선이 시작되고 내년에는 가동률 회복이 본격화될 것이라며 목표주가 22만6000원과 투자의견 ‘매수(Buy)’를 유지했다.
이안나 유안타증권 연구원은 “포스코퓨처엠은 2분기 에너지 소재 부문에서 흑자 전환을 기록했지만 약 100억원의 니켈 재고평가이익이 포함됐고, 양극재 출하량은 전
일회성 비용 딛고 전분기 이어 흑자 유지대산·여수 사업재편…하반기 실적 회복 노려“해외 사업 수익성 개선도 지속 노력할 것”
롯데케미칼이 2분기 재고자산 평가손실·정기보수 영향에도 흑자 기조를 이어간 가운데, 하반기에는 사업 재편 효과와 스페셜티 사업 확대를 기반으로 수익성 개선에 속도를 낼 방침이다.
7일 롯데케미칼은 올 2분기 연결 기준 매출 5
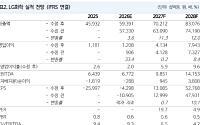
NH투자증권은 3일 LG화학에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 47만원에서 40만원으로 낮췄다. 비교기업 주가 하락을 반영해 첨단소재 부문 타깃 멀티플을 낮추고, 미국 병목현상 심화에 따른 판매 둔화 리스크를 반영해 LG에너지솔루션 영업가치를 하향한 영향이다.
2분기 연결 영업이익은 5996억원으로 영업이익률 4.2%를 기록하며 컨센
LG화학은 올해 2분기 연결 기준 매출 14조1759억원, 영업이익 5996억원을 기록했다고 31일 발표했다. 직전 분기와 비교하면 매출은 15.8% 증가했고 영업이익은 흑자 전환했다.
석유화학부문은 매출 5조3289억원, 영업이익 4265억원을 올렸다. 여수 나프타분해설비(NCC) 2공장 가동 중단에 따른 판매량 감소에도 불구하고 원료가 상승에 따른
철강·이차전지소재·인프라 전분기 개선…2분기 영업익 8190억원차입금 증가 속 비핵심 자산 정리 확대…현금창출 목표 7000억원 높여
포스코그룹이 리튬 사업의 첫 분기 흑자와 포스코인터내셔널의 역대 최대 실적에 힘입어 2분기 실적 개선세를 이어갔다. 다만 철강 본업 수익성이 여전히 낮고 차입금도 늘면서 구조개편을 통한 현금 창출 목표를 기존 2조8000억
리튬 사업 첫 흑자·포스코인터내셔널 역대 최대 실적…전 사업부문 수익성 개선포스코퓨처엠·포스코아르헨티나 실적 회복…이차전지소재 흑자 전환구조개편 목표 3.5조원으로 상향…'트리플 코어' 전략 본격화
포스코홀딩스가 리튬과 액화천연가스(LNG) 등 자원 사업의 실적 개선에 힘입어 올해 2분기 매출과 영업이익을 모두 늘렸다.
포스코홀딩스는 30일 올해 2분기
태양광 모듈 판가 상승·관세 환급 효과로 이익 성장카터스빌 셀 생산 본격화…AMPC 단계적 확대 기대케미칼 연간 흑자전환 전망…첨단소재도 수익성 개선
한화솔루션이 태양광·화학 등 주요 사업 부문의 고른 수익성 개선에 힘입어 2개 분기 연속 흑자를 기록했다. 미국 내 태양광 모듈 판매가격 상승과 화학 스프레드(마진) 개선, 북미 첨단소재 판매 확대가 실
한화솔루션은 올해 2분기 연결 기준 매출 4조5826억원, 영업이익 3065억원을 기록했다고 29일 공시했다. 지난해 같은 기간과 비교하면 매출은 47.01%, 영업이익은 200.33% 각각 증가했다.
대외 불확실성 확대에도 신재생에너지, 케미칼, 첨단소재 등 주요 사업 부문에서 고른 이익 성장세를 보였다.
신재생에너지 부문은 매출 2조4823억원,
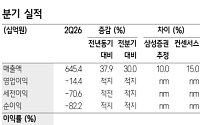
삼성증권은 28일 SKC에 대해 2분기 영업적자가 시장 예상보다 작았지만, 흑자 전환 가능성을 뚜렷하게 확인하기까지는 시간이 필요하다고 평가했다. 투자의견 ‘중립(HOLD)’을 유지하고 목표주가는 기존 14만원에서 9만4000원으로 33% 낮췄다. 전 거래일 종가는 8만1500원이다.
SKC의 2분기 매출액은 6454억원으로 전년 동기보다 37.9%,
다음 달 국내 제조업 경기가 내수 경기 약화 등으로 3개월 만에 기준치인 100을 밑돌며 둔화할 것으로 전망됐다.
업종별로는 AI 수요를 등에 업은 반도체는 호조를 이어가지만 하계 휴가철을 맞은 자동차와 글로벌 수급 둔화를 겪는 철강 등 소재 부문이 큰 폭으로 꺾일 것이란 분석이다.
산업연구원이 26일 발표한 '2026년 7월 현황과 8월 전망 산업경
한화솔루션이 최근 3개월 동안 꾸준히 주가 상승세를 유지하고 있다. 특히 한화솔루션의 성장세가 지속될 가능성이 타진되고 있어 투자자들의 관심이 집중된다. 신종코로나바이러스감염증(코로나19) 여파에도 케미칼사업부 영업이익이 예상보다 빠르게 회복 중이고, 국내외 그린딜 정책 강화로 태양광사업부 실적 회복이 가시화되고 있어서다.
◇하반기 수요 증가로 출
코오롱인더가 지난해 4분기 부진한 실적을 냈다. 전 사업부의 일회성비용이 반영되고, 신종코로나바이러스감염증(코로나19)이 확산된 영향 때문이다. 하지만 증권사들의 분석이 부정적이지만은 않아 관심이 쏠린다. 지난해 저조했던 실적을 올해 회복해나갈 것으로 예상돼서다. 코오롱인더는 오히려 주가가 바닥을 찍은 상황에서 상승여력을 품은 ‘관심주’로 주목받고 있다.