신규·잔액 모두 변동형 금리 상승폭 고정형 웃돌아은행 주담대 신규 취급액, 65%가 변동형으로 쏠려5년 전 저금리 때 받은 주담대, 재산정 시기 돌아와
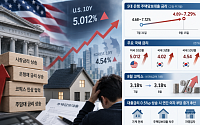
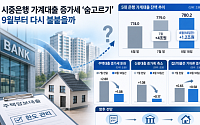
주택담보대출 시장에 금리 상승의 부담이 본격적으로 번질 조짐이다. 신규 대출의 3분의 2가 변동형으로 쏠린 가운데 변동형 금리 상승 속도는 고정형을 앞질렀다. 여기에 2021년 저금리 시기에 대출받은 차주
8월 신규취급 은행 가계대출 금리 4.76%⋯전월비 0.12%p ↑주담대 금리, 22년 11월 이후 가장 높아⋯신용대출도 6.3%한은 "9월에도 금리 상승세 뚜렷⋯당분간 오름세 이어질 것"
지난달 시중은행 주택담보대출(주담대) 금리가 4.6%를 넘어서며 2022년 11월 이후 가장 높은 수준을 기록했다. 일반신용대출 금리도 2년여 만에 6%를 뛰어넘으며
내달 아파트 입주물량 1만6567가구로 확대규제 풀며 주택대출 중 잔금대출 홀로 증가세금리 인하·비대면 집단대출 출시 등 본격 경쟁
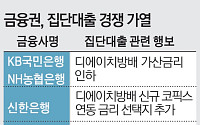
가을 분양시장 입주 물량이 쏟아지면서 은행권의 집단대출 유치 경쟁에 다시 불이 붙었다. 금융당국이 잔금대출을 가계대출 총량 관리 목표에서 제외하면서 은행들의 자금 공급 숨통이 트인데다 인터넷전문은행까지 시장에 진입했다. 한도
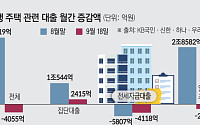
일반 주담대 2352억 감소, 집단대출은 증가주담대 금리 상단 7% 넘봐⋯차주 부담 여전농협·기업은행 금리 인하⋯확산 여부 주목
금융당국이 가계대출 총량 관리 목표를 확대하고 은행들이 대출 빗장을 일부 풀었지만 일반 주택담보대출(주담대)은 오히려 감소했다. 대출 공급 여력은 커졌지만 가파르게 오른 금리가 실수요자의 발목을 잡은 것으로 풀이된다. 입주 일정
8월 수도권 0.78% 상승…지방과 수급 격차 지속1~7월 인허가 7.9% 감소…준공 후 미분양 3만 가구 육박
수도권 아파트값이 19개월 연속 상승세를 이어갔지만 거래량은 감소했다. 주택 인허가 감소폭은 연초보다 축소됐으나 미분양 부담은 여전한 것으로 나타났다.
21일 한국건설산업연구원이 발표한 '부동산시장동향(2026년 3분기)'에 따르면 수도권 아
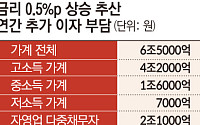
변동금리 재산정 시점마다 기존 대출 이자 부담 순차 전이대출금리 0.5%p 오르면 가계 이자 연 6조5000억원 증가다중채무자·저신용 차주, 제2금융권 고금리 이동 우려
국내외 기준금리 상승 압력이 거세지면서 가계부채의 원리금 상환 부담이 다시 뇌관으로 부상하고 있다. 금리 인상 충격은 신규 차주뿐 아니라 기존 변동금리 대출자에게 재산정 시점마다 순차적으
5대 은행 고정·주기형 주담대, 보름 새 상단 0.17%p·하단 0.21%p 상승은행채·예금금리 상승 이어지면 코픽스 거쳐 변동형 주담대도 오름 압력대출금리 0.5%p 상승 땐 가계 이자 연 6.5조원↑…연체·부실 확대 우려
미국 국채금리 급등의 여파가 국내 주택담보대출 금리를 밀어올리고 있다. 국내 시장금리가 뛰면서 주요 시중은행의 고정·주기형 주택담보
신규 코픽스, 2024년 12월 이후 최고 수준 유지잔액·신잔액 기준은 상승⋯일부 기존 대출 영향시중금리보다 낮은 자금 유입이 상승분 상쇄
은행권 변동형 주택담보대출 금리의 기준이 되는 신규취급액 기준 코픽스(COFIX·자금조달비용지수)가 넉 달 연속 상승한 뒤 멈춰 섰다. 은행의 신규 자금 조달비용 상승세가 일단 숨을 고른 모습이지만, 잔액 기준과 신잔
IBK기업은행이 가계대출 총량 관리를 위해 중단했던 변동금리형 주택담보대출(주담대)과 타행 대환대출 취급을 재개한다. 대출모집인을 통한 주담대·전세대출 접수도 다시 받는다.
15일 금융권에 따르면 기업은행은 이날부터 주담대 변동금리 상품과 타행 대환대출 취급을 재개한다. 대출모집인을 통한 주담대와 전세대출 접수도 다시 시작한다. 다만 모집인을 통한 대출
고정형 주담대 8% 전망⋯4억5000만원 빌리면 월 25만원↑금리 1~2회 추가 인상 가능성⋯변동금리·취약차주 부담 가중대출금리 0.5%p 오르면 가계 이자 연 3조7000억원 증가
한국은행이 두 달 연속 기준금리를 올리면서 대출상품을 이용 중인 차주들의 이자 부담도 확대될 전망이다. 기준금리가 연 3%로 올라선 데다 추가 인상 가능성까지 대두된 만큼 주
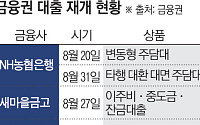
농협은행·새마을금고·삼성화재 등 대출 취급 재개8·13 대책 영향⋯하반기 ‘대출 오픈런’ 없어질듯가파른 금리 상승에 실수요자 이자 부담은 커져
정부가 가계대출 총량관리를 완화하면서 대출 빗장이 조금씩 풀리고 있지만, 대출금리 상승 압력에 차주들의 이자 부담이 확대했다. 금리가 상대적으로 낮을 때는 대출 신청 자체에 어려움을 겪다 대출 취급에 여력이 생기자
iM뱅크가 주택담보대출(주담대)과 신용대출에 걸어뒀던 자체 규제를 해제한다. 정부의 가계대출 총량관리 완화 이후 은행권에서 대출 문턱을 낮추는 움직임이 이어지고 있다.
27일 금융권에 따르면 iM뱅크는 9월 1일부터 대면 주담대의 모기지신용보험(MCI)·모기지신용보증(MCG) 신규 취급을 재개하기로 이날 결정했다.
앞서 iM뱅크는 가계대출 관리를 위해
NH농협은행이 주택담보대출 갈아타기를 재개하고 비수도권 주담대 만기를 다시 늘리는 등 가계대출 관리 조치를 추가로 완화한다.
26일 금융권에 따르면 NH농협은행은 31일부터 타행 대환 대면 주택담보대출 취급을 재개한다.
농협은행은 가계대출 관리를 위해 5월 20일부터 타행 대환 대면 주담대 취급을 한시적으로 제한해왔다. 이번 조치로 약 3개월 만에
7월 신규취급 기준 은행 가계대출 금리 4.64%⋯전월비 0.14%p ↑
은행권 가계대출 금리가 석 달 연속 상승했다. 금리 상승기에 접어들면서 은행채 등 지표금리가 상승한 데다 일부 은행에서의 중·저신용자 비중이 증가한 영향이다. 차주들의 금리 비용 부담이 커지면서 신규 주담대에서 고정금리가 차지하는 비중 역시 2014년 2월 이후 가장 낮은 수준을 기
5대 은행 주담대·신용대출 증가 속도 완화금융당국, 실무회의서 새 목표치 조정 논의농협은행, 20일부터 변동형 주담대 취급 재개
주요 시중은행의 가계대출 증가세가 8월 들어 한풀 꺾였다. 지난달 중순부터 은행들이 모기지보험 가입을 제한하고 주택담보대출 한도를 축소하는 등 자체 총량 관리에 나선 결과다. 다만 정부의 ‘8·13 가계대출 대책’으로 총량 목표
NH농협은행이 두 달여 만에 변동형 주택담보대출 취급을 재개한다. 금융당국이 8·13 대책을 통해 가계대출 총량 목표를 확대하면서 은행권의 대출 공급 여력이 늘어난 가운데 처음으로 주담대 취급 정상화 움직임이 나타났다.
19일 은행권에 따르면 NH농협은행은 20일부터 변동형 주택담보대출 상품 ‘NH주택담보대출’을 다시 취급한다.
농협은행은 가계대출 총
신규 코픽스 3.18%⋯잔액·신 잔액도 동반 상승오름세 지속에 상승 폭도 두 달 연속 0.1%p 수준미국 등 국채금리도 상승세에 흐름 지속 전망
변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX)가 4개월 연속 상승했다. 한국은행의 기준금리 인상 이후 예금금리와 금융채 금리가 오르면서 은행의 자금 조달 비용이 높아진 영향으로, 변동형 주택담보대
“지금 (메모리 반도체) 가격은 비정상이다. 가격은 떨어져야 한다.”
최태원 SK그룹 회장이 지난달 제주포럼에서 던진 한마디다. 글로벌 AI 반도체 혁명의 최전선에서 ‘HBM(고대역폭메모리) 신화’를 집필하며 시장을 선도하고 있는 수장의 입에서 나온 말 치고는 자못 뼈아프게 들린다. 증권가 일각에서는 이 발언을 두고 ‘주가 피크아웃(정점 통과)’의 신호탄
6월 은행권 가계대출 평균 금리 4.5%⋯전월 대비 0.04%p ↑주담대 금리 0.04%p ↑⋯일반신용대출 금리도 0.23%p 올라변동금리 선택 확대⋯고정형 주담대 비중 1년새 90%서 37%로
지난달 은행권 가계대출 금리가 두 달 연속 상승했다. 시장금리 상승 속 주택담보대출(주담대) 금리가 오른 데다 상대적으로 금리가 높은 일반신용대출이 적극 취급된
IBK기업은행이 변동금리형 주택담보대출(주담대) 신규 접수를 중단했다. 주요 은행들이 주담대 한도를 낮추거나 영업점별 취급 물량을 제한하는 가운데 일부 상품의 판매를 아예 중단하는 조치까지 나오면서 하반기 은행권의 ‘대출 셧다운’이 현실화하고 있다.
22일 금융권에 따르면 기업은행은 전날부터 가계대출 총량 한도를 선제적으로 관리하기 위해 변동금리형 주담