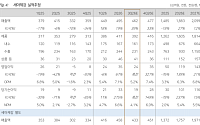
다올투자증권이 세아제강에 대해 미국 내 강관 수요 확대에 따른 뚜렷한 수혜가 기대된다며, 투자의견 '매수'와 목표주가 20만원을 유지했다.
23일 이정우 다올투자증권 연구원은 "올해 3분기 실적은 시장 컨센서스에 부합할 것으로 예상된다"며 "환율 하락에도 불구하고 수출 판가 상승 추세가 이어지고 있다"고 분석했다.
이어 "미국 내 데이터센터와 액화천연
세아제강은 올해 2분기 연결 기준 영업이익이 전년 동기 대비 81% 오른 395억 원을 기록했다고 14일 박혔다.
매출액은 전년 동기 대비 22% 증가한 6676억 원, 당기순이익은 189% 확대한 328억 원을 기록했다.
세아제강 관계자는 “미국 강관수요 증가에 따른 판매단가 상승으로 현지 판매법인의 매출 및 영업이익이 증가했다”고 설명했