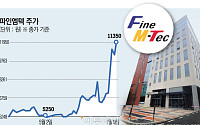
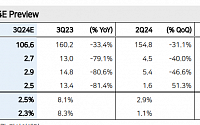
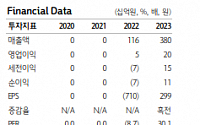
현대차증권은 파인엠텍에 대해 북미 신규 폴더블 스마트폰의 품질 우려는 동사와 무관한 단기 노이즈에 불과하며 오히려 가동률이 최대 수준을 기록하는 등 실적 개선세가 뚜렷하다며 투자의견 '매수'를 유지하고 목표주가를 1만4500원으로 상향한다고 27일 밝혔다.
김종배 현대차증권 연구원은 "파인엠텍의 2026년 3분기 연결 기준 매출액은 1376억원으로 전
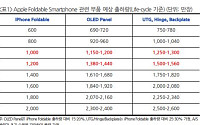
애플의 첫 폴더블 아이폰 출시가 가시권에 들어오면서 국내 폴더블 밸류체인에 다시 자금이 몰리고 있다. 시장의 관심은 실제 공급망에 들어가는 소재·부품·장비 기업으로 빠르게 이동하는 분위기다. 애플의 폴더블 진입이 현실화할 경우 국내 소부장 업체들의 적용처가 넓어지고 실적 기대도 한층 커질 수 있다는 전망에서다.
20일 금융투자업계에 따르면 올해 하반기
현대차증권은 파인엠텍에 대해 투자의견 ‘매수’, 목표주가 1만6500원으로 상향한다고 29일 밝혔다.
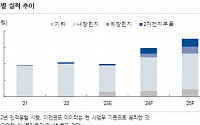
김종배 현대차증권 연구원은 “파인엠텍의 내장힌지(Backplate) 실적은 저점을 통과하고 있다”며 “내년부터는 폴더블 세트 성장뿐 아니라 점유율 역시 상승할 것으로 예상한다”고 분석했다. 그러면서 “이에 더해 북미 폴더블 시리즈 진입으로 인해 내년
삼성디스플레이가 애플 폴더블 아이폰 유기발광다이오드(OLED) 패널을 독점 공급하게 된 가운데 국내외 분석가들이 파인엠텍에 높은 관심을 보이고 있다. 파인엠텍이 관련 내장힌지를 상장사에서 유일하게 생산하고 있기 때문이다. 여기에 전일 파인엠텍은 폴더블 시장확대 대응을 위해 신규시설투자에 나서 전문가들의 예상을 뒷받침하고 있다.
18일 관련 업계에 따르
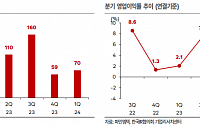
메리츠증권은 파인엠텍에 대해 올해 3분기 부진한 실적을 기록할 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 1만1000원에서 9000원으로 하향 조정했다. 전 거래일 기준 종가는 6490원이다.
23일 양승수 메리츠증권 연구원은 “올해 3분기 매출액(1064억 원)과 영업이익(27억 원) 모두 전년, 전 분기 대비 역성장이 예상된다”며
하나증권은 24일 파인엠텍에 대해 폴더블 생태계 확장에 따른 직접적 수혜주로 평가했다. 목표주가와 투자의견은 제시하지 않았다.
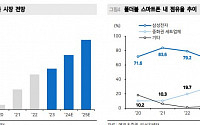
최재호 하나증권 연구원은 “국내 대표 디스플레이사 내 독보적 시장점유율로 폴더블 스마트폰 내장한지(Multi Plate Ass’y) 공급이 이뤄지고 있다”며 “올해부터는 폴더블 스마트폰 Hinge 외장한지(Module Ass’
그로쓰리서치는 18일 파인엠텍에 대해 폴더블 스마트폰의 핵심 부품인 내장힌지 시장에서 절대적인 점유율을 보유하고 있으며 다른 사업으로의 다각화도 기대된다고 분석했다.
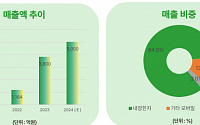
그로쓰리서치에 따르면 파인엠텍은 정보기술(IT) 부품 생산 전문기업으로 내장힌지를 주로 생산한다. 내장힌지는 폴더블 핵심부품으로 디스플레이 안쪽에 들어가는 부품이다. 매출비중은 2023년
한국IR협의회는 31일 파인엠텍에 대해 폴더블폰 부품 사업 다변화와 전기차(EV)용 부품 사업 확대가 기대된다며 2024년 성장이 본격화할 것으로 전망한다고 밝혔다.
한국IR협의회에 따르면 파인엠텍은 폴더블 스마트폰용, 전장용 부품을 제조·판매하는 기업이다. 2024년 1분기 기준 매출 비중은 EV 모듈 하우징 15.1%, 외장 힌지 모듈 0.3%,
◇두산퓨얼셀
한번 더 기다려야 한다
예상보다 더딘 외형 증가 속도
1분기, 연료전지 매출 부진 전망, 고정비 부담 지속 불가피
정연승
NH투자
◇티로보틱스
다가오는 고객사 다변화 시점
연내 물류로봇 신규 수주 기대
중대형 OLED 장비투자 원년
이소중
상상인
◇컨텍
위성 많아질수록 좋다
위성 데이터 종합서비스 전문업체
위성 많아질수록 좋다
이소중
◇스튜디오드래곤
지난해 주가 부진은 시청률 하락, TV 광고 부진 등에 기인
올해 시청률 반등 이미 시작, ‘눈물의 여왕’은 화제성, 수익성 겸비
ENM과의 시총 역전 해소, 넷플릭스 주가와의 디커플링 심화도 반등의 근거
김회재 대신증권 연구원
◇미래에셋벤처투자
VC 기업 중 기념비적인 첫 자사주 소각 결정, 지속적인 주주환원 전망
포트폴리
메리츠증권은 30일 파인엠텍에 대해 내·외장 힌지를 동시에 생산 가능한 유일한 글로벌 업체라고 말했다. 목표주가는 기존 1만 원에서 1만1500원으로 올려잡고, 투자의견은 매수로 유지했다.
양승수 메리츠증권 연구원은 “지난해 4분기 매출액(773억 원)과 영업이익(23억 원)은 컨센서스를 각각 3%, 28% 하회할 전망으로, 작년 저조했던 국내 고객사
NH투자증권은 26일 파인엠텍에 대해 이차전지 부품 공급이 시작되며 내년 2분기 연 CAPA가 50만개에서 300만개로 증설할 예정이라고 말했다. 목표주가와 투자의견은 제시하지 않았다.
손세훈 NH투자증권 연구원은 “파인엠텍은 4분기부터 배터리 업체 S사 미국향으로 EV Module Housing(End Plate)부품 공급을 시작했다”면서 “동 부품
◇ 삼성에스디에스
내년 1분기 생성 AI 서비스 출시 예정, 클라우드 매출 성장 증가로 이어질 것
HPC 서버 증설, 글로벌 SCM 플랫폼 출시 역시 2024년 클라우드 성장 동력
과거 신사업 추진 시 주가는 PER 30x였음을 고려 시 현 주가는 여전히 저평가
이지은 대신증권 연구원
◇ HSD엔진
3분기까지 신규수주 1조1000억 원으로 3
LG전자, 韓 업계 최초 폴더블 노트북 출시삼성전자 특허 출원했지만 상용화는 아직애플도 2026년 폴더블 노트북 출시 예정OLED 시장 2027년까지 연평균 7% 성장
글로벌 노트북 제조사들이 폴더블(접는) 노트북 시장에 뛰어들면서 스마트폰에 이어 노트북 폼펙터 혁신이 거세질 전망이다.
LG전자가 국내 브랜드로는 처음으로 시장에 진입하고, 애플도 폴더
파인테크닉스에서 인적 분할해 설립된 파인엠텍이 분할 재상장 첫날 강세다. 파인테크닉스는 26%대 급락하는 등 약세다.
7일 오전 10시 54분 현재 파인엠텍은 시초가 1만 원에서 10.5%(1050원) 오른 1만1050 원에 거래 중이다.
파인엠텍은 지난 9월 1일 파인테크닉스 정보기술 사업 부문에서 인적 분할됐다. 주력 제품은 폴더블폰 내장 힌지와
BGF리테일2Q20 Review: 어쩔 수 없었던 외부 변수2Q20 Review: 어쩔 수 없었던 외부 변수투자의견 Buy 및 목표주가 160,000원 유지이베스트 오린아
CJ ENM여전히 살얼음판이지만, 일단은 안도커머스 & 드래곤이 이끈 컨센서스 상회3분기 TV 광고 부진 심화로 실적 우려 상존이베스트 김현용
GS리테일악재보다는 호재에 민감
하나금융투자는 7일 파인테크닉스에 대해 폴더블 스마트폰 내장 힌지로 본격 성장할 것이라며 투자의견 ‘매수’와 목표주가 6150원을 신규 제시했다.
하나금융투자 김두현 연구원은 “현재 파인테크닉스는 고객사의 폴더블 스마트폰 향 내장 힌지를 공급 중”이라며 “이에 2020년 고객사의 폴더블 스마트폰 출하량이 480만대 수준일 것이라 가정 시 내장 힌지