IBK투자증권은 코스모신소재에 대해 환율 하락과 고정비 부담으로 3분기 수익성이 둔화했으나 적층세라믹콘덴서(MLCC) 이형필름이 실적을 지탱하고 내년 양극재 가동률 회복이 본격화될 것이라며 투자의견 '트레이딩 바이(Trading Buy·중립)'를 유지하고 목표주가를 기존 5만3000원에서 3만4000원으로 하향 조정했다고 23일 밝혔다.
이현욱 IBK투자증권 연구원은 "코스모신소재의 2026년 3분기 연결 기준 매출액은 1441억원으로 전분기 대비 4.7% 증가했으나 영업이익은 18억원으로 60.8% 감소했고 영업이익률은 1.3%를 기록했다"며 "양극재 출하량이 전분기와 유사한 가운데 MLCC 이형필름 판매가 소폭 늘며 외형 성장을 이어갔지만 수출 비중이 높은 사업 구조상 원·달러 환율 하락과 신규 증설 자산의 감가상각비 반영이 수익성에 부담으로 작용했다"고 말했다. 이어 "4분기 역시 신규 양극재 품목 승인 일정이 연말로 이연되면서 매출액 1437억원, 영업이익 22억원으로 3분기와 유사한 실적이 예상된다"고 덧붙였다.
이현욱 연구원은 "MLCC 이형필름은 약 85~90%의 높은 가동률을 유지하며 전사 이익을 지지하고 있다"며 "3분기 매출 480억원을 기록했으며 인공지능(AI) 서버용 고사양 MLCC에 적용되는 초평활 제품 공급 확대에 따라 고부가 제품 믹스(Mix)가 지속적으로 개선되고 있다"고 설명했다. 아울러 "현재 7대 3 수준인 일반형과 고부가 제품의 매출 비중을 내년 6대 4까지 개선할 계획이며 높은 평균판매단가(ASP)에 힘입어 이형필름 매출은 올해 약 1700억원에서 내년 2000억원 수준으로 확대될 것"이라고 내다봤다.
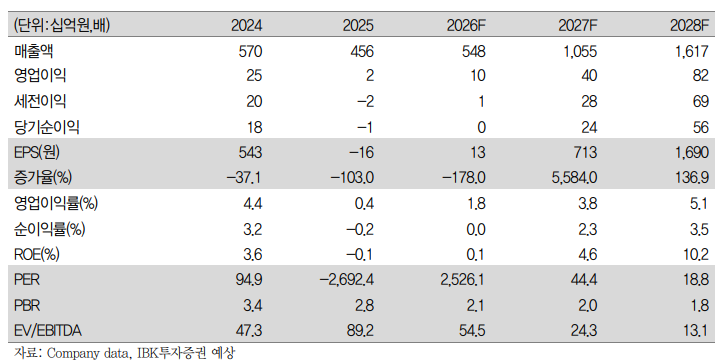
이 연구원은 "양극재는 3분기 가동률이 약 15%에 머물러 대규모 증설 이후 고정비 부담이 지속되고 있으나 신규 전기차(EV)용 제품의 순차적인 양산을 바탕으로 2027년부터 가동률 회복이 본격화될 것"이라며 "양극재 가동률은 내년 1분기 40%, 2분기 50%, 3분기 70%, 4분기 80% 수준으로 예상돼 손익분기점(BEP) 가동률(약 60%)을 넘어서는 내년 하반기부터 흑자 전환이 가능할 전망"이라고 분석했다. 또한 "신규 고객 및 제품군 확대를 통해 2027년 연결 매출액은 1조550억원 수준으로 증가할 것"이라고 전망했다.
그는 "목표주가 3만4000원은 2028년 예상 주당순이익(EPS) 1690원에 글로벌 소재 피어(Peer) 멀티플을 70% 할인한 목표 주가수익비율(PER) 20.3배를 적용해 산출했다"고 평가했다.