하나증권은 현대글로비스가 중국 자동차 수출 급증에 맞춰 자동차 운반선(PCTC) 선대를 확대하면서 내년부터 본격적인 이익 성장세를 나타낼 것으로 전망한다고 19일 밝혔다. 고운임 비계열 물량 확보와 원가 구조 개선에 주목하며 투자의견 ‘매수’와 목표주가 28만원을 유지하고 업종 내 최선호주로 제시했다.
송선재 하나증권 연구원은 “중국발 자동차 수출의 급증으로 선복이 부족한 구간에 선대를 늘린 현대글로비스가 고운임 물량 확대의 수혜를 온전히 누릴 것”이라고 분석했다.
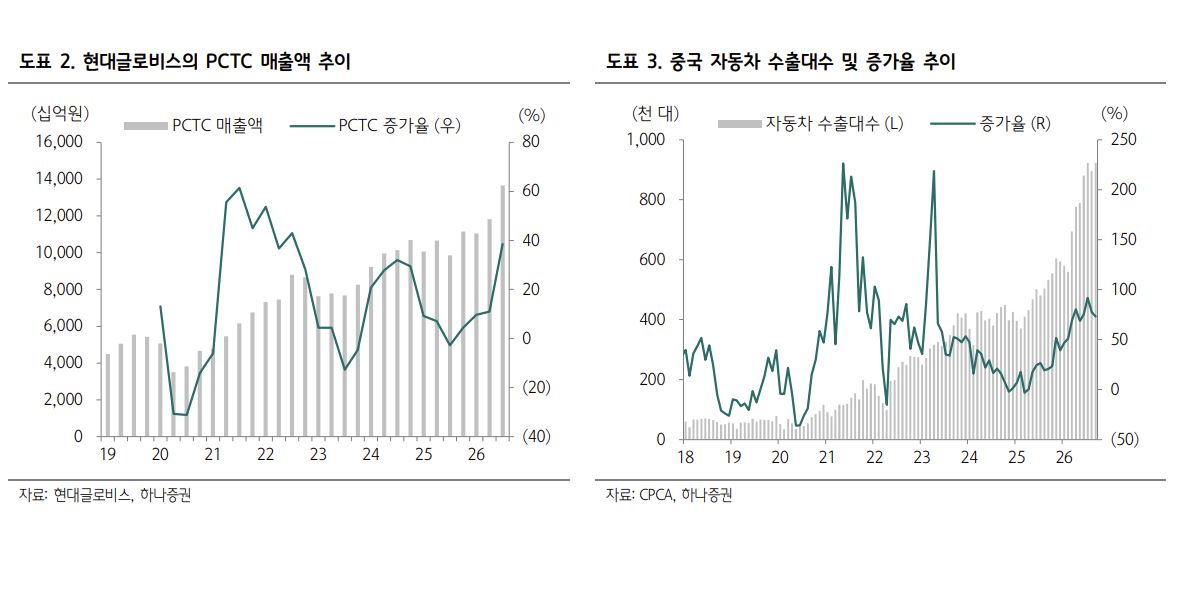
현대글로비스는 올해 3분기 말 기준 자동차 6500대 선적 규모로 환산해 106척의 PCTC를 확보하고 있다. 2023년 중국 조선소에 발주한 1만800대 선적 규모의 초대형 자동차 운반선은 연말까지 4척, 내년 중 10척을 인도받을 예정이다.
신규 선박 14척을 기존 6500대급 기준으로 환산하면 약 23척에 해당한다. 내년 말까지 자동차 운송 공급능력이 20% 이상 증가하는 셈이다. 현대글로비스는 추가 용선도 최대한 확보해 선복을 늘릴 계획이다.
송 연구원은 “신규 대형선은 운임이 높은 중국 등 비계열 물량을 싣고 액화천연가스(LNG) 추진선이어서 단위당 연료비도 낮아 매출과 수익성에 모두 기여할 것”이라고 설명했다.
중국 완성차 업체의 가파른 수출 증가세는 선대 확장 효과를 높이는 요인이다. 중국의 올해 1~9월 자동차 수출은 전년 동기 대비 71% 증가했다. 연간 수출량은 1000만대에 달하고 내년에도 20% 이상 늘어날 것으로 예상된다.
하나증권이 방문한 중국 상하이 자동차 수출항 운영사 하이통물류는 중국 자동차 수출량이 올해 1100만대, 내년 1300만대에 육박하고 2030년까지 지속적으로 증가할 것으로 내다봤다.
유럽과 중남미의 중국산 자동차 수입 규제, 중국의 수출 부가가치세 환급 축소 등은 변수다. 그러나 현지 완성차 업체들은 관세를 부담하더라도 중국 내 생산과 수출이 충분한 경쟁력을 갖췄다고 평가하고 있다.
경쟁사보다 앞선 선박 인도 일정도 긍정적이다. 현대글로비스가 2023년부터 발주한 자동차 운반선 21척은 2026~2028년에 걸쳐 인도되지만 경쟁사들이 발주한 선박은 대부분 2030년 이후 인도될 예정이다.
실제 현대글로비스는 최근 중국 완성차 업체들의 긴급 수송 물량을 확보해 높은 운임을 적용받고 있다. 해당 물량을 운송할 선박도 상대적으로 신조 가격이 낮았던 시기에 발주해 투자비 회수 기간이 짧아질 정도로 수익성이 개선되고 있다는 설명이다.
송 연구원은 “2026년 유류비 등 비용 상승이 운임에 반영되는 시차로 이익 성장이 더뎌 보였다면 2027년은 PCTC 선대 확장과 비계열 물류를 통한 믹스 개선 효과가 온전히 드러나는 해가 될 것”이라고 전망했다.
하나증권은 내년 현대글로비스의 연결 매출액과 영업이익을 각각 36조5515억원, 2조3131억원으로 추정했다. 올해 예상치 대비 각각 6.8%, 9.5% 증가한 수준이다. 자동차 운반선 사업 매출액은 올해 4조9960억원에서 내년 5조7460억원으로 약 15% 늘어날 것으로 내다봤다. 배당성향 최소 25%, 주당배당금(DPS) 전년 대비 5% 이상 증가를 골자로 한 배당 성장 정책과 보스턴다이내믹스 지분가치도 투자 매력으로 꼽혔다.
송 연구원은 “늘어난 선대로 중국 완성차의 수출 물량을 흡수하고 장기·초대형 선복 확대와 핵심 거점 직영화로 원가 구조도 개선될 것”이라고 말했다.