메리츠증권이 LS에 대해 전력과 전선 부문의 견조한 호실적을 바탕으로 3분기 시장 기대치에 부합했다며 투자의견 '매수'를 유지했지만, 목표주가는 33만원으로 하향했다.
17일 장재혁 메리츠증권 연구원은 "LS 일렉트릭과 LS전선은 예상대로 견조한 이익을 기록했고, LS MnM은 제련수수료 및 환율, 귀금속 가격 하락으로 전 분기 대비 큰 폭의 감익을 기록했다"고 말했다.
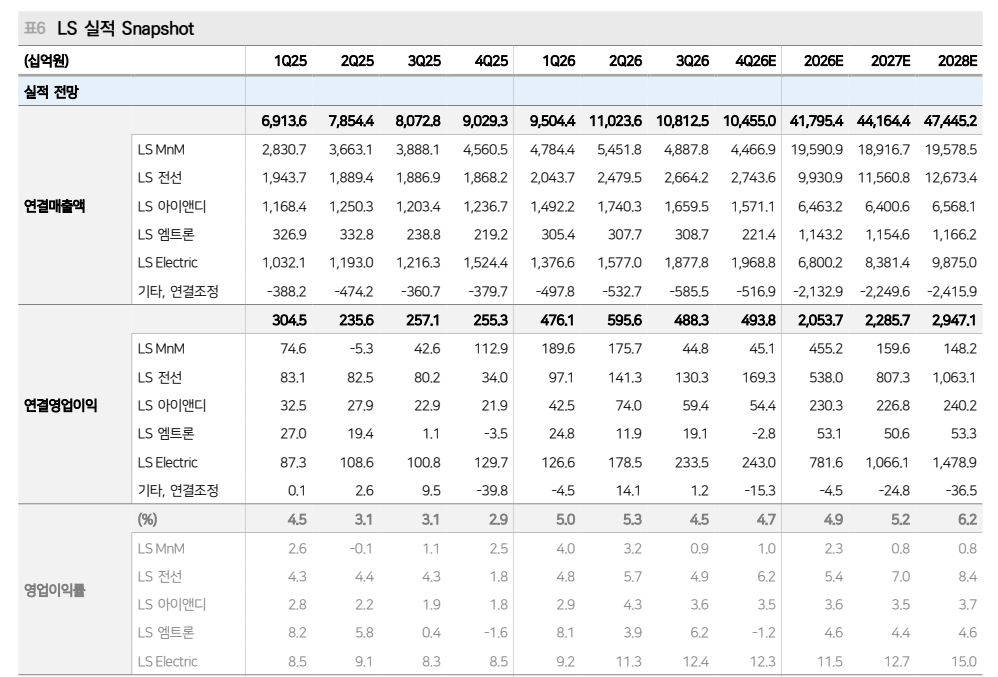
LS 3분기 연결 기준 영업이익은 4883억원으로 전년 동기 대비 89.9% 증가하며 시장 기대치에 부합했다. 계열사별로 보면 LS전선 영업이익은 1303억원으로 작년 3분기보다 62.5% 늘었다. 환율 하락과 테넷(TenneT) 프로젝트 준비 과정에서의 일회성 원가 부담에도 불구하고, 부스덕트와 해저 및 지중 케이블 등 주요 사업 실적이 견조했던 것으로 분석된다.
특히 4분기에는 동해 4·5동 생산능력을 바탕으로 테넷향 해저케이블 출하가 확대되면서 LS전선 영업이익이 전년 동기 대비 397.9% 급증한 1693억원을 달성할 것으로 예상했다.
반면 LS MnM 3분기 영업이익은 448억원으로 전 분기 대비 74.5% 감소했다. 제련수수료(TC) 부진에 더해 환율과 귀금속 가격 하락이 전기동과 귀금속 부문 이익 감소로 이어졌다. 황산 부문 이익 증가로도 이를 온전히 상쇄하지 못했다.
장 연구원은 "4분기에도 비우호적인 영업환경이 이어지며 3분기와 유사한 수준의 이익을 예상한다"며 "내년에는 벤치마크 TC 협상 결과가 이익 수준을 좌우할 전망"이라고 내다봤다.
메리츠증권은 LS 적정주가를 기존 39만원에서 33만원으로 내렸다. 글로벌 동종 업계 주가 하락을 반영해 LS전선에 적용하는 주가수익비율(P/E)을 기존 16.9배에서 15.4배로 낮추고, 자회사 LS 일렉트릭 시가총액 하락분도 반영한 결과다.
다만 장 연구원은 "현재 주가는 당사 추정 순자산가치(NAV) 대비 73.7% 할인돼 있다"며 "성장사업과 투자 배분이 명확해지고 그룹 계열사 성장에 따른 모회사 주주 귀속 가치의 가시성이 높아진다면 할인율 축소를 통한 밸류에이션 재평가가 가능할 것"이라고 덧붙였다.