보험손익 개선에도 일부 보험사 순익 감소
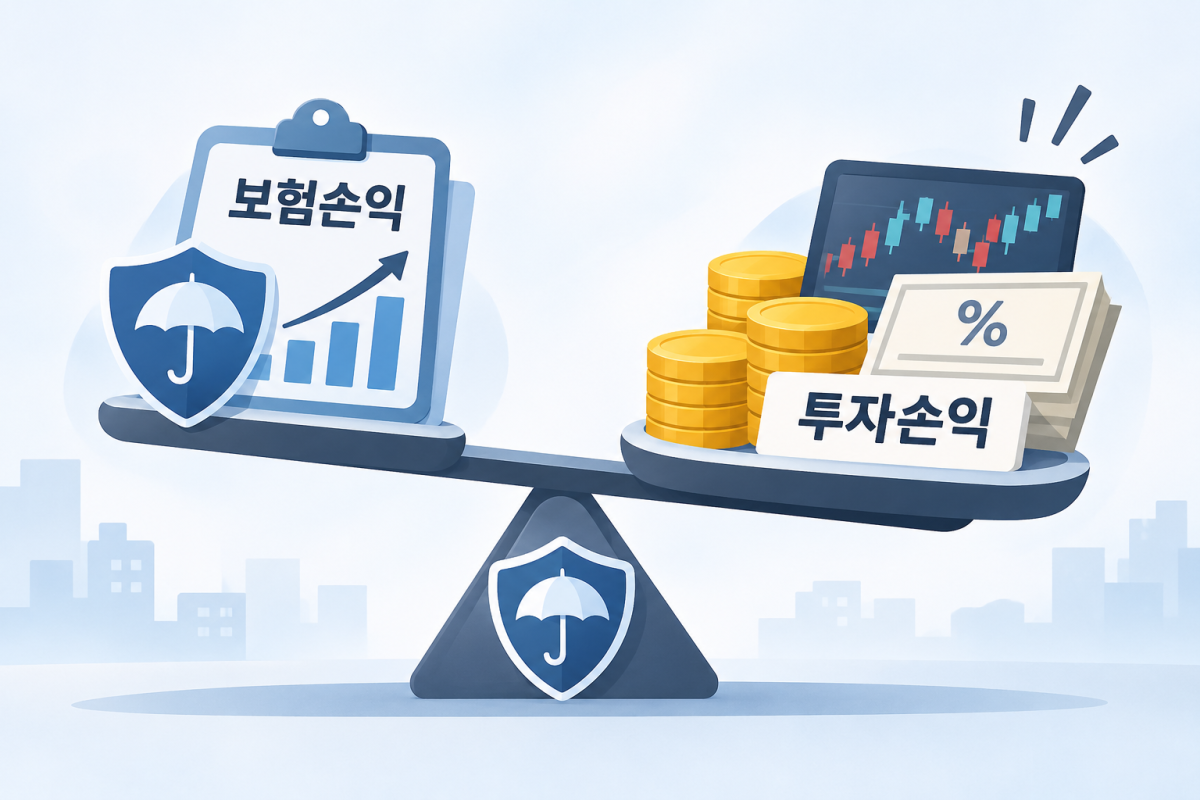
주요 보험사들의 올해 3분기 실적 희비가 자산운용에서 갈렸다. 보험 본업에서 수익성을 개선하고도 투자 부문에서 발목을 잡혀 순이익이 뒷걸음질 친 곳이 있는 반면 보험영업 부진을 투자수익으로 만회한 곳도 있었다. 주가와 금리, 환율 등 금융시장 변동성이 확대되면서 보험상품 판매와 계약 관리뿐 아니라 자산운용 역량이 보험사의 실적을 좌우하는 주요 변수로 부상하고 있다.
17일 각 사의 분기보고서를 분석한 결과 삼성생명·삼성화재·DB손해보험·현대해상·한화손해보험·메리츠화재·한화생명·교보생명·미래에셋생명 등 주요 보험사 9곳의 올해 3분기 누적 별도 기준 당기순이익은 총 8조121억원으로 전년 동기 대비 1% 증가하는 데 그쳤다. 9곳 중 6곳이 보험손익 개선세를 나타냈지만 투자 부문의 성과에 따라 최종 성적표는 엇갈렸다.
삼성생명과 삼성화재는 투자 부문의 실적 개선에 힘입어 나란히 두 자릿수 순이익 증가율을 기록했다. 두 회사 모두 투자손익이 40% 이상 늘었지만 이익 성장의 구조에는 차이가 있었다. 삼성생명이 보험 본업의 부진을 투자수익으로 만회했다면 삼성화재는 보험과 투자 부문에서 고른 성장세를 보였다.
삼성생명의 올해 3분기 누적 별도 기준 투자손익은 7962억원으로 전년 동기 대비 46.2% 증가했다. 보험서비스손익은 1조626억원으로 2.8% 감소했지만 투자 부문에서 이를 만회하면서 당기순이익은 1조8094억원으로 12.4% 늘었다.
삼성화재는 보험손익과 투자손익이 각각 1조4091억원, 9306억원으로 전년 동기 대비 9.5%, 43.0% 증가했다. 두 수익원이 동시에 개선되면서 당기순이익은 1조6942억원으로 15.8% 늘었다.
보험상품 판매와 계약 관리 등 본업의 경쟁력뿐 아니라 투자 부문의 성과가 보험사의 이익 성장과 방어에 상당한 영향을 미친다는 점을 보여준다.
DB손보와 현대해상, 한화손보는 투자손익 감소에도 보험 본업의 수익성을 끌어올리며 순이익 증가세를 유지했다. 다만 투자 부진으로 보험영업 개선 효과가 전체 실적에 온전히 반영되지는 못했다.
보험과 투자 부문의 온도차가 가장 뚜렷한 곳은 현대해상이다. 올해 3분기 누적 보험손익은 9690억원으로 전년 동기 대비 76.2% 급증했지만 투자손익은 825억원으로 74.6% 급감했다. 장기보험의 보험금 예실차(예상 보험금과 실제 지급 보험금의 차이) 적자 폭이 줄고 일반보험 손해율이 안정되면서 투자 부진을 만회했다. 당기순이익은 7808억원으로 23.1% 증가했다.
DB손보 역시 보험손익이 1조1190억원으로 44.8% 증가했지만 투자손익은 7718억원으로 13.2% 감소했다. 당기순이익은 1조3120억원으로 9.3% 늘어나는 데 그쳤다.
한화손보도 보험손익이 2748억원으로 14.7% 증가한 반면 투자손익은 1057억원으로 32.9% 줄었다. 당기순이익은 3114억원으로 5.8% 증가했다.
이들 보험사는 보험 본업이 금융시장 변동성에 따른 실적 충격을 완충하는 역할을 했다. 다만 보험손익 개선세가 둔화하거나 투자 부진이 장기화할 경우 순이익 성장세를 유지하기 어려워질 수 있다는 점은 부담이다.
메리츠화재와 한화생명은 보험 본업에서 거둔 성과에도 투자 부문의 부진을 극복하지 못했다. 보험손익이 증가했지만 최종 순이익은 오히려 줄었다.
메리츠화재의 보험손익은 1조1022억원으로 전년 동기 대비 7.6% 증가했지만 투자손익은 7425억원으로 20.1% 감소했다. 투자손익 감소분이 보험손익 증가분을 웃돌면서 당기순이익은 1조3528억원으로 6.8% 줄었다.
한화생명은 금융시장 변동성에 따른 충격이 두드러졌다. 보험손익이 3851억원으로 176.2% 급증했음에도 투자손익은 약 1410억원 적자로 돌아섰다. 해외 신종자본증권 관련 환손실과 변액보험 헤지 손실 등 비경상 요인이 실적에 부담으로 작용했다. 당기순이익은 2928억원으로 7.3% 감소했다.
보험과 투자 부문이 동시에 부진한 교보생명과 미래에셋생명은 순이익 감소 폭이 더욱 컸다.
교보생명은 보험손익이 4132억원으로 2.0% 감소하는 데 그쳤지만 투자손익이 1322억원으로 80.3% 급감하면서 당기순이익(4314억원)이 전년 동기의 절반 수준으로 쪼그라들었다.
미래에셋생명은 보험손익이 545억원으로 53.7% 감소한 데다 투자서비스손익마저 154억원 적자로 전환했다. 당기순이익은 272억원으로 77.5% 급감했다.
보험사들의 이 같은 실적 격차는 금융시장 변동성에 대응하는 자산운용과 위험관리의 중요성이 커지고 있음을 보여준다. 보험사는 장기간에 걸쳐 보험금을 지급하는 사업 특성상 대규모 채권과 주식 등 투자자산을 운용한다. 같은 금리·환율 환경에서도 보유자산 구성과 위험회피 전략, 회계상 손익 반영 방식에 따라 실적이 크게 달라질 수 있다. 안정적인 보험영업 기반을 확보하는 것과 동시에 투자손익의 변동성을 관리하는 것이 수익성 방어의 핵심 과제로 떠오른 배경이다.
보험업계 관계자는 "최근 금리 상승에 따른 투자자산의 평가손익 변동이 보험사 실적에 영향을 미친 것으로 보인다"며 "보험사마다 보유자산의 포트폴리오 구성과 평가손익이 당기손익에 반영되는 자산의 비중이 달라 투자손익에 미치는 영향에도 차이가 나타났을 것"이라고 말했다.