한국투자증권은 30일 한화에어로스페이스에 대해 3분기 지상방산 부문의 수익성 악화는 양산 물량 감소에 따른 일시적 현상이라며 투자의견 ‘매수(Buy)’를 유지했다. 다만 실적 추정치 조정을 반영해 목표주가는 기존 대비 6.7% 낮춘 154만원으로 제시했다.
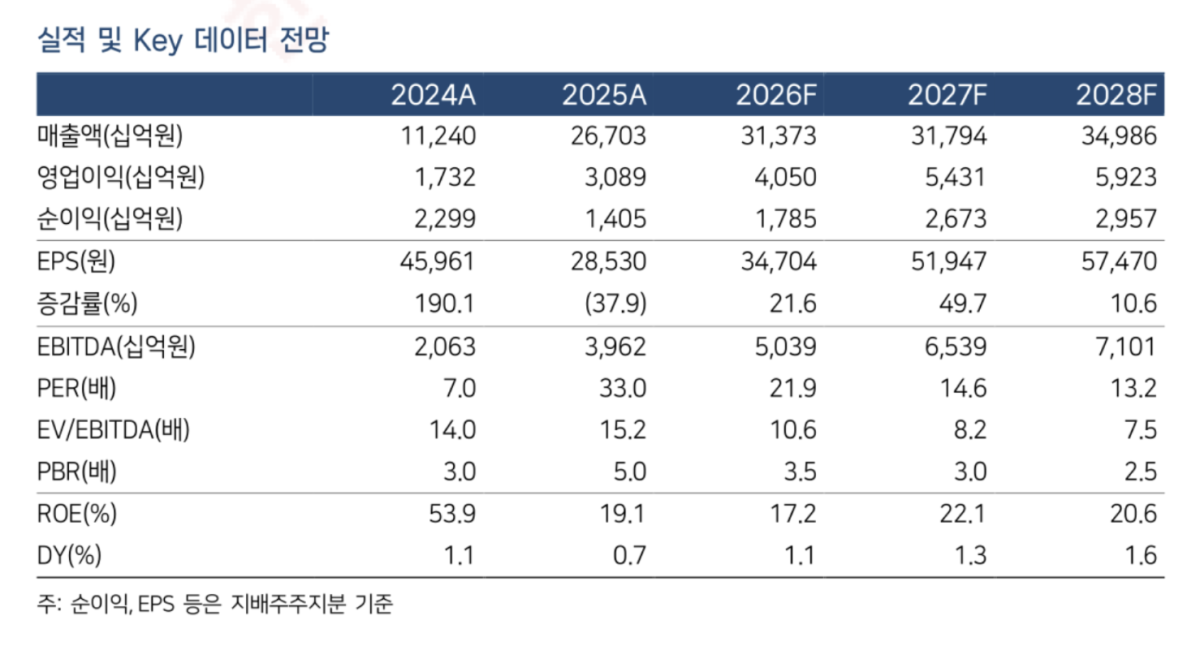
장남현 한국투자증권 연구원은 “3분기 연결 매출액은 전년 동기 대비 6.0% 감소한 6조943억원, 영업이익은 47.2% 줄어든 4520억원을 기록했다”며 “영업이익은 시장 기대치를 61.1% 하회했다”고 밝혔다.
어닝쇼크의 핵심은 지상방산 부문이었다. 3분기 영업이익률은 전 분기보다 23.5%포인트 하락한 1.7%에 그쳤다. 일회성 비용 460억원이 반영된 데다 국내외 모두 수익성이 높은 양산 사업의 매출 비중이 줄면서 고정비 부담이 커졌다.
다만 방산 사업의 수익성이 구조적으로 훼손된 것은 아니라고 봤다. 장 연구원은 “이번 실적은 양산 물량 감소로 영업손실을 기록했던 2024년 1분기와 유사하다”며 “당시에도 이후 양산 물량이 늘면서 지상방산 영업이익률이 25% 이상으로 회복됐다”고 설명했다.
4분기에는 생산량 증가와 함께 수익성이 빠르게 정상화될 전망이다. 특히 올해 폴란드향 천무 인도 가이던스가 기존 40대에서 60대 이상으로 상향됐다.
장 연구원은 “단기 실적 부진에도 양산 물량 확대에 따른 이익 성장과 신규 수주 경쟁력은 여전히 견고하다”며 “방산 사업의 수익성 훼손 우려는 과도하다”고 말했다.