현대차증권은 삼성에스디에스에 대해 3분기 실적이 시장 기대치에 부합한 가운데 인공지능 전환(AX) 수요 증가에 따른 성장 가속화가 전망된다며 투자의견 '매수'와 목표주가 30만원을 각각 유지한다고 30일 밝혔다.
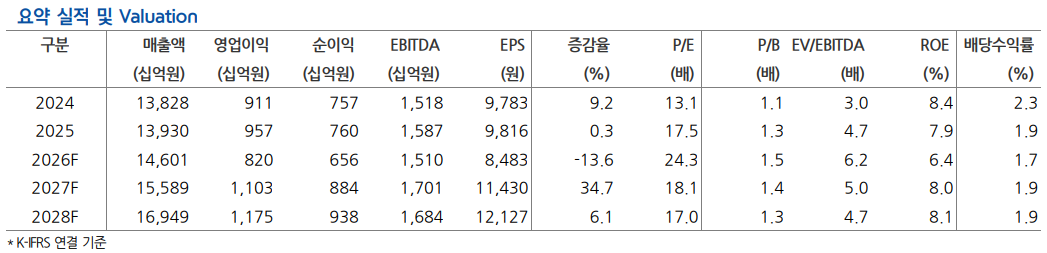
최승호 현대차증권 연구원은 "삼성에스디에스의 2026년 3분기 연결 기준 매출액은 3조7000억원으로 전년 동기 대비 11.2% 증가하고 영업이익은 2410억원으로 3.7% 늘어났다"며 "영업이익이 시장 컨센서스에 부합했다"고 말했다.
최승호 연구원은 "IT서비스 부문은 연간 5.3% 성장한 1조6800억원을 기록했으며 이연된 매출 약 270억원을 반영하면 7% 수준의 성장"이라며 "금융 AX 수주에 힘입어 클라우드 관리 서비스(MSP)는 25% 성장했고 물류 부문도 대외 환경 변화에 따른 판가와 물량 동반 상승으로 영업마진 1.9%를 시현하며 당사 추정치를 크게 상회했다"고 설명했다.
최 연구원은 "삼성에스디에스의 인공지능 데이터센터(AI DC) 사업은 2031년까지 총 800MW 이상의 캐파(CAPA) 구축을 목표로 미들리스크 미들리턴 전략을 구사하고 있다"며 "다만 네오클라우드 등 주요 동종 업계의 주가 하락을 반영해 해당 사업 가치를 기존 3조2000억원에서 2조1000억원으로 하향 조정했다"고 분석했다.
그는 "내년에는 로봇 오케스트레이션 플랫폼 출시 등 로봇 전환(RX)과 전 범위를 아우르는 AX 비즈니스에 주목해야 한다"며 "장기적인 주가 향방과 밸류에이션 리레이팅(멀티플)은 결국 그룹사의 피지컬 AI 추진 방향과 신규 사업의 성과에 달렸다"고 평가했다.