NH투자증권은 29일 호텔신라에 대해 면세점 사업이 안정적인 흑자 구조에 진입한 가운데 호텔·레저 부문의 실적 개선까지 더해지며 실적 측면에서 바닥을 통과했다고 평가했다. 다만 유통업종 전반의 밸류에이션 하락을 반영해 목표주가는 기존 대비 17.4% 낮춘 5만7000원으로 조정했다. 투자의견은 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은 “인천공항 DF1권역 철수 이후 면세점이 안정적인 흑자 구조를 이어가고 있고 호텔·레저 부문의 이익 개선도 나타나고 있다”며 “실적 측면에서는 바닥을 통과한 것으로 판단한다”고 밝혔다.
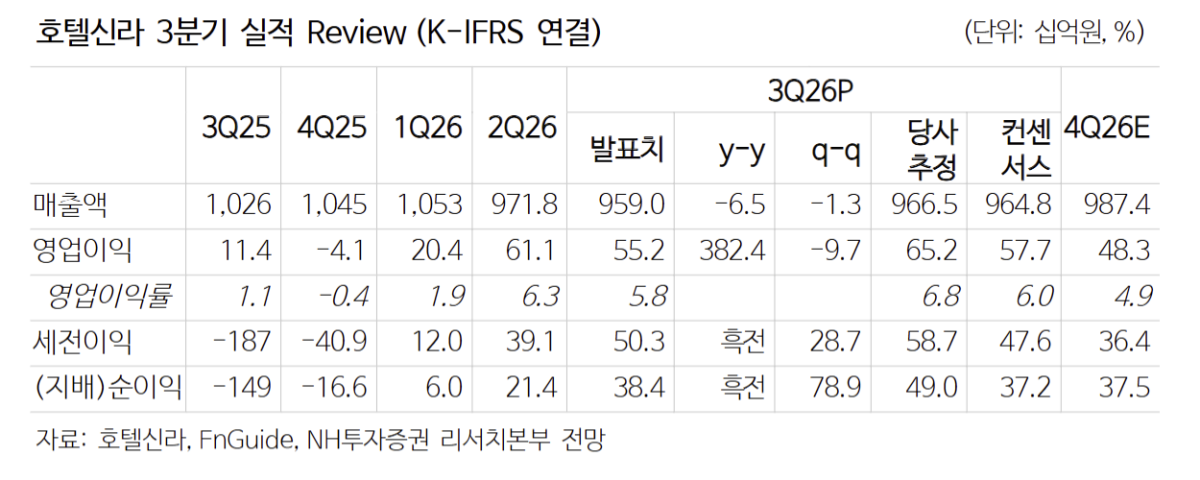
호텔신라의 3분기 연결 매출액은 전년 동기 대비 6.5% 감소한 9590억원을 기록했지만 영업이익은 382.4% 증가한 552억원으로 크게 개선됐다.
특히 호텔·레저 부문 영업이익이 279억원을 기록해 면세점 부문 273억원을 넘어섰다. 방한 외국인 증가와 여름 성수기 효과로 전 사업장 실적이 개선된 영향이다.
주 연구원은 “4분기에도 주요 기업의 연말 행사가 다수 예정돼 있어 호텔·레저 부문의 강한 실적 개선 흐름이 이어질 전망”이라고 설명했다.
면세점도 원·달러 환율 하락에 따라 3분기 내국인 매출 증가세가 확인됐다. 다만 환율 변화에 따른 재고 원가 부담이 4분기까지 일부 이어질 수 있다고 봤다.
목표주가는 12개월 선행 지배주주순이익에 주가수익비율(PER) 14배를 적용해 산출했다. 기존 18배에서 낮춘 것으로, 소매유통 업종의 전반적인 밸류에이션 하락을 반영했다.