키움증권이 LG디스플레이에 대해 낮은 환율과 칩플레이션(반도체 가격 상승) 등으로 비우호적인 대외환경이 이어지고 있으나 주요 거래선향 물량을 바탕으로 향후 반등 여건을 갖춰나가고 있다며, 투자의견 '매수'를 유지하고 목표주가는 1만1000원으로 유지했다.
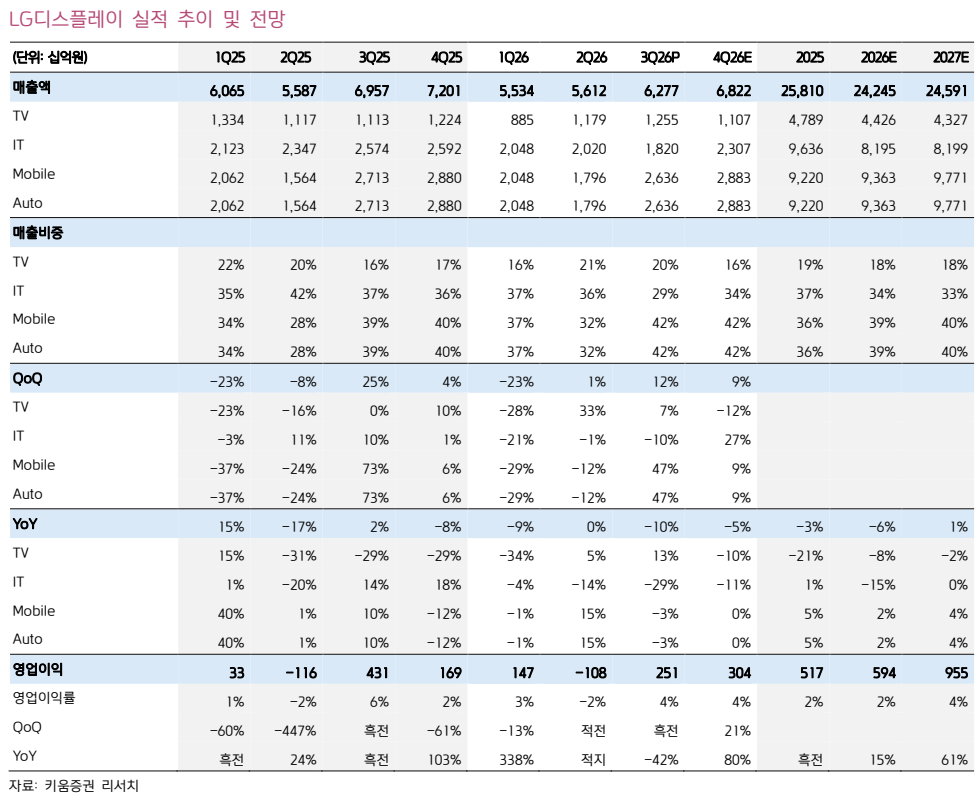
26일 권민규 키움증권 연구원은 "LG디스플레이 올해 3분기 매출은 전년 동기 대비 10% 감소한 6조2770억원, 영업이익은 42% 줄어든 2506억원을 기록하며 시장 컨센서스를 소폭 하회했다"고 말했다.
권 연구원은 "성수기 효과에 힘입어 대형 및 모바일 유기발광다이오드(OLED) 출하는 견조했으나, 환율 급락 영향과 칩플레이션으로 인한 마진 감소 탓에 이익률이 저조했다"고 분석했다. 다만 당기순이익은 외환차익에 따른 영업외손익이 더해지면서 큰 폭의 흑자를 달성했다.
부문별 실적 방향성은 엇갈렸다. 대형 OLED 부문은 모니터와 프리미엄 TV 수요를 중심으로 견조한 출하 흐름이 이어졌고, 감가상각 종료 효과가 더해지며 준수한 수익성을 보였다.
스마트폰 패널 역시 부진한 글로벌 세트 업황 속에서도 전년 동기 대비 출하량이 소폭 증가하며 선방했으나, 부품원가(BoM Cost) 절반 이상을 반도체와 메모리가 차지하는 스마트폰 특성상 이익률은 전년 대비 낮아진 것으로 추정됐다.
반면 IT용 액정표시장치(LCD) 및 OLED 부문은 하이엔드 수요 둔화와 저부가 제품군 축소 전략의 영향으로 부진한 성적을 거뒀다.
4분기에도 대외 불확실성은 지속될 전망이다. 칩플레이션에 따른 원가 부담이 세트 가격 인상과 그로 인한 수요 약세로 이어지고 있으며, 낮아진 환율과 판가 인하 압박도 이어질 것으로 예상되기 때문이다.
키움증권은 LG디스플레이 4분기 매출과 영업이익 추정치를 기존 대비 각각 3%, 15% 하향 조정한 6조8220억원, 3040억원으로 제시했다.
다만 중장기적인 펀더멘털 개선 흐름은 긍정적이라는 평가다. 권 연구원은 "주요 북미 거래선향 출하가 견조하게 유지되며 실적 하방을 지지할 것"이라며 "2027년에는 고객사 내 점유율 확대를 통한 추가 물량 확보와 모니터 중심의 대형 OLED 출하 확대에 힘입어, 상반기에도 과거와 달리 지속적인 흑자 기조가 이어질 것"이라고 내다봤다.
그동안 주가 할인 요인으로 꼽혔던 8.6세대 투자 역시 파인메탈마스크를 쓰지 않는(Non-FMM) '플립(FLiPP)' 방식으로 준비 중이며 2028년 이후 도입될 것으로 예상했다.
그는 "현재 주가는 고점 대비 57%가량 조정받아 올해 예상 주당순자산가치(BPS) 기준 주가순자산비율(PBR) 0.57배로, 과거 5개년 평균 0.71배를 밑돌며 세트 수요 및 불확실성에 대한 우려를 대부분 반영한 상태"라며 "추가 하락 가능성은 제한적이며 인고의 시간을 지나 대외환경 변화 시 반등할 수 있는 여건을 다져나가고 있다"고 덧붙였다.