유안타증권은 DL이앤씨에 대해 3분기 실적은 일시적으로 주춤하겠으나 4분기 대규모 신규 수주와 주택 부문 원가율 안정세에 힘입어 실적 회복세가 나타날 것이라며 투자의견 '매수'와 목표주가 10만8000원을 각각 유지한다고 16일 밝혔다.
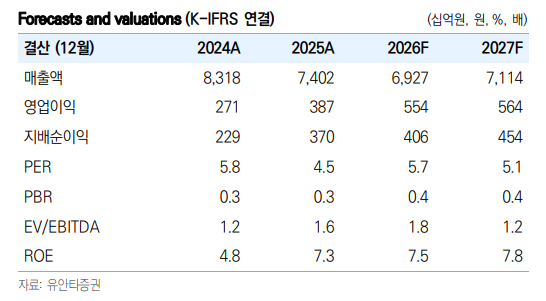
김도엽 유안타증권 연구원은 "DL이앤씨의 2026년 3분기 연결 기준 매출액은 1조5354억원으로 전년 동기 대비 19.5% 감소하고 영업이익은 1016억원으로 13.0% 줄어들 것으로 추정된다"며 "시장 컨센서스(매출액 1조6585억원, 영업이익 1089억원)를 각각 7.4%, 6.8% 하회할 전망"이라고 말했다.
김도엽 연구원은 "폭염에 따른 공정 지연과 성남 상대원2구역 착공 지연으로 주택 매출액이 6415억원으로 6.5% 감소했고 플랜트 부문도 상반기 공정 조기 진행에 따른 기저효과가 반영됐다"며 "플랜트 샤힌 현장의 준공 정산 과정에서 외주비 정산과 하도급 클레임 등 추가 비용이 발생해 플랜트 원가율이 91%로 상향된 점이 영업이익 하회의 배경"이라고 설명했다. 이어 "환손실과 엑스에너지(X-energy) 평가손실 영향으로 세전이익은 124억원, 지배주주순이익은 94억원에 그칠 것"이라고 덧붙였다.
김 연구원은 "다만 4분기에는 3분기 인식 예정이었던 해외 교량(약 1조원), 동탄 트램(약 4000억원) 등 토목 부문 수주와 주택 부문 성수2구역(약 2조원) 시공권 수주 인식이 예상된다"며 "이에 따라 전사 연간 수주 가이던스인 12조5000억원 달성이 가능할 것"이라고 내다봤다. 이어 "2022년 이전 착공한 저수익 주택 현장 비중이 3분기 8%, 4분기 4%로 낮아진 뒤 2027년에는 사실상 소멸해 견조한 원가율 흐름이 이어질 것"이라고 분석했다.
그는 "샤힌 현장 추가 비용도 11월 최종 준공 시 마무리되는 개별 현장 이슈에 불과하다"며 "하반기 기대되는 합산 2조원 규모의 데이터센터 파이프라인 3건 모두 사전계약(PCS) 체결을 완료해 4분기 수주 시 실적 상향과 주가 리레이팅 여지가 충분하다"고 평가했다.