500억원 규모 자사주 취득 결정…주주가치 제고 박차
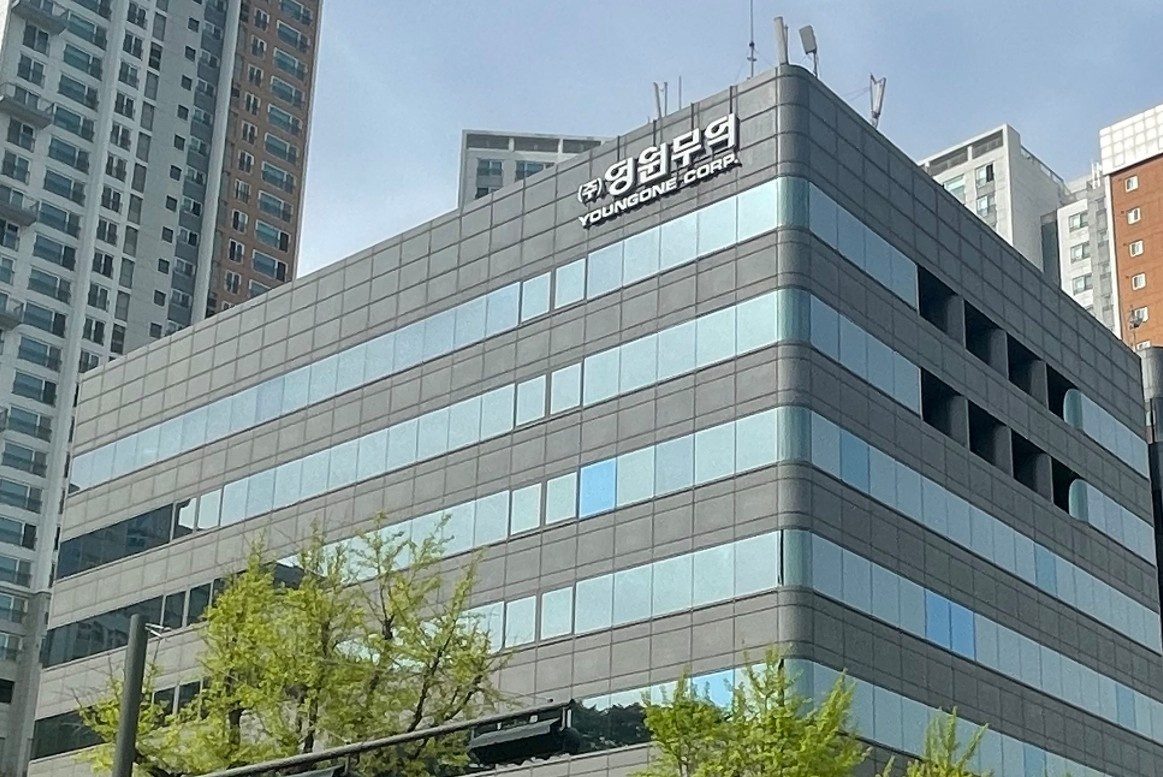
영원무역이 녹록지 않은 경영 환경에서도 견조한 성장세를 이어가고 있다. 핵심 고객사의 수주 증가와 신규 고객사 확보에 힘입어 올해 3분기에도 실적 개선이 예상되는 가운데, 최근 500억원 규모의 자사주 취득을 결정하며 책임경영에도 속도를 내고 있다.
6일 업계에 따르면 영원무역의 3분기 매출과 영업이익은 동반 성장할 전망이다. NH투자증권은 3분기 주문자상표부착생산(OEM) 매출을 전년 동기 대비 9% 늘어난 9004억원으로 추산했다. 달러 기준으로도 6% 증가할 것으로 예상했다. 2분기 말 OEM 재고자산이 전년 동기 대비 21% 증가한 8206억원으로 역대 최대치를 기록한 점도 향후 매출 흐름을 뒷받침하는 요인으로 꼽았다.
고객사 저변도 넓어지고 있다. NH투자증권은 글로벌 러닝 브랜드 온러닝의 의류 부문이 회사의 새로운 성장 축으로 자리 잡고 있다고 분석했다. 글로벌 애슬레저 브랜드 알로의 후드와 팬츠 등은 베트남 남딘과 박장 공장에서 미국으로 향하는 선적 건수가 늘고 있는 것으로 파악됐다.
신한투자증권도 올해 3분기 OEM 매출이 전년 동기 대비 한 자릿수 후반 증가할 것으로 내다봤다. 환율 효과가 전 분기보다 약해지는 상황에서도 물량 증가가 매출을 뒷받침할 것이란 설명이다. 특히 아크테릭스 수주가 꾸준히 늘면서 전체 주문량 확대에 기여하고 있다고 짚었다.
주주가치 제고에도 힘을 싣고 있다. 영원무역은 6일 이사회를 열고 500억원 규모의 자기주식 취득 신탁계약 체결을 결정했다. 계약 기간은 이날부터 내년 4월 6일까지 6개월이며, 신한투자증권을 통해 자사주를 매입한다.
이번 결정은 앞서 발표한 기업가치 제고 계획의 일환이다. 회사는 신탁계약을 통해 취득한 자기주식을 향후 소각 등에 활용할 예정이다. 실제 소각할 경우 별도 이사회 결의를 거쳐 세부 내용을 공시한다는 방침이다. 영원무역홀딩스 성래은 부회장이 강조해온 책임경영 기조가 이어지는 모습이다.
증권가의 시각도 긍정적이다. NH투자증권은 최근 원화 강세를 반영해 목표주가를 기존 12만원에서 10만5000원으로 낮췄지만 투자의견 ‘매수’를 유지했다. 목표주가 조정은 달러 기준 수주 전망 변화가 아닌 원·달러 환율을 반영한 실적 추정치 하향에 따른 것이라고 설명했다. 신한투자증권 역시 투자의견 ‘매수’와 목표주가 11만원을 제시했다.
업계 관계자는 “소비 둔화와 환율 변동 등 어려운 경영 환경에서도 기존 거래선의 주문 확대와 신규 고객사 확보를 바탕으로 안정적인 실적 흐름을 보이고 있다”며 “회사가 직접 자기주식 매입에 나서는 만큼 수급 측면에서도 주가에 긍정적인 영향을 미칠 수 있을 것으로 보인다”고 말했다.