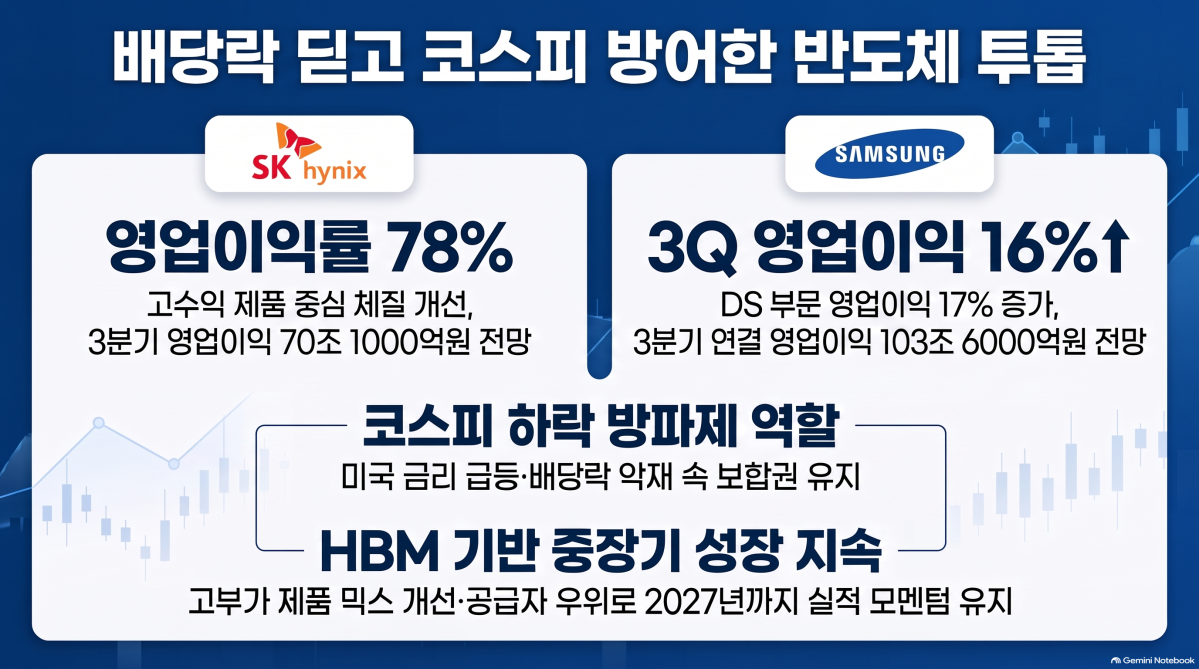
미국 국채 금리 급등과 지정학적 리스크 등 대외 악재 속에서도 3분기 배당락을 맞은 삼성전자와 SK하이닉스가 보합권을 지켜내며 코스피 지수의 하방을 단단하게 지지했다.
30일 한국거래소에 따르면 전날 증시에서 코스피 지수는 전 거래일 대비 18.93포인트(0.27%) 내린 6870.81에 거래를 마쳤다. 18일부터 4거래일 연속 상승하며 7000선 안착을 시도했던 지수는 연휴 직후 첫날인 28일 6889.74로 하락한 데 이어 이틀 연속 조정을 겪었다. 지수는 9월17일 6715.41에서 18일 6894.23, 21일 7007.72, 22일 7017.91, 23일 7080.92까지 올랐으나 연휴를 끝으로 대외 변수에 밀렸다.
전날 뉴욕증시 하락과 미국 금리 급등, 유가 상승, 지정학적 리스크 재고조가 투자심리를 냉각시켰다. 미국 국채 10년물과 30년물 금리는 각각 5.26%, 5.57%까지 치솟았다. 리사 쿡 미국 연방준비제도(Fed) 이사가 AI 수요와 유가 반등으로 향후 몇 달간 인플레이션 압력이 지속될 수 있다고 언급한 점도 금리 상승 압력을 가중시켰다.
통상 배당락일에는 차익 매물이 쏟아지며 지수 낙폭을 키우지만, 시총 최상위 반도체 종목들이 방파제 역할을 해냈다. 전날 삼성전자는 0.93% 오른 27만2500원에 마감했고 SK하이닉스는 0.17% 내린 176만5000원에 거래를 마쳤다. 두 종목이 각각 강보합과 약보합권에서 선방하며 코스피 지수의 추가 급락을 막아냈다.
삼성전자는 견조한 반도체 실적이 주가를 방어했다. 유진투자증권은 환율 하향과 MX사업부 적자 확대를 반영하면서도 삼성전자의 3분기 연결 영업이익이 전 분기 대비 16% 증가한 103조6000억원을 기록할 것으로 전망했다. DS 부문 영업이익이 17% 늘어난 104조원에 달할 것으로 집계됐다.
SK하이닉스 역시 고수익 제품 중심의 체질을 입증하며 배당락 충격을 흡수했다. DS투자증권은 SK하이닉스의 3분기 매출액을 전 분기 대비 13% 늘어난 89조5000억원, 영업이익은 16% 증가한 70조1000억원(영업이익률 78%)으로 제시했다.
전문가들은 두 반도체 대표주의 구조적 성장이 4분기와 2027년까지 이어질 것으로 분석했다. 유진투자증권은 삼성전자의 4분기 영업이익이 114조9000억원에 달하고 2027년 HBM 가격 협상이 공급자 우위로 전개될 것이라고 내다봤다. DS투자증권도 SK하이닉스가 4분기 HBM4 매출 확대에 힘입어 영업이익이 2026년 258조원에서 2027년 407조원으로 확대될 것으로 전망했다.
손인준 유진투자증권 연구원은 "이제 메모리 업종 주가는 업황의 지속 가능성을 확인하고 꾸준한 주주환원을 반영하며 중장기적으로 점진적인 상승세를 이어갈 것"이라며 "삼성전자는 턴키 역량과 가격 정책에 기반한 실적 차별화로 피어 그룹 내 경쟁력을 높여갈 것"이라고 내다봤다.
이수림 DS투자증권 연구원은 "주가의 핵심 변수는 4분기 고부가 제품 믹스 개선과 2027년 이익 추정치 상향 가능성"이라며 "추가 주주환원 기대감과 4분기 실적 회복이 주가 상승 촉매로 작용할 것"이라고 진단했다.