흥국證 “SK하이닉스, ‘과소평가 리스크가 더 크다’…목표주가 55만 원으로 상향“

입력 2025-10-14 08:19

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

3Q 영업이익 11.6조 전망…HBM·DRAM 강세에 실적 서프라이즈

흥국증권은 SK하이닉스에 대해 반도체 업황 회복세가 본격화되며 실적 추정치가 추가 상향될 가능성이 높다고 평가했다.

투자의견은 ‘매수(BUY)’를 유지하고, 목표주가는 기존 대비 10% 높인 55만 원으로 상향 조정했다. 전날 종가는 41만5000원이다.

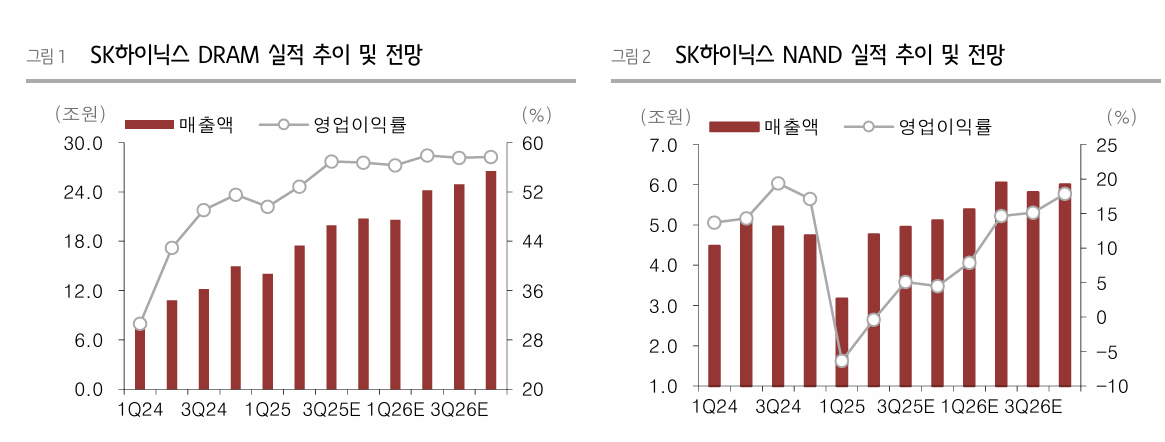
손인준 흥국증권 연구원은 14일 “SK하이닉스의 3분기 매출액 24조9000억 원(+42% YoY), 영업이익 11조6000억 원(+65% YoY)으로 컨센서스(10조9,000억 원)를 상회할 전망”이라며 “고대역폭메모리(HBM) 매출 확대와 DRAM·NAND 가격 강세가 맞물리며 실적 서프라이즈를 이끌 것”이라고 분석했다.

HBM은 기존 D램 대비 대역폭을 5~8배 이상 확장한 차세대 메모리로 AI 서버·고성능 GPU용 수요가 급증하면서 업황을 주도하고 있다.

손 연구원은 “4분기부터 HBM3E 단가 조정이 일부 예상되지만 차세대 HBM4 제품의 비중 확대와 기술력 우위를 바탕으로 연간 평균판매단가(ASP)는 6% 상승할 것”이라고 내다봤다.

흥국증권은 2026년 실적을 매출 119조5,000억 원(+32% YoY), 영업이익 58조5000억 원(+45% YoY)으로 전망했다.

손 연구원은 “범용 DRAM 수익성이 내년 하반기부터 HBM을 앞지를 가능성이 높다”며 “1cnm 기반 GDDR7(그래픽 D램), SOCAMM(차세대 패키징 기술) 등 신제품이 올해 말부터 본격 양산돼 제품 믹스 개선 효과가 실적 상승을 뒷받침할 것”이라고 설명했다.

그는 이어 “DRAM·NAND 전반에서 업황 강세가 지속되는 가운데 SK하이닉스는 업계 내 기술력과 수익성이 가장 우수하다”며 “AI 하드웨어 밸류체인 내 핵심 수혜주로 밸류에이션 재평가가 본격화될 것”이라고 강조했다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • KB證, “삼성전자, 中창신메모리 기술보다 5~7년 앞서⋯저평가 매수 기회”
  • 미국 9월 CPI, 3.7% 상승...이달 금리인상 확률 54%
  • 인천 흉기난동범, 범행전력 더 있었다…신상공개는?
  • 제약급 설비부터 AI 생산라인까지…충북에서 본 K뷰티 경쟁력 [르포]
  • LG전자ㆍ애플, 1998년 인연에서 AIㆍ스마트홈 동맹으로 진화 [LGㆍ애플, 동맹의 진화]
  • AI 인프라ㆍ반도체주 우수수⋯코어위브 15%↓ㆍ마이크론 4%↓ [뉴욕증시 무버]
  • 9월까지 목표 절반도 못 채운 해외건설…500억달러 달성 ‘빨간불’
  • 증시 꺾이자 연기금 수익률도 뒷걸음…한 달 새 12%P ‘뚝’
  • 오늘의 상승종목

  • 10.14 장종료

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Mesh Series C $75M
    • 3 World OTC $52.5M
    • 4 Alpaca $135M
  • 인기 프로젝트
    • 1 Bitway Infra 인기지수 406
    • 2 Walrus Infra 인기지수 343
    • 3 Pearl 인기지수 335
    • 4 Quack AI x402 인기지수 304
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-55
    • Allora 유통량 89% D-27
    • DAOBase $580K · 유통량 43% D-3
    • Capricorn 유통량 53% D-8
Source from