하나증권은 SK하이닉스에 대해 투자의견 ‘매수’를 유지하고 목표주가를 35만 원으로 상향한다고 16일 밝혔다.
김록호 하나증권 연구원은 “단기적으로 주가가 급등한 부분도 있지만, 인공지능(AI) 주도의 반도체 사이클에서 수혜 강도가 높은 만큼 비중확대 전략을 유지하는 것이 합리적이라고 판단한다”고 설명했다.
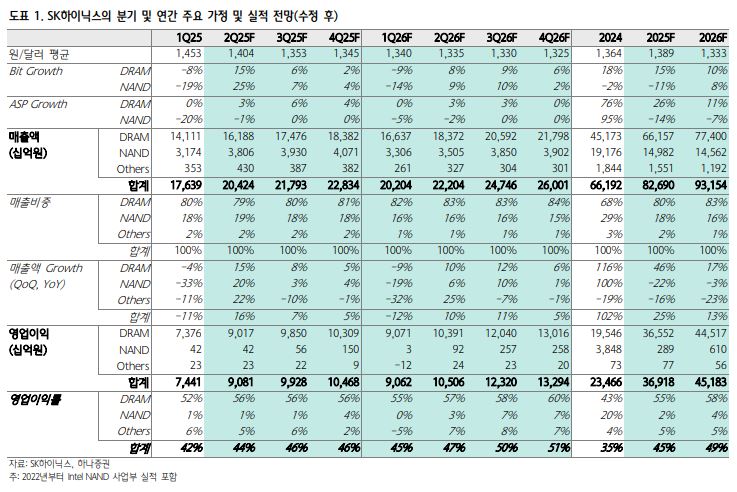
2분기 매출액은 20조4000억 원, 영업이익은 9조800억 원으로 전망했다. 기존에 가정했던 환율보다 30원 이상 하락하면서 영업이익에서 3000억 원 이상 하향 조정했다. 김 연구원은 “다만 기존에 추정했던 것보다 관세에 따른 선제적인 물량 증가가 일부 파악돼 비트 그로스(bit growth)는 디램(DRAM)을 기존 11%에서 15%로, 비휘발성메모리(NAND)를 20%에서 25%로 상향조정했다”고 밝혔다.
DRAM은 고대역폭메모리(HBM) 매출비중 확대와 견조한 수급 밸런스를 기반으로 전사 이익을 견인할 것으로 전망했다. HBM 3E 12단 출하는 예정대로 원활하게 진행됐고, HBM 3E 매출액에서 절반 이상을 차지할 것으로 추정했다. NAND 부문은 출하량은 크게 증가했지만 DRAM 대비 불안정한 수급으로 인해 가격이 여전히 하락하고 있어 전분기 대비 이익 개선은 제한될 것으로 예상했다.
AI 수요로 인해 견조한 HBM 실적은 지속될 것으로 내다봤다. 김 연구원은 “SK하이닉스의 차별화된 이익의 근거는 HBM”이라며 “동종업체대비 경쟁 우위를 기반으로 HBM의 이익 기여도가 50%에 육박한다”며 “후발업체로 점유율이 일부 축소는 되겠지만, 선제적 공급 진입과 그에 따른 수익성 유지는 여전히 유효한 것으로 판단된다”고 분석했다.
하반기에도 HBM 3E 12단의 매출 비중 확대를 통한 수익성 개선 흐름은 지속할 전망이다. 연내 HBM 4 생산 개시도 기존 목표대로 진행 중이다.
엔비디아(Nvidia)의 그래픽처리장치(GPU) 관련 수요가 여전히 견조하다는 점이 확인되고 있어 HBM 관련 수요도 기존에 전망했던 것처럼 양호한 상황이 지속할 것으로 판단했다.
김 연구원은 “엔비디아를 필두로 AI 관련 반도체 서플라이 체인들의 주가가 신고가를 형성하고 있어 SK하이닉스 역시 이에 동행할 가능성이 높다고 예상한다”고 밝혔다.