LG화학, 어려운 업황에도 실적 개선세...목표주가 51만 원↓

입력 2024-07-08 08:10

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

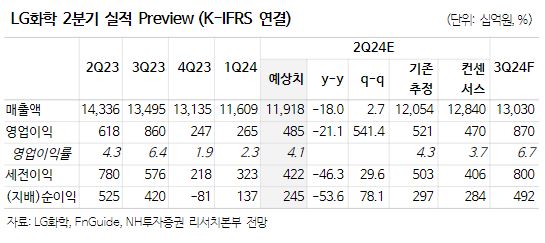
(출처=NH투자증권)
(출처=NH투자증권)

NH투자증권은 8일 LG화학에 대해 어려운 업황에도 실적 개선세가 이어지며 주가는 하락 여력 대비 상승 여력이 큰 상황이라고 말했다. 목표주가는 기존 55만 원에서 51만 원으로 내리고, 투자의견은 매수로 유지했다.

최영광 NH투자증권 연구원은 “3월부터 반등하기 시작했던 리튬 가격 역시 6월 재차 하락하며 연초 이후 상승분을 반납했는데 3분기 양극재 가격은 반등보다는 하락세를 멈추는데 그칠 것으로 예상한다”면서 “그럼에도 불구하고 판매량 증가세를 바탕으로 이익 개선을 이어갈 것으로 본다. 실제로 LG에너지솔루션 이익 컨센서스가 낮아짐에도 불구하고 석유화학, 첨단소재 등 LG화학의 자체사업 이익 컨센서스는 견조한 상황”이라고 설명했다.

이어 최 연구원은 “2분기 영업이익은 전분기 대비 83.4% 증가한 4,854억 원을 기록하며 시장 컨센서스와 대체로 부합할 전망인데, 첨단소재에선 영업이익 1,431억 원을 기록할 전망”이라면서 “양극재 가격 하락에도 판매량 증가세가 이어지며 양극재 마진은 5%로 전분기(약 3%) 대비 소폭 개선될 것으로 추정되는데, 다만, IT 및 엔지니어링 소재 이익이 소폭 감소하며 첨단소재 부문 영업이익은 전분기와 유사할 전망”이라고 말했다.

아울러 그는 “석유화학 부문에선 영업이익 228억 원을 기록할 전망”이라면서 “ABS를 비롯한 일부 제품들의 스프레드 개선 및 POE, PBAT 등 신규 제품들의 이익 기여 영향”이라고 했다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 관세·파업 뚫고 실적 선방…현대차, 신차·하이브리드로 성장동력 강화
  • 신혼여행 어디로 가길래…10명 중 6명 '800만원 이상' [데이터클립]
  • 장바구니 카트 승차 거부?…버스 반입 금지, 뜻밖의 물건들 [이슈크래커]
  • 신규택지 7.7만가구, 구체적 일정 미정…실제 입주는 언제
  • ‘회사 망해도 내 퇴직금은 안전’…근로자 든든한 ‘노후 보장’에 방점
  • 삼성전자 "내년 HBM 완판"⋯반도체 슈퍼호황 2027년까지 질주
  • 코스피, 6000선 하루 만에 반납…삼성전자 4%대 하락
  • 일본기상청이 본 강력 태풍 '인파'…경로 수정
  • 오늘의 상승종목

  • 10.29 장종료

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Axis Robotics Seed $12M
    • 3 World OTC $52.5M
    • 4 Morpho $175M
  • 인기 프로젝트
    • 1 LayerAI Infra 인기지수 302
    • 2 NeoSoul Infra 인기지수 301
    • 3 Robinhood CeFi 인기지수 253
    • 4 TransCrypts Tools 인기지수 249
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-41
    • Allora 유통량 89% D-13
    • DAOBase 유통량 43% D-20
    • FLock 유통량 41% D-2
Source from