"스카이라이프, 콘텐츠 제작ㆍ유통ㆍ채널 사업이 선순환 구조 진입…광고 수입↑" - 현대차증권

입력 2022-05-18 08:20

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

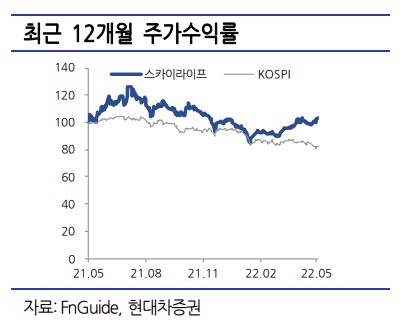
현대차증권은 18일 스카이라이프에 대해 동종기업인 LG헬로비전 대비 절반 미만의 저평가 국면으로 판단한다고 분석했다. 다만 이 회사에 대해 목표주가와 투자의견을 별도로 제안하진 않았다. 전 거래일 기준 현재 스카이라이프 주가는 9540원이다.

김현용 현대차증권 연구원은 "스카이라이프TV의 올해 1분기 연결 매출은 전년 동기 대비 34억 원 늘어난 150억 원으로 전사 매출의 6%를 기록했다"며 "하반기에는 분기 250억 원 매출 목표 달성시 비중은 10% 초반까지 급증이 예상된다"고 분석했다.

광고 수입도 증가할 것으로 봤다. 김 연구원은 "광고수익의 경우도 1분기 100억 원으로 지난해 같은 기간보다 2.5배 급성장했다"며 "2분기에도 '강철부대 시즌2', '구필수는 없다', '이상한 변호사 우영우' 등 드라마ㆍ예능 오리지널 작품이 다수 편성되며 광고수익은 구조적 성장기에 본격 진입한 것으로 판단한다"고 밝혔다.

그러면서 김 연구원은 스카이라이프의 저평가 근거로 "500만 명이 넘는 TV 가입자를 기반으로 연간 900억~1000억 원 영업이익률(OP) 기반이 견고한 점, 인터넷과 알뜰폰(MVNO)까지 아우르며 TPS(IPTV) 풀라인업을 갖춘 전국망 사업자인 점, 콘텐츠 제작ㆍ유통 및 채널사업이 선순환 구조에 진입함에 따라 밸류에이션 리레이팅이 가능해진 점"을 제시했다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • [알립니다] '2027 테크 퀘스트'가 대한민국 AI의 미래를 엽니다
  • 잘나가던 방산 3사, 코스피 39% 빠질때 고점 대비 평균 54% 급락
  • 삼성-KIA, 플레이오프 대진 확정…예매·일정은?
  • 뉴욕증시, 기업 호실적ㆍ유가 하락에 대체로 상승⋯다우 1.02%↑
  • 태풍 '참피' 경로 꺾인다…초강력 태풍 한반도로?
  • 대선조선 매각 걸림돌 제거…2대주주 가처분 모두 기각
  • 머스크, 스페이스X·테슬라 합병 검토 공식화…특별위원회 설치
  • 역삼 방화범의 사기 주장…특허 등록 살펴보니
  • 오늘의 상승종목

  • 10.21 15:00 실시간

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 110,026,000
    • +0.64%
    • 이더리움
    • 3,246,000
    • +1.25%
    • 비트코인 캐시
    • 379,700
    • +2.32%
    • 리플
    • 1,776
    • +2.01%
    • 솔라나
    • 140,700
    • +0.64%
    • 에이다
    • 296
    • +2.07%
    • 트론
    • 441
    • -0.68%
    • 스텔라루멘
    • 242
    • +2.11%
    • 비트코인에스브이
    • 23,820
    • +2.28%
    • 체인링크
    • 16,340
    • +2.06%
    • 샌드박스
    • 76.46
    • +0.39%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 World OTC $52.5M
    • 3 Venice Series A $65M
    • 4 Alpaca $135M
  • 인기 프로젝트
    • 1 Janction Infra 인기지수 362
    • 2 NeoSoul Infra 인기지수 360
    • 3 LayerAI Infra 인기지수 302
    • 4 Metric 인기지수 273
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-49
    • Allora 유통량 89% D-21
    • Capricorn 유통량 53% D-2
    • Scroll 유통량 51% D-1
Source from