제일기획, 하반기 실적 기대감 ‘목표가↑’-신한금융투자

입력 2020-09-16 08:44

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

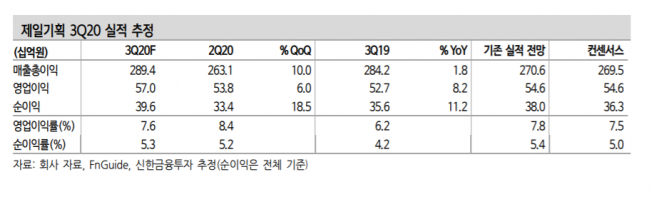
▲제일기획 3분기 실적 추정. (자료제공=신한금융투자)

신한금융투자는 16일 제일기획의 하반기 실적이 기대보다 더 높아질 것으로 전망하며, 목표주가를 2만5000원에서 2만6000원으로 상향 조정하고 ‘매수’ 관점을 유지했다.

신한금융투자는 제일기획의 3분기 연결 기준 매출 총이익이 2894억 원, 영업이익은 570억 원을 기록할 것으로 전망했다. 이는 전년 동기 대비 매출총이익은 1.8%, 영업이익은 8.2% 증가한 수치다. 기존 추정치인 546억 원 대비 상향 조정됐다.

신한금융투자 홍세종 연구위원은 “7~8월 국내 광고 경기는 디지털을 중심으로 견조한 회복세를 보였다”며 “본사와 해외 모두 기대치를 상회할 전망”이라고 말했다.

또한 홍 연구원은 기저효과가 있는 4분기에 대한 기대는 더욱 높아질 필요가 있다고 강조했다. 신한금융투자는 제일기획이 4분기 연결기준 매출총이익 3316억 원, 영업이익 676억 원을 기록할 것으로 전망했다. 전년 동기 대비 매출총이익은 3.6%, 영업이익은 31.1% 증가한 수치다.

홍 연구원은 “업황만 좋다면 지난해 2분기에 기록한 사상 최대 영업이익인 694억 원에 근접할 가능성도 충분하다”며 “2021년 예상 PER(주가수익비율)은 여전히 15배를 밑돌고 지난 3년 평균인 19배까지는 충분히 치고 올라갈 힘이 있다”고 전망했다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 앤스로픽, 상장 첫날 17% 상승⋯시총 2조달러 찍고 후퇴
  • FT “삼성전자·TSMC, 中 반도체 공급 일부 중단”…美 수출통제 여파
  • 오늘부터 서울 지하철 노조 준법투쟁 돌입…출근길 불편 예상
  • 분담금에 이주비 부담⋯서울 정비사업 곳곳서 제동
  • 한한령 완화 기대감에 엔터주 이틀째 들썩…추세 반등할까
  • 외국인 10월 韓주식 26조 팔았다⋯두달 연속 순매도
  • 정전, 정전, 연 9분대 세계 최고인데…반도체 공장 위협하는 ‘순간 전압강하
  • 키움증권, 퇴직연금 5개월 만에 2000억 돌파…영웅문 고객이 이끈 IRP 성장
  • 오늘의 상승종목

  • 11.20 14:02 실시간

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 83,659,000
    • -2.79%
    • 이더리움
    • 2,349,000
    • -3.57%
    • 비트코인 캐시
    • 276,500
    • -1.25%
    • 리플
    • 1,309
    • -0.91%
    • 솔라나
    • 98,150
    • -2.73%
    • 에이다
    • 201
    • -2.9%
    • 트론
    • 420
    • -0.71%
    • 스텔라루멘
    • 180
    • -2.7%
    • 비트코인에스브이
    • 19,510
    • -4.55%
    • 체인링크
    • 11,930
    • -3.56%
    • 샌드박스
    • 47.99
    • -2.8%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Variational Series A $50M
    • 2 Venice Series A $65M
    • 3 Kalshi $1B
    • 4 Alta Series A $47.5M
  • 인기 프로젝트
    • 1 LayerAI Infra 인기지수 302
    • 2 Evaa Protocol 인기지수 265
    • 3 Variational DeFi 인기지수 256
    • 4 Robinhood CeFi 인기지수 253
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-19
    • DAOBase 유통량 43% D-28
    • FLock 유통량 41% D-10
    • RateX 유통량 37% D-29
Source from