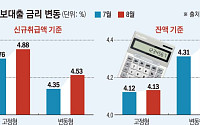
가계대출 금리 4.96%⋯주담대 5개월 연속 상승고정형 주담대 5.11%⋯2013년 통계 편제 이후 최고
은행권 고정형 주택담보대출(주담대) 금리가 통계 작성 이후 처음으로 연 5%를 넘어섰다. 은행채 등 시장금리가 상승하면서 전체 주담대 금리는 5개월 연속 올랐고 일반신용대출 금리도 6.5%에 육박했다.
29일 한국은행이 발표한 ‘2026년 9월 금융
국책은행, 조작 가능성 원천 차단 'KOFR' 기반 기업대출 26일 출시새 지표 기반 변동금리채권 등 목표치 초과 달성⋯시장 안착 순항 코리보 대출은 2027년 4월 전면 중단⋯코픽스 검증 절차도 강화
새 지표금리 'KOFR(코파·무위험 지표금리)'의 금융시장 안착 작업이 속도를 내고 있다. 파생상품과 채권시장에서 도입 목표치를 웃도는 성과를 거둔 데
9월 잠정주택판매지수 66.02001년 통계 작성 이후 최저 신규주택 착공도 전월比 5.2%↓ 고금리에 수요ㆍ공급 동반 위축
미국 주택경기가 급격히 경색된 것으로 드러났다. 높은 주택담보대출(모기지) 금리와 건설비용 급증이 시장을 압박하면서 기존 주택 매매 계약은 물론 신규 주택 착공까지 동시에 감소했다.
20일(현지시간) 월스트리트저널(WSJ)은 미국
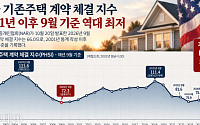
美 주택계약 25년 만에 최저 수준모기지 금리 급등에 주택시장 급랭주택거래 감소폭 시장 전망치 상회주택착공 5.2%↓⋯건설경기 위축
미국 국채금리 변동성이 확대되는 가운데 기준금리 인상에서 시작한 주택담보대출(모기지) 금리 상승이 부동산 시장 경색으로 이어졌다. 9월 기준 미국 주택매매 계약이 관련 통계를 집계하기 시작한 2001년 이후 가장 낮은 수준까
신규 코픽스 3.43%…2개월 만에 상승 전환잔액기준 3.15%·신잔액기준 2.79% 동반 상승기준금리 인상에 조달비용 확대…주담대 부담 가중
은행권 변동형 주택담보대출 금리의 기준이 되는 코픽스(COFIX·자금조달비용지수)가 일제히 상승했다. 한국은행의 연이은 기준금리 인상에 따른 은행권 자금조달 비용 상승이 반영된 것으로 풀이된다. 이에 따라 대출금리
신규·잔액 모두 변동형 금리 상승폭 고정형 웃돌아은행 주담대 신규 취급액, 65%가 변동형으로 쏠려5년 전 저금리 때 받은 주담대, 재산정 시기 돌아와
주택담보대출 시장에 금리 상승의 부담이 본격적으로 번질 조짐이다. 신규 대출의 3분의 2가 변동형으로 쏠린 가운데 변동형 금리 상승 속도는 고정형을 앞질렀다. 여기에 2021년 저금리 시기에 대출받은 차주
우리은행, 개인사업자 비대면 부동산담보대출 출시…한도 최대 10억원개인사업자 담보대출 평균금리, 시중은행보다 인터넷은행이 낮아
개인사업자가 은행 영업점을 방문하지 않고 스마트폰으로 부동산 담보대출을 신청할 수 있는 길이 넓어지고 있다. 기존 비대면 사업자대출이 신용대출와 보증서 담보대출 중심이었다면 이제는 상가 등 부동산을 담보로 사업자금을 빌릴 수도 있
의사록 “금리 연내 추가 인상 적절”트럼프 “연준, 나라 잘 안풀리길 바라는 듯”美 주택대출금리 7.49%⋯3년 만에 최고
미국 연방준비제도(Fed·연준)가 지난달 연방공개시장위원회(FOMC) 정례회의에서 연내 추가 인상 가능성을 열어뒀다고 블룸버그통신이 7일(현지시간) 보도했다.
연준이 이날 공개한 9월 FOMC 의사록에 따르면 ‘대다수’ 참석자
이차전지 조립장비 전문기업 엠플러스가 유럽 글로벌 배터리 기업 A사로부터 각형 노칭·스태킹 장비 공급 계약을 수주했다. 방산·디펜스 등 다목적 특수 모델용 장비 공급을 시작으로 A사와 협력을 확대해 수주 규모를 약 250억원까지 늘리고, 기존 전기차(EV)·에너지저장장치(ESS) 중심의 고객 포트폴리오를 항공우주·방위산업용 특수목적 배터리 분야로 넓힌다
8월 평균 1.46%p⋯전월보다 0.16%p 벌어져5개 은행 모두 확대⋯NH농협 1.71%p로 가장 커
8월 주요 은행의 가계 예대금리차가 5개월 만에 확대됐다. 가계대출 금리가 일제히 오른 반면 평균 저축성수신금리는 거의 변동이 없어 대출·예금 금리 간 격차가 벌어졌다.
30일 은행연합회 공시에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의
美 10년물 쇼크에 국내 국고채 4%대 '훌쩍'⋯은행 조달비용→대출금리 반영8월 은행권 주담대 4.66%' 3년여 만에 최고치 경신⋯신용대출 6.33% 돌파미 국채 발작 심화할수록 국내 차주 비용 부담도 '눈덩이'⋯한은도 예의주시 중
미국 국채 금리가 20년 만에 최고 수준으로 치솟으면서 국내 차주들의 발등에도 불이 떨어졌다. 미 국채 금리가 글로벌
8월 신규취급 은행 가계대출 금리 4.76%⋯전월비 0.12%p ↑주담대 금리, 22년 11월 이후 가장 높아⋯신용대출도 6.3%한은 "9월에도 금리 상승세 뚜렷⋯당분간 오름세 이어질 것"
지난달 시중은행 주택담보대출(주담대) 금리가 4.6%를 넘어서며 2022년 11월 이후 가장 높은 수준을 기록했다. 일반신용대출 금리도 2년여 만에 6%를 뛰어넘으며
은행권에서 대환대출 평균 금리가 일반 신규 대출보다 높은 사례가 확인됐다. 주택담보대출과 신용대출 모두 일부 은행에서 대환대출 금리가 신규 대출을 웃돌았다.
27일 국회 정무위원회 소속 박성훈 국민의힘 의원이 금융감독원으로부터 제출받은 자료에 따르면 올해 7월 기준 주택담보대출을 취급하는 16개 은행 가운데 11곳에서 대환대출 평균 금리가 신규 대출보다
민주당 “국채 매도세 막지 못해” 공세고유가ㆍ재정적자에 차입비용 증가中 AI 위협 경고⋯오픈소스 확대 촉구
미국 10년물 국채 금리가 19년 만에 최고치를 기록한 가운데 스콧 베선트 미 재무장관이 정부의 국채 바이백(조기 매입)은 성공적이었다고 주장했다. 국채 매입 확대에도 시장금리가 계속 오르자 야당은 정책 효과에 의문을 제기했다.
15일(현지시간) 영
박성훈 의원실 "7개월 새 계좌 수 0.5% 늘 때 대출잔액은 9.6% 증가" 국민銀 잔액 12.6조로 최대…박 의원 "대출 숫자만 관리해선 가계부채 해결 못해"
은행권 마이너스통장 대출잔액이 올해 들어 7개월 만에 6조원 넘게 늘며 70조원에 육박했다. 계좌 수는 사실상 제자리걸음을 한 반면 실제 사용액은 10% 가까이 증가하면서 기존에 확보한 신용한도
한국서부발전이 장기물 투자 심리가 위축된 시장 환경 속에서도 500억원 규모의 녹색채권을 우량한 조건으로 발행하는 데 성공했다.
이를 통해 선제적으로 조달한 자금은 전액 친환경·저탄소 전환 사업에 투입해 탄소중립 실현을 위한 든든한 재원으로 활용할 방침이다.
서부발전은 10일 500억원 규모의 5년 만기 녹색채권을 민간채권평가사 평균금리(민평금리)보
1월 대비 8월 6등급 금리 0.96%p↑…7~10등급은 0.11%p 그쳐국민·하나 등 5곳서 8월 저신용 금리, 중신용 밑도는 ‘금리 역전’ 저신용 금리우대 확대 영향 관측…SCB 적용 시 역전폭 더 커질 수도
개인사업자 신용대출 시장에서 중신용 자영업자의 대출금리가 올해 들어 1%포인트 가까이 치솟았다. 반면 부도 위험이 더 높은 저신용자의 금리는
장기 국채금리가 뛰면서 미국의 30년 만기 주택담보대출 금리가 13개월 만에 최고 수준으로 올랐다.
3일(현지시간) 미국 국책 담보대출업체 프레디맥에 따르면 이날 기준 30년 만기 고정 주택담보대출 평균 금리는 6.71%로 전주 6.66%에서 0.05%포인트(p) 상승했다. 지난해 같은 기간의 6.50%보다도 0.21%p 높은 것으로 지난해 7월 이후
65세 이후의 금융생활은 안정적인 소득이 부족하다면 지출을 세심하게 관리해야 하는 시기다. 보유한 주택 가격이 오르면서 자산 가치는 늘었지만, 세금 부담도 함께 커졌다. 연금이 주요 소득원인데 급하게 목돈이 필요해 당황스러운 상황에 놓일 수도 있다. 그래서 필요한 순간에 바로 활용할 수 있는 혜택을 미리 알아두는 것이 중요하다. 안정적인 노후 생활과 절세에
서울시는 생계형 자영업자 전용 ‘안심통장’ 2호를 총 2000억 원 규모로 28일 출시한다고 밝혔다. ‘안심통장’은 제도권 금융 대출이 어려운 자영업자가 불법 사금융으로 내몰리지 않도록 마련된 자영업자 전용 마이너스 통장이다. 지난 3월 처음 출시된 1호는 58일 만에 2000억이 전액 소진됐다.
안심통장 2호는 ‘서울형 자영업자 위기 극복 안심통장
은 씨는 평소 안정성을 최우선으로 하는 금융자산 운용 철학을 가지고 있다. 현재 대부분의 금융자산을 여러 금융기관에 분산 예치하고 있으며, 대부분 예금자보호가 되는 상품 위주로 관리해왔다. 은 씨는 예금자보호 한도가 2025년 9월 1일부터 현행 5000만 원에서 1억 원으로 상향된다는 소식을 접하고, 자신의 금융자산을 어떻게 재배치하고 더 효율적으로 관리