올해 3분기 대외채무가 177억달러 늘었다. 단기외채는 감소하고 순대외채권이 증가하는 등 건전성 지표는 개선됐다.
재정경제부가 19일 발표한 '3분기 대외채권·채무 동향'에 따르면 올해 3분기 말 기준 대외채무는 전 분기 말 대비 177억달러 증가한 8306억달러로 집계됐다.
만기 1년 이하 단기외채는 1890억달러로 전 분기 말 대비 95억달러 줄
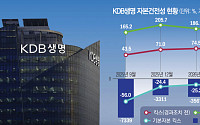
한투와 협상 결렬⋯자체 경영 정상화 추진해야경과조치 효과 제외하면 킥스 78.66%에 불과내년 기본자본 킥스 규제 도입⋯자본확충 압박
KDB생명 매각이 또다시 무산되면서 산업은행의 자금 지원 부담이 장기화할 전망이다. 2010년 인수 이후 2조원 안팎을 투입했지만 KDB생명의 자본건전성은 여전히 취약한 상태다. 한국투자금융지주와의 협상 결렬로 매각을 통한
2027~2029년 만기 하이일드채 60% 이상 저금리 때 발행…차환금리 110bp 급등미 빅테크 설비투자 1조달러 육박…투자 증가세 둔화 속 수익성 검증
내년 글로벌 신용여건이 악화할 것이라는 전망이 나왔다. 주요국 경제가 성장세를 이어가고 AI 투자가 대규모로 지속되겠지만, 높은 조달금리와 에너지 비용이 AI 투자에 따른 신용도 개선 효과를 상쇄할 것
한국금융지주가 KDB생명 인수 협상 결렬 이후에도 보험업 진출 검토를 이어간다. 금융권 일각에서는 BNP파리바카디프생명이 잠재적 인수 후보로 거론된다.
한국금융지주는 18일 산업은행 등으로부터 주식매매계약 체결 협상 종료를 통지받아 KDB생명 매각 우선협상대상자 지위를 상실했다고 공시했다. 양측은 8월 13일부터 약 3개월간 협상을 진행했으나 매각 조
장기ㆍ일반보험 손익 개선⋯투자손익은 76.1% 감소
현대해상이 올해 3분기 누적 당기순이익 7808억원을 기록하며 전년 동기 대비 23.1% 증가했다. 투자손익이 크게 감소했지만 장기보험과 일반보험 손익이 개선되면서 전체 실적을 끌어올렸다.
13일 현대해상에 따르면 올해 3분기 누적 별도 기준 현대해상의 당기순이익은 7808억원으로 전년 동기 대비 23
KB증권은 13일 한화생명에 대해 3분기 대규모 투자손실로 실적이 시장 기대치를 밑돌았다며 목표주가를 기존 5200원에서 4300원으로 하향 조정했다. 투자의견은 '보유(Hold)'를 유지했다.
강승건 KB증권 연구원은 "한화생명의 3분기 별도 기준 순손실은 2174억원으로 기존 전망치인 567억원 적자를 크게 밑돌았다"며 "환평가손실과 변액보험 헤지
환율ㆍ증시 변동에 투자손익 적자⋯K-ICS 171% 기록
한화생명의 올해 3분기 누적 순이익이 보험손익 개선과 해외 자회사 실적 성장에 힘입어 전년 동기 대비 증가했다. 다만 환율과 주식시장 변동에 따른 비경상적 손실이 반영되면서 투자손익은 적자를 기록했다.
12일 한화생명은 올해 3분기 누적 연결 기준 당기순이익이 8656억원으로 전년 동기(7689억
보험손익 302.6% 증가⋯투자손익 감소에도 순익 개선
DB손해보험의 올해 3분기 당기순이익이 전년 동기 대비 35.3% 증가했다. 장기보험 손익 개선과 자동차보험 흑자 전환 등에 힘입어 투자손익 감소에도 순이익이 늘었다.
12일 DB손해보험은 올해 3분기 연결 기준 당기순이익이 지난해 같은 기간보다 35.3% 증가한 4440억원을 기록했다고 밝혔다.
키움증권은 메리츠금융지주에 대해 투자의견 '매수'와 목표주가 17만원을 유지했다.
12일 안영준 키움증권 연구원은 메리츠금융지주의 3분기 실적이 시장 기대치를 밑돌았지만, 이는 메리츠화재의 투자손익 악화에 따른 것으로 주요 계열사의 영업 실적은 견조한 흐름을 이어갔다고 평가했다. 다만 증시 조정과 금리 상승 등 비우호적인 시장 환경이 지속되는 만큼 향
보험손익 34.9% 증가에도 투자손익 87.9% 급감장기인보험 신계약 매출 6.6%↑⋯CSM 12조2600억원
메리츠화재의 올해 3분기 순이익이 전년 동기 대비 29.2% 줄었다. 장기보험을 중심으로 보험손익이 개선됐지만 투자손익이 크게 줄어들면서 전체 실적이 악화됐다.
11일 메리츠금융지주가 발표한 3분기 경영실적에 따르면 메리츠화재의 올해 3분기 별
내년 금융환경 변화에 업권별 대응 과제 부각부실채권 정리ㆍ조달비용ㆍ자본확충 부담 확대
내년 비은행 금융권이 금리 상승과 수익성 둔화, 건전성 악화 가능성 등 복합적인 경영 부담에 직면할 것이라는 전망이 나왔다. 상호금융과 저축은행은 부실채권 관리, 카드ㆍ캐피탈사는 조달비용 상승, 보험사는 자본규제 강화와 판매수수료 체계 개편에 대응해야 한다는 분석이다.
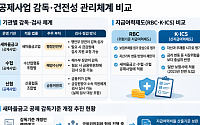
행안부, 공제 지급여력 산출기준 정비…금융위와 협의 진행기관별 검사 권한·건전성 규제 제각각…감독체계 일관성 과제
보험과 유사한 상품을 판매하는 공제사업이 감독기관에 따라 서로 다른 건전성 기준과 검사체계를 적용받고 있다. 정부가 공제기관 간 지급여력 산출기준 정비에 나섰지만 민영 보험사와의 제도적 격차는 여전하다. 감독기준의 정합성을 높이는 동시에 금융
올해 결산부터 계리가정보고서 제출…내년부터 가정 변경 내부통제 강화GA 운영위험 평가 내년 도입…듀레이션 갭 지표는 2028년 시행
금융당국이 보험금과 해약률 등을 추정하는 데 쓰이는 보험사의 계리가정 관리를 강화한다. 보험사는 올해 결산부터 가정의 산출근거와 검증결과를 담은 보고서를 제출해야 한다. 경영실태평가에는 금리 변동 위험과 법인보험대리점(GA)
금융감독원이 국내 보험사의 베트남·인도네시아 시장 진출을 지원하기 위해 양국 보험감독당국과 협력을 강화한다. 현지 보험시장과 감독제도에 관한 정보를 공유하고 국내 보험사들이 겪는 인허가 및 영업상 애로사항을 전달할 방침이다.
4일 금감원은 서울 여의도 본원에서 베트남 보험감독총국(ISA)과 인도네시아 금융감독청(OJK) 관계자들을 초청해 보험감독당국 세
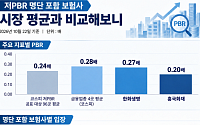
한화생명 0.27배·흥국화재 0.20배…금융업 평균 밑돌아한화생명 "저평가 해소"…흥국화재 "자본건전성 우선"거래소, 저PBR 기업 151곳 첫 공개…내년 맞춤형 컨설팅
한국거래소가 저평가 상장기업 명단을 처음 공개한 가운데 보험업계에서는 한화생명과 흥국화재가 이름을 올렸다. 두 회사 모두 주가순자산비율(PBR)이 금융업종 평균을 밑돌았지만 기업가치 개선
20년 보험 경험 바탕⋯보장성보험 상품군 확대신계약 CSM 성장세⋯자본건전성 지표도 개선
임기 막바지에 접어든 주요 보험사 수장들의 거취에 안팎의 관심이 쏠리고 있다. 그간 쌓은 실적과 수익성, 신사업 성과는 연임을 뒷받침하는 요인이지만 건전성 관리와 내부통제, 소비자보호 등 해결해야 할 과제도 적지 않다. 여기에 각 회사의 인사 관행과 지배구조 등이 맞물
생명, 신계약 CSM 95.5% 증가⋯연간 1조원 목표 순항손보, 보유 CSM 1조7195억원⋯보험손익 개선세
NH농협생명과 NH농협손해보험이 올해 3분기 보험계약마진(CSM)을 나란히 늘리며 수익성 중심의 사업구조 재편에 속도를 내고 있다. 농협생명은 신계약 CSM이 두 배 가까이 증가했고, 농협손보는 장기보험 판매 확대를 바탕으로 보유 CSM 성장세를
정부가 ‘생산적 금융’ 활성화를 추진하는 가운데 보험산업이 장기 투자자로서 역할을 확대하기 위해서는 지급여력(K-ICS) 등 자본규제의 합리적 개선이 필요하다는 제언이 나왔다.
9일 보험연구원은 서울 영등포구 보험연구원 컨퍼런스룸에서 ‘생산적 금융 시대, 보험산업의 역할과 과제’를 주제로 세미나를 열고 보험산업의 생산적 금융 확대 방안과 제도
장례 대신 여행, 달라진 상조 서비스
상조회사에 가입해 둔 돈을 여행으로 바꿔 이용하라는 권유를 받았다는 이야기가 늘고 있다. 장례 대신 크루즈 여행이나 해외 패키지로 전환할 수 있다는 설명이다. 실제로 최근 상조회사들이 여행사와 손잡거나 멤버십, 라이프케어 서비스 등을 내놓으며 상품 구성이 다양해지고 있다.
상조 가입자가 1000만 명에 육박하