코스피 지수가 고점 대비 반 토막 수준으로 급락하면서 국제통화기금(IMF) 외환위기와 글로벌 금융위기에 버금가는 저평가 구간에 진입했다는 분석이 나왔다. 대신증권은 추가 하락 가능성을 경계하면서도 기업이익 전망은 오히려 개선되고 있다며 투매에 동참하기보다 분할매수로 대응할 필요가 있다고 23일 밝혔다.
이경민 대신증권 연구원은 “급락은 피할 수 없지만 가격은 이미 IMF·금융위기급 저점권”이라며 “지금은 팔 때가 아니라 버티고 나눠 살 때”라고 강조했다.
20일 코스피 지수는 4869.96으로 거래를 마쳐 6월 22일 고점인 9114.55 대비 46.6% 하락했다. 미국 증시 급락을 반영한 야간선물 기준 환산 지수는 4529로 고점 대비 낙폭이 50.3%에 달했다. 이는 1997년 외환위기, 1998년 외환위기 2차 충격, 2008년 금융위기에 이어 역대 네 번째로 깊은 하락 수준이다.
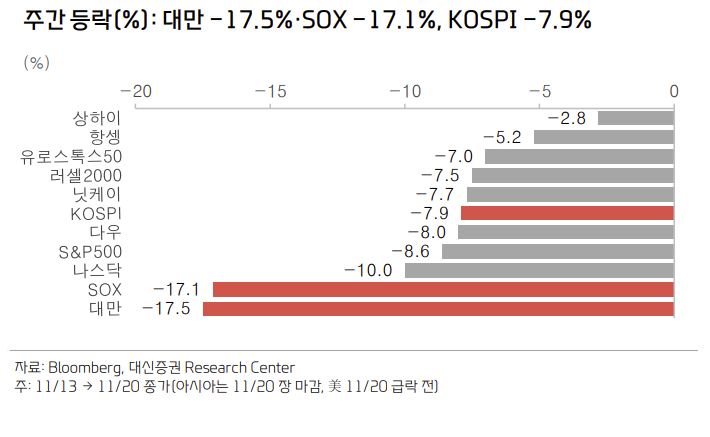
급락의 원인은 기업 실적보다 인공지능(AI) 산업에 대한 신뢰 훼손과 투자심리 악화에 있다는 평가다. 20일 미국 증시에서는 엔비디아의 회계 관련 검토 보도와 AI 투자 규제 우려 등이 겹치면서 필라델피아 반도체 지수가 10.7%, 나스닥 지수가 5.3% 하락했다.
그러나 국내 기업들의 이익 전망은 주가와 반대로 움직이고 있다. 코스피 지수의 12개월 선행 주당순이익(EPS)은 6월 고점 이후 35.7% 상승한 1458포인트로 최고치를 기록했다. 기업이익 전망이 높아졌음에도 지수가 급락한 것은 주가수익비율(PER) 축소에 따른 결과라는 분석이다.
밸류에이션도 역사적인 저점권이다. 야간선물 환산 기준 코스피 지수의 12개월 선행 주가순자산비율(PBR)은 0.84배로 2008년 금융위기 저점인 0.88배를 밑돈다. PER은 3.1배 수준으로, 향후 기업이익이 34% 감소하더라도 4.7배에 불과하다는 설명이다.
이 연구원은 “이익은 늘었는데 가격만 반 토막 났다”며 “가격과 밸류에이션, 이익 측면에서는 깊은 약세장 저점의 94~95%를 반영했지만 시간과 심리 측면에서는 추가 조정 가능성이 남아 있다”고 분석했다.
대신증권은 코스피 지수의 1차 지지선을 4510~4580으로 제시했다. 고점 대비 50% 하락 수준과 과거 위기 당시 밸류에이션이 겹치는 구간으로 저점 형성 가능성을 50%로 평가했다.
1차 지지선이 무너지면 4320~4400이 2차 지지선으로 작용할 전망이다. 추가 하락이 이어지는 약세 시나리오에서는 4050선까지 내려갈 가능성도 제기했다. 각각의 발생 가능성은 40%, 10%로 추정했으며 확률가중 저점은 4435로 산출했다.
과거 급락 이후 회복 사례도 투자 판단의 근거로 제시됐다. 1997년 이후 코스피 지수가 52주 고점 대비 40~50% 하락했던 225거래일의 12개월 후 수익률은 중간값 기준 46.9%였다. 상승한 비율은 87%에 달했다. 다만 1~5개월 수익률은 상대적으로 낮아 단기 반등 시점을 예측하기는 어렵다는 평가다.
이 연구원은 “실제 저점 15번 이후 12개월 수익률은 모두 플러스였고 중간값은 31%였다”며 “과거에도 급락 이후 버틴 투자자들이 결국 회복의 수혜를 누렸다”고 설명했다.
투자전략으로는 4600~5000 구간에서 3~4회 분할매수를 제안했다. 다만 종가가 4600을 이탈하면 추가 매수를 중단하고 2차 지지권에서 투매와 외국인 순매수 전환을 확인하거나 4911을 회복할 때 비중을 확대하는 방식을 권고했다.
향후 반등의 핵심 변수로는 엔비디아 회계 의혹 해소, 증시안정펀드 실제 투입, 미국 개인소비지출(PCE) 물가지수, 한국은행 금융통화위원회와 12월 미국 연방공개시장위원회(FOMC)를 꼽았다.
이 연구원은 “타이밍보다 버티는 시간이 수익을 만들었다”며 이익 전망이 개선되고 낙폭이 큰 반도체를 중심으로 보험, 에너지, 상사·자본재, 건강관리 업종으로 투자 대상을 확대할 필요가 있다고 전망했다.