KB증권이 셀트리온에 대해 신규 제품 중심 이익 레버리지가 확대되고 바이오시밀러 메가사이클 진입에 따른 중장기 성장 가시성이 높다며, 투자의견 '매수'를 유지하고 목표주가는 30만원으로 유지했다.
20일 신지훈 KB증권 연구원은 "출시 공백이 있을지언정 성장의 공백은 없다"며 "성장의 동력은 신규 시밀러이며, 그중에서도 10월 미국에 퍼스트무버로 출시된 '옴리클로'가 핵심"이라고 말했다.
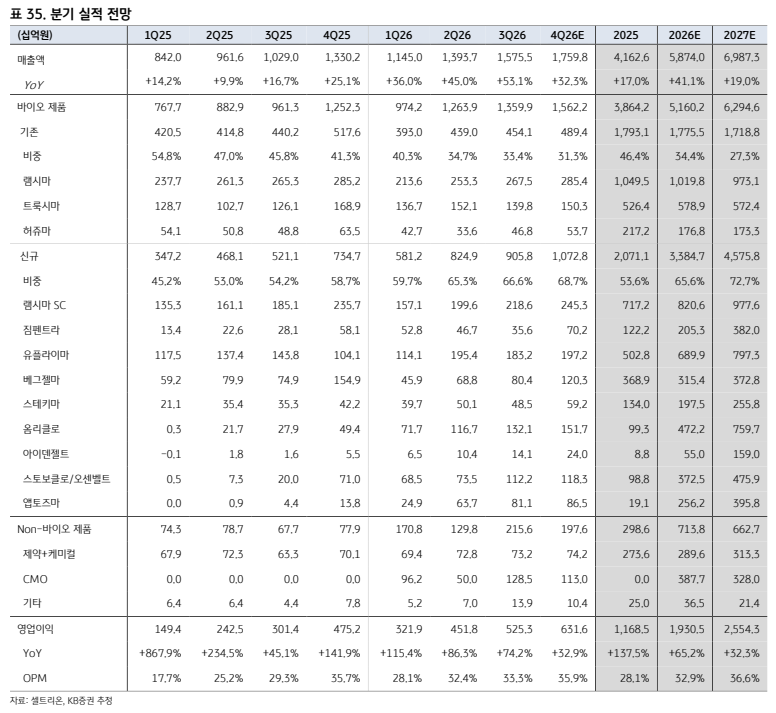
KB증권은 옴리클로의 매출이 올해 4722억원에서 내년 7597억원으로 전년 대비 60.9% 증가할 것으로 추정했다.
신 연구원은 "내년은 옴리클로의 미국 침투가 본격화되는 원년이 될 전망"이라며 "미국 출시 가격이 유럽의 4배 이상인 만큼 리베이트에 따른 할인을 감안하더라도 미국 성과가 더 높은 이익 기여로 이어질 것"이라고 분석했다.
신규 제품 성장에 힘입어 바이오 사업부 내 신규 시밀러 매출 비중도 올해 65.6%에서 내년 72.7%까지 확대되며 수익성 개선이 지속될 것으로 내다봤다.
실적 성장세도 가파를 전망이다. KB증권이 추정한 셀트리온의 내년 연결 기준 매출액은 전년 대비 19.0% 증가한 6조9873억원, 영업이익은 32.3% 늘어난 2조5543억원이다. 영업이익률은 올해 32.9%에서 내년 36.6%로 높아질 것으로 예상했다. 차기 바이오시밀러와 신약 연구개발(R&D) 모멘텀도 부각됐다.
신 연구원은 "내년에는 코센틱스 바이오시밀러(CT-P55)의 미국·유럽 승인이 예상된다"며 "코센틱스는 지난해 매출액 67억달러를 기록한 큰 시장임에도 셀트리온이 경쟁사 중 개발이 가장 앞서 있어 옴리클로와 같은 퍼스트무버 성과가 기대된다"고 평가했다.
이어 "내년 항체약물접합체(ADC) 2종의 임상 결과 발표가 예정돼 있고, FcRn 억제제 'CT-P77'의 임상시험계획(IND) 제출도 추진하면서 신약 성과가 본격화될 것"이라고 덧붙였다.
경쟁 심화 우려에 대해서는 제한적일 것으로 진단했다. 경쟁사 암닐(Amneal)이 이달 유럽에서 졸레어 바이오시밀러 허가를 획득하고 내년 미국 승인을 목표로 하고 있으며, 테바(Teva) 역시 미국 허가를 신청한 상태다.
신 연구원은 "경쟁 약물이 예상보다 빠르게 출시될 경우 계열 전반의 약가 인하 압력이 발생할 수 있다"면서도 "경쟁사는 오리지널사와의 특허 합의 불확실성이 존재하고 출시 시점도 내년 하반기 이후가 유력해, 적응증을 폭넓게 확보한 옴리클로 독주가 당분간 이어지며 퍼스트무버 입지를 견고하게 쌓아갈 것"이라고 내다봤다.