김소희 의원 “기업 기후보험 시범사업에 국가 예산 지원 가능”
국내 집중호우로 발생한 경제적 피해액의 88%가 보험으로 보장되지 않는 무보험 사각지대에 놓인 것으로 나타났다. 자연재해로 공장 가동이 멈추면 기업의 채무 상환력이 급격히 악화해 금융권 부실로까지 번질 수 있는 만큼 공공·민간의 역할 분담과 기업의 사전 방재 유인책 마련이 시급하다는 지적이다.
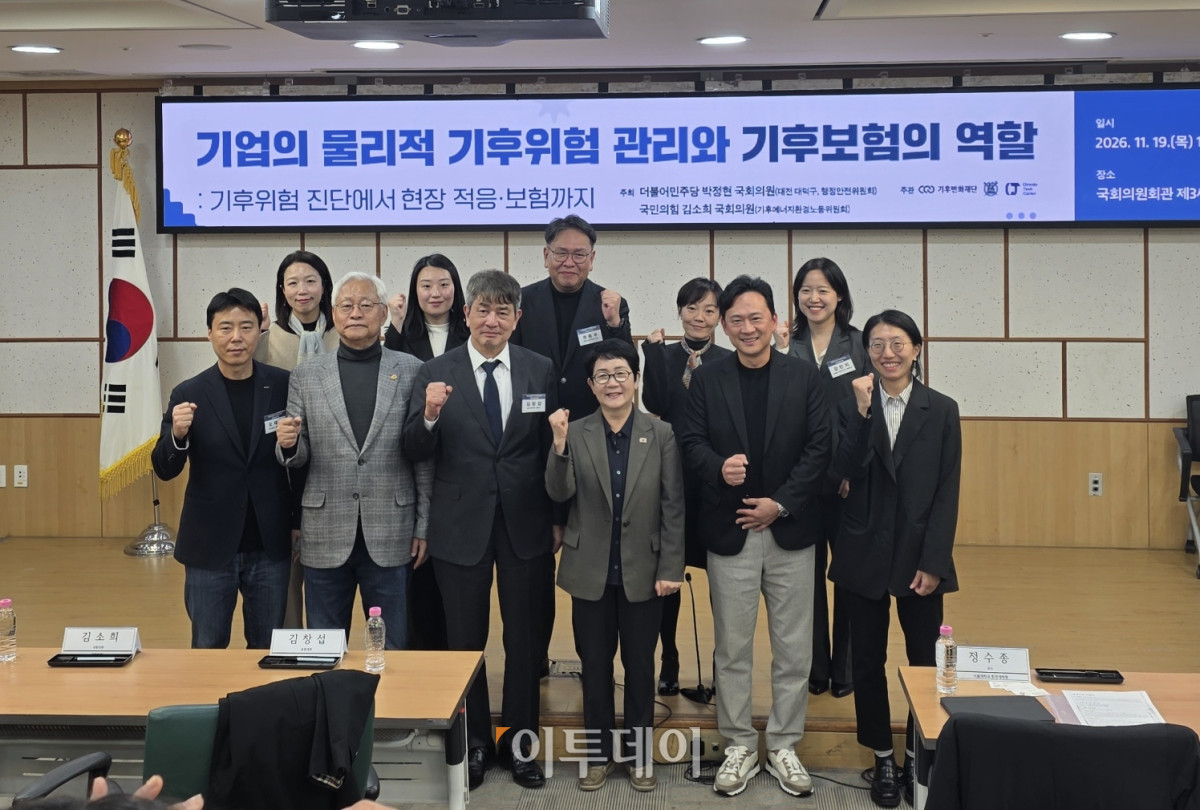
19일 서울 여의도 국회의원회관에서 열린 ‘기업의 물리적 기후위험 관리와 기후보험의 역할’ 토론회에서 권종우 삼성화재 일반보험부문 부사장은 국내 집중호우 피해의 보험 보장공백이 88%에 달한다고 발표했다.
보장공백은 재난으로 인한 전체 경제 손실 중 보험금으로 보전받지 못한 피해 비율을 뜻한다.
삼성화재와 서울대학교가 2020년부터 2024년까지 국내 집중호우 사례를 분석한 결과 전체 피해액의 약 12%만 보험으로 보장됐다. 지역별로는 전북의 보장공백이 96%에 달해 서울(86%)을 크게 웃돌았다. 산업별로는 중소기업이 밀집한 일반 제조업의 보장공백이 83%로 첨단산업(74%)보다 높았다.
전체적인 보험 가입률 자체가 낮은 데다 재해로 공장이 멈췄을 때 손실을 메워주는 ‘영업중단(BI) 담보’ 가입률은 더욱 저조했다. 삼성화재 자체 분석 결과 기업종합보험 가입률은 40% 수준이었고 이 중 영업중단 담보까지 챙긴 비율은 18%에 그쳤다.
권 부사장은 “정교한 기후보험 상품을 설계하려면 국가 단위의 재난 통계와 보장공백 분석 데이터가 뒷받침돼야 한다”며 “보험 가입 시 재난 손실이 얼마나 축소되는지 명확히 입증할 필요가 있다”고 말했다.
특히 기업 재해가 금융시스템 리스크로 전이될 수 있다는 경고도 나왔다. 사업장 가동이 장기 중단되면 기업의 대출 상환 여력이 무너져 금융회사 부실채권 증가로 직결된다는 분석이다.
권 부사장은 “민간 보험사 몇 곳만으로 초대형 재난을 감당하기는 어렵다”며 “국가 재난 데이터 공유와 함께 공공보험·민간보험의 역할 분담 체계를 구축해야 한다”고 강조했다.
학계에서는 추상적인 기후 시나리오 분석을 넘어 사업장별 방재 설비와 현장 대응력을 평가하는 체계가 필요하다고 지적했다.
정수종 서울대 환경대학원 교수는 발제를 통해 “기존 기후위험 평가는 폭염이나 호우 노출도 분석에만 치중돼 있다”며 “동일한 폭우라도 차수판과 배수펌프 설치 여부 및 사업연속성관리계획(BCM) 가동 수준에 따라 실제 피해액은 크게 달라진다”고 설명했다.
기업의 선제적 투자를 이끌어낼 경제적 당근책도 제시됐다.
정 교수는 “기업의 위험 진단과 방재 시설 보강, BCM 수립 노력이 보험요율 인하나 세제 혜택 등 실질적 보상으로 연결돼야 민간 현장에 빠르게 확산할 수 있다”고 제언했다.
정치권에서도 기업의 기후보험 가입 문턱을 낮추기 위한 재정 지원 가능성을 열어뒀다.
토론회를 공동 주최한 김소희 국민의힘 의원은 “실효성 있는 기후보험 상품이 개발된다면 기업과 연계해 국가가 일부 예산을 함께 편성하는 시범사업을 추진할 수 있다”며 “상임위원회 차원에서도 예산과 제도 개선이 적극 반영되도록 힘쓰겠다”고 밝혔다.